

3.「貯める」機能
続いて、お小遣いを「貯める」機能について触れていこう。参考にした全てのサービスに共通する機能は以下の通りだ。
・貯金設定と自動貯金
「貯める」機能は、サービスプロバイダーに応じて特色が表れていた。
たとえばGreenlightでは、平均貯金額に応じて最大年利5%の利息が得られるのが特色だった。
BusykidではSavings Match機能を打ち出しており、たとえば「子どもが50ドルを貯金した場合、親が同等金額の50ドルを追加で提供する」という機能となる。これらの他にも「おつり貯金」のような機能のほか、親が設定した利率で(親が)利息を支払う機能などもある。
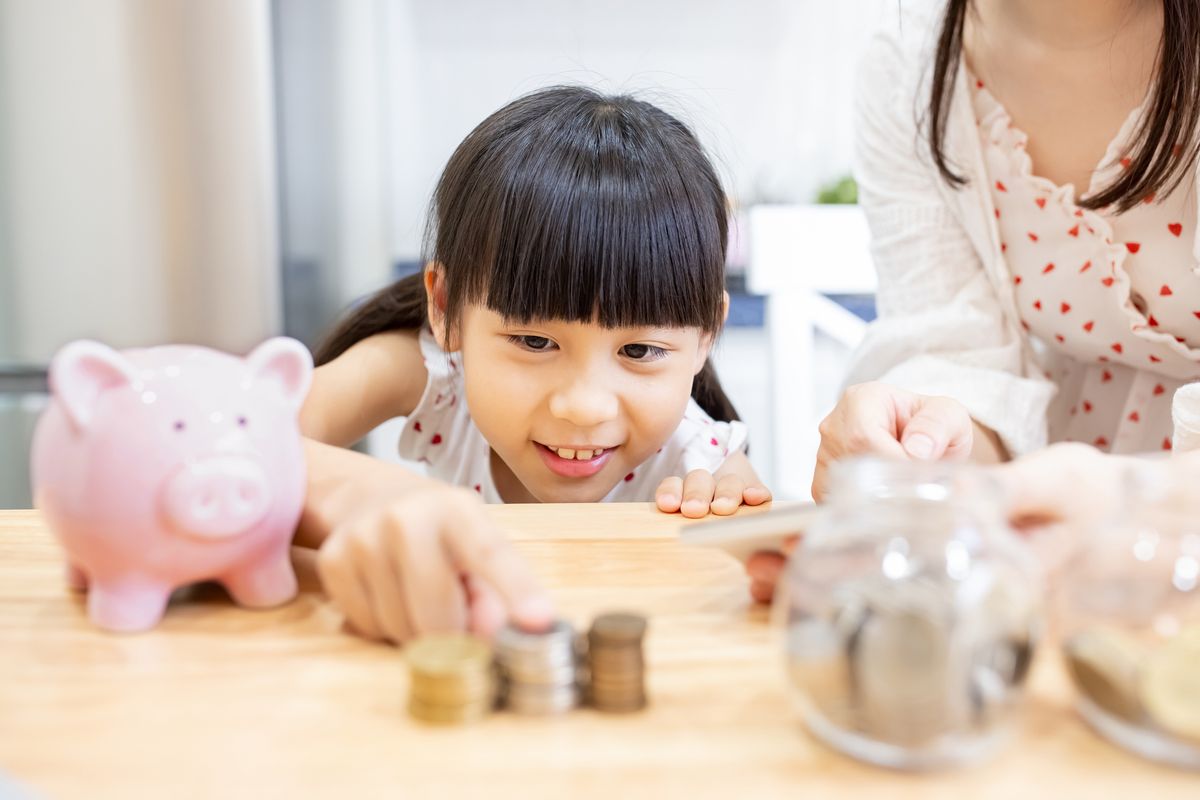
実は「貯める」という取り組みも、手作業で取り組むとなると想像以上に工数が多くなる。(毎日、毎週、および毎月などの)お小遣い支払い時、あらかじめ決めておいた貯金額を取り分ける作業のほか、貯めたお小遣いを管理する作業、貯まったお小遣いの計算、銀行の口座への入金などだ。アプリを使えば設定通りに自動で貯金し、管理もしてくれるから、学びはより円滑になりそうだ。
4.「運用する」機能
最後はお小遣いを「運用する」機能になる。今回参考にしている全てのサービスにおいてできることは次の通りだ。
・少額投資
少額投資の金額であるが、サービスプロバイダーに応じて1ドルから出来るサービスもあれば、最低投資金額が10ドルのサービスもある。さらには、購入できる金融資産が4000種類以上の株式銘柄+上場投資信託のサービスもある。また、(AIではなく人間の)投資アドバイザーの利用が可能なサービスもある。加えて、取引手数料免除のサービスもある。
日本国内でもオンライン証券の少額投資サービスは充実しており、証券会社側が用意したスマホ用アプリも充実している。従って、これまでの「稼ぐ」「使う」「貯める」の取り組みと比較すると、アメリカのようなお金の教育アプリの提供が整っていない日本でも、「運用する」が最も取り組みやすいと筆者は感じた。
もちろん、未成年口座の開設の際は、申し込み書への鉛筆やペンを使った記入、住民票の写しの取得などの手作業は発生するし、株式および投資信託などの金融商品選びなど、資産運用におけるそもそものハードルを乗り越える必要がある。しかし、一度購入する金融商品を決めてしまえば、積立投資などはすべて自動で管理できる。
こうした背景から、日本においても国内の証券会社が提供するサービスを活用することで、「運用する」という学習テーマに継続的に取り組みやすい環境が整っているといえるだろう。
アメリカでは、本記事で紹介してきた「稼ぐ」「使う」「貯める」に加え、「運用する」という機能もすべて活用できる。そのため、子供の金融教育において、とても整った環境が提供されていると言えるだろう。