

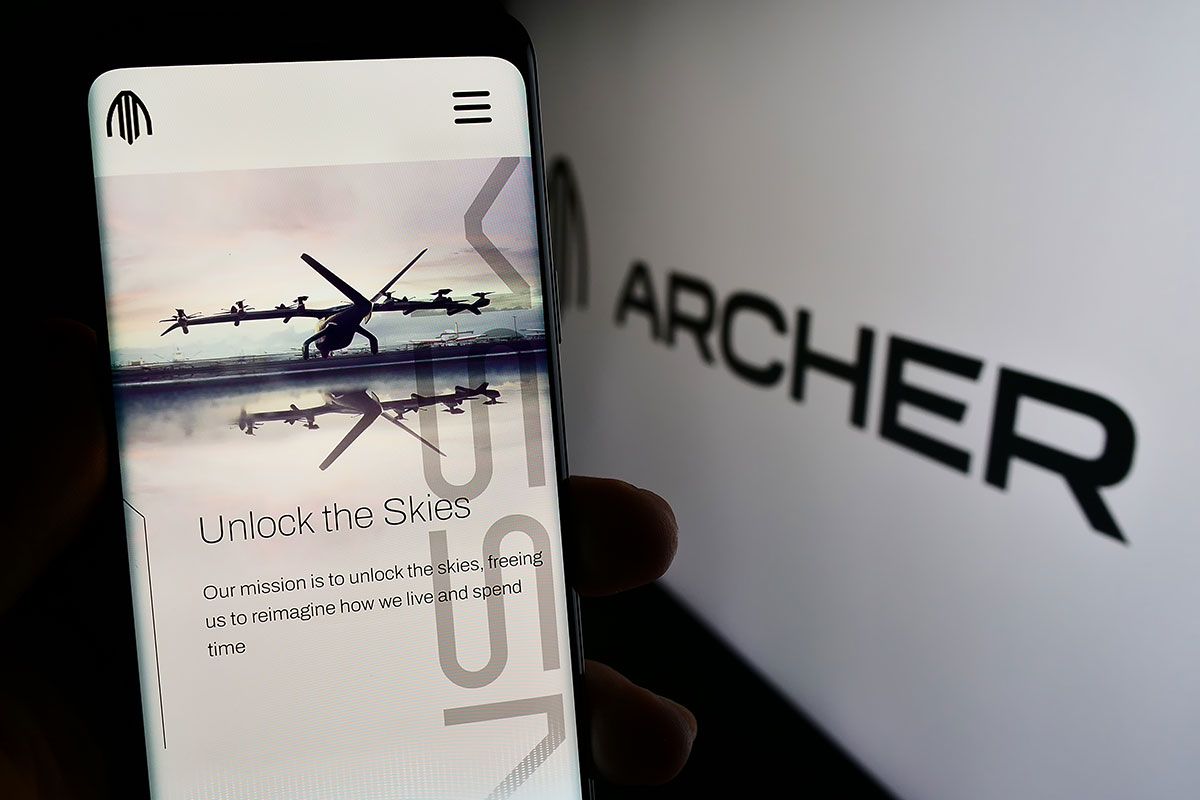
「空飛ぶクルマ」とも称される電動垂直離着陸機(eVTOL)開発の米Archer Aviation(アーチャー・アビエーション)が、米ボーイング傘下の関連3社(Wisk、SkyGrid、Insitu)の買収完了に近づくなか、市場と株主はその行方を注視している。
経営陣は現地時間2026年11月9日、残る規制当局の承認プロセスはあと1件のみだと明らかにした。もっとも、株主にとってこの1年間が厳しい試練であったことに変わりはない。
直近12カ月で同社の株価は55.3%下落した。同じ期間のS&P500のリターンは10.3%だ。現在の株主がここで売れば、値下がりによる損失が確定する。持ち続けるなら、乗客を乗せた商業運航をまだ始めていないeVTOLの開発企業に賭けることになる。では、現在の株価を支えるだけの事業の実体は、どれほどあるのだろうか。
本格化したばかりの売上計上と割高な株価指標
株価を支える事業の実体は、いまのところ乏しい。2026年9月30日までの12カ月間に、アーチャーが計上した売上高は1200万ドル(約19億円)だった。その前の12カ月間は、売上高がまったくなかった。直近の終値で計算すると、アーチャーの時価総額はこの売上高の232.7倍にあたる。S&P500では3.2倍だ。同社は赤字なので、株価収益率(PER)は意味を持たない。
経営陣によれば、第3四半期の売上高は510万ドル(約8億800万円)で、予想を上回った。防衛テクノロジー企業のアンドゥリルが手がける自律飛行の無人機「Omen」向けに、エンジンの納入を始めたことが寄与した。株価が下がらないまま232.7倍という倍率が低下するには、売上高が伸び続けなければならない。経営陣は、第4四半期の売上高を500万〜600万ドル(約7億9300万〜9億5100万円)と見込んでいる。
現在の株価には、同社が保有する潤沢な手元流動性も反映されている。2026年9月30日時点で、アーチャーの現金および短期有価証券の残高は計13億5400万ドル(約2150億円)に上る。これに対して、時価総額は27億9300万ドル(約4430億円)だ。
売上計上後も拡大する営業赤字と資金流出
2026年9月30日までの12カ月間に、アーチャーは10億5700万ドル(約1680億円)の営業損失を計上した。1年前の同じ期間は6億1900万ドル(約981億円)だった。S&P500の構成企業を1つの会社とみなすと、直近12カ月の営業利益率は18.9%になる。標準的な大企業が上げている利益から、アーチャーがどれほど遠いところにいるかが分かる。
この営業損失は、アーチャーの手元資金(現金と短期投資)でまかなわれている。同じ12カ月間のフリーキャッシュフローはマイナス7億5100万ドル(約1190億円)だった。現在の資金消費ペースが続けば、9月30日時点の手元資金は約1.8年分に相当する計算だ。負債は1億8100万ドル(約287億円)で、手元資金と比べればわずかな額にすぎない。