

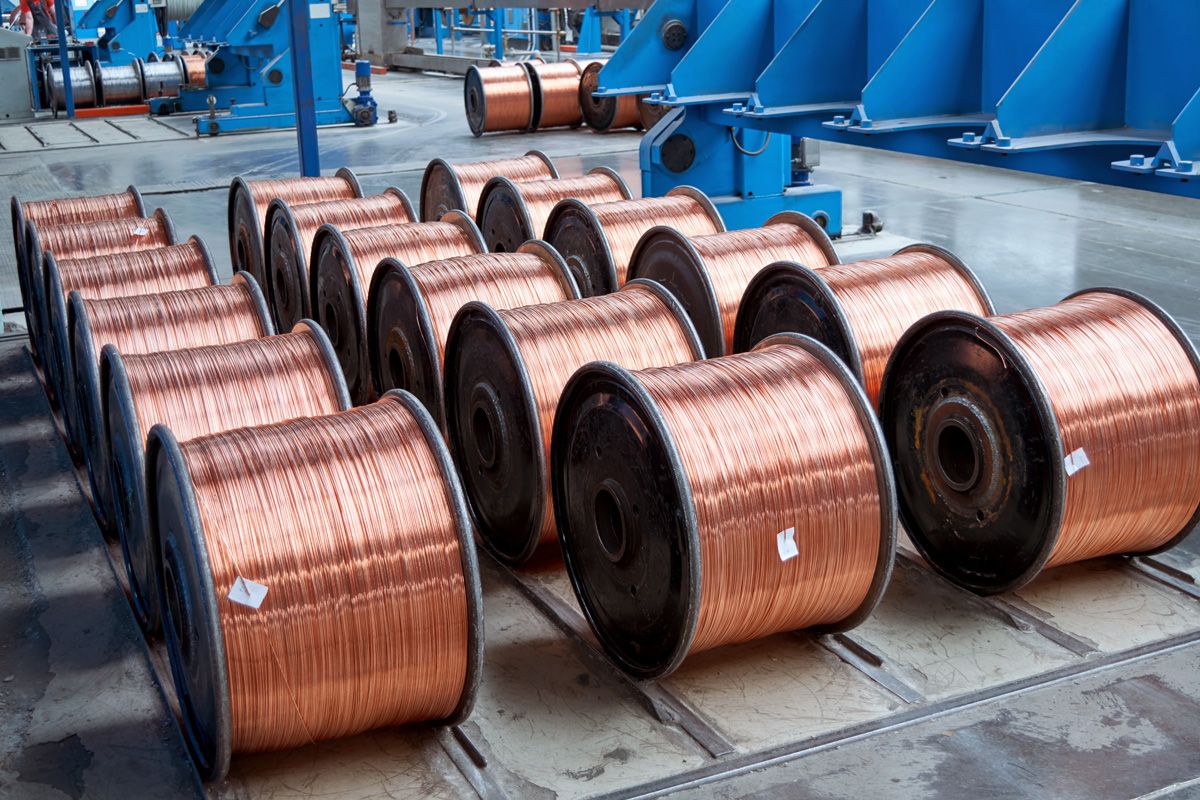
今後のデータセンターの建設ペースや人工知能(AI)需要に対する疑念から、銅価格が6カ月ぶりに1ポンド当たり6ドルを下回った。
AIブームの大きな恩恵を受けてきた銅の価格は、米国の輸入や関税規制をめぐる不透明感も相まって、2022年半ばの1ポンド当たり3.22ドルから、9月初旬には過去最高となる同6.8ドルへと2倍以上に上昇していた。しかしデータセンターの認可をめぐる最近の否定的な報道や米中間選挙での民主党の大勝、そして大手半導体メーカーであるエヌビディアの経営陣の混乱が投資家を動揺させている。
金利の上昇によって債券やその他の比較的リスクの低い投資商品の魅力が高まっていることも銅や銅鉱山会社への投資需要を減少させている。世界最大手の鉱業4社(BHP、Rio Tinto、Anglo American、Glencore)の株価下落が、銅生産企業の株価が軒並み下落する動きを主導している。
BHPの株価は過去1週間で8%下落し、11月16日だけでも3.5%値下がりして55.17豪ドル前後で取引されている。リオ・ティントの株価は先週の同時期から6.5%下落した。アングロ・アメリカンは8%、グレンコアは5%値下がりしている。
売り圧力
豪Sandfire Resourcesなど銅に特化した銘柄はさらに大きな打撃を受けており、過去5営業日で13%下落した。エヌビディアのカリスマ的経営者ジェンスン・フアンの衝撃的な辞任を受けて加速したテック株の売りは銅鉱山会社にも直接波及している。電子機器にはデータセンターの建設と並んで銅が多く使われるためだ。
米連邦準備制度理事会(FRB)がインフレ抑制を図る中、米国の金利は今後も上昇し続けるとの観測が市場のリスク回避ムードを強め、コモディティ取引からの撤退を投資家に促している。
価格が転換点に差しかかっている可能性があり、銅の先行きに影を落としている。世界の主要な銅生産企業のうち5社が7~9月期の生産量は前年同期比で減少したと報告している。世界最大の銅鉱山会社であるBHPによると、9月末までの3カ月間の銅生産量は40万700トンだった。4~6月期の生産量は上回ったものの、前年の7~9月期と比べると23%減少した。