

テキサス州コーパスクリスティは、米国最大級のエネルギー輸出拠点の1つである。だが、その長期的な水の安全保障は危機にさらされている。
約20の産業ユーザーが地域の水需要の約60%を占めている。その大半は製油所や石油化学プラントだ。しかし、クリーンテックプロジェクトにも水が必要である。計画中の25億ドル(約4000億円)規模のグリーンアンモニアプラントやテスラのリチウム精製所は、これらの産業から生じる新たな需要を象徴している。
今春、干ばつにより同市は、顧客に25%の節水を求める緊急事態の寸前まで追い込まれた。テキサス・トリビューンの報道によると、市議会は9月、9億7900万ドル(約1570億円)の海水淡水化プラント計画を再び否決した。最近の降雨により目先の圧力は和らいだものの、住民と産業向けに安定した水供給を確保するという長期的課題は残されたままだ。
コーパスクリスティは例外ではない。より大きな変化を垣間見せる事例である。
数十年にわたり、石油、天然ガス、そして近年では重要鉱物が産業戦略を形づくってきた。グローバルノースの多くの地域では、水はそうした戦略的精査の対象からおおむね外れ、安価で容易に入手できる地域の公共サービスとして扱われてきた。だが、その前提は維持するのが難しくなりつつある。
産業における水の制約
水は、次の経済成長段階をけん引すると期待される一部産業にとって、ますます制約要因になっている。最も顕著な例はデータセンターであり、その冷却需要は、すでに逼迫している地域の水供給に新たな大口利用者を加えている。
しかし課題はAIにとどまらない。水素、電池材料、半導体、先端製造はいずれも、水への安定したアクセスに依存している。グリーン水素を例に取ろう。1kgを製造するには、化学反応だけで約9リットルの水が必要で、精製と冷却を含めると約20〜30リットルに増える。国全体で見れば、こうした量は管理可能に見えるかもしれない。だが地域レベルでは、特に再生可能水素が最も競争力を持ち得る日照に恵まれ、しばしば水ストレスを抱える地域では、まったく異なる問題になり得る。
これが緊張を生んでいる。水ストレスを抱える地域では、自治体が家庭や不可欠なサービスへの供給を守る必要がある一方で、新たな産業プロジェクトは同じ地域システムから大規模かつ長期の水量を確保しようとしている。
深刻なのは「水不足」だけではない
経済的リスクはすでに甚大だ。欧州中央銀行(ECB)による2025年の分析では、極端だが十分に起こり得る干ばつシナリオの下で、地表水の不足によりユーロ圏の経済産出の約15%がリスクにさらされる可能性があると試算されている。世界資源研究所(WRI)の予測では、2050年までに世界のGDPの31%に相当する70兆ドル(約11200兆円)が極めて高い水ストレスにさらされる可能性があるという。
水質も新たなコスト要因となる。欧州委員会による2026年の研究では、2050年までに欧州全域でPFAS汚染水の処理にかかる費用だけで1兆ユーロを超えると試算されている。
産業界にとって、それは事業の前提を変える。水リスクはいまや双方向に及ぶ。操業に必要な十分な量の清浄な水を確保すること、そしてシステムに戻る水を管理することだ。いずれかが拡張や許認可を制約し得るなら、効率化はもはや単なる環境目標ではなく、経済的な必須条件である。
使用量を減らし、回収量を増やす
大きく分けて、この制約を和らげる方法は2つある。利用可能な水のプールを拡大すること、または産業界がそもそも必要とする淡水の量を減らすことである。
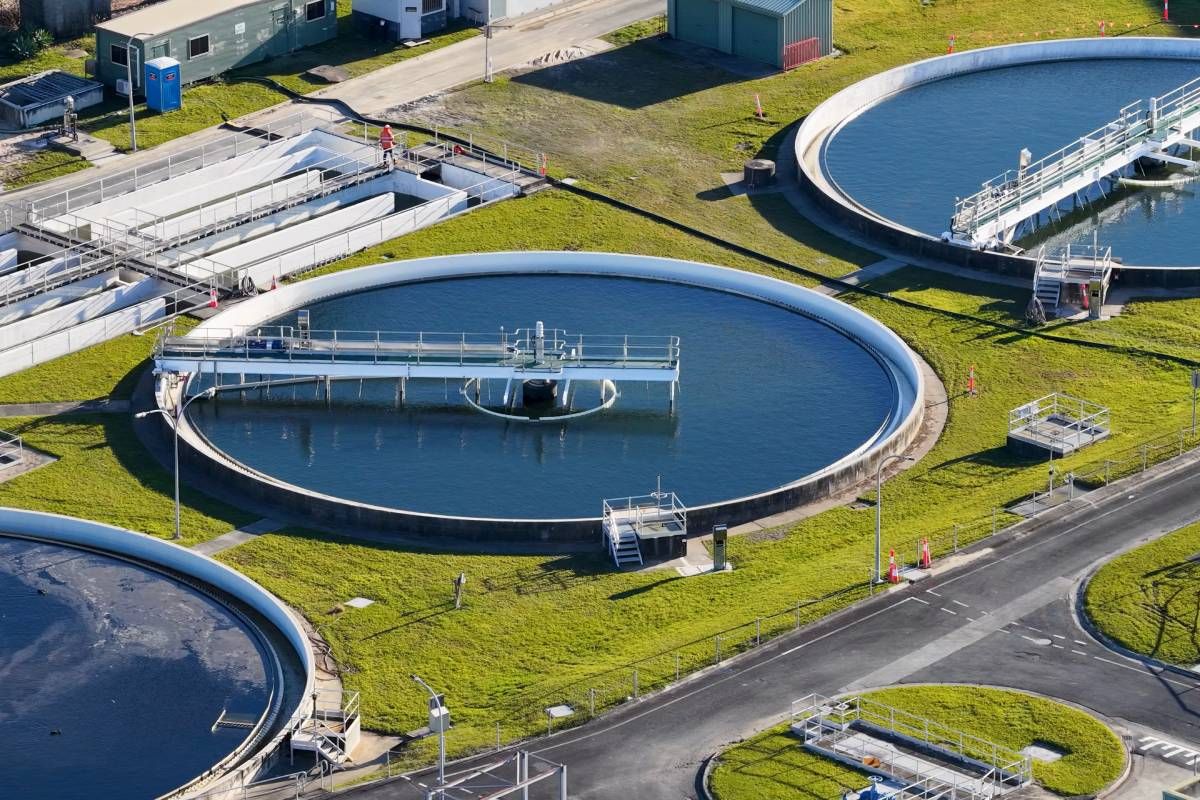
供給面では、高度な海水淡水化、廃水再利用、ゼロ液体排出システムによって、塩分を含む水や汚染された流れを再び利用可能な水に戻すことができる。例えばVeoliaは、膜ろ過と再利用システムを用い、自治体および産業廃水から高品質のプロセス用水と飲料水を生み出している。大気中からの水採取も、従来型の供給が限られる場所で空気中の水分を直接取り出す別の手段を提供する。
需要面では、閉ループ冷却、高回収率膜、漏水検知、より精密なプロセス用水管理により、企業は同じ水をより長く循環させ、途中で失う量を減らせる。米国を拠点とするEcolabは、リアルタイム監視と自動処理システムを利用している。同社は、2024年に顧客による2260億ガロンの節水を支援したと報告している。DuPontは、同社の閉回路逆浸透システムについて、水源と用途に応じて最大98%の水を回収できるとしている。
これらの技術は総じて、エンジニアリングが産業界に対し、利用可能な水でより多くのことを実現する助けとなり得ることを示している。
水の資金調達ギャップ
エンジニアリングで解決しにくいのは、便益が共有されるソリューションのビジネスモデルである。
投資は、明確な顧客と測定可能な投資回収がある領域に向かいやすい。スマートメーター、漏水検知、産業用プロセス水、そして近年では冷却である。Burnt Island Ventures、XPV Water Partners、Emerald Technology Venturesといった専門投資家は、こうした機会を軸に事業を築いてきた。
しかし、帯水層涵養、流域再生、水質改善、小規模自治体の処理システム更新といった投資は、資金調達がより難しい。これらのプロジェクトは大きな経済的便益をもたらし得る。だが、その便益が企業と地域社会に広く共有される場合、誰が支払うべきかについて合意することは難しくなり得る。小規模自治体には、改善に資金を投じるためのリソースが不足している場合もある。
コーパスクリスティの海水淡水化をめぐる議論は、その難しさを示している。安定供給の必要性は、プラントの費用、立地、環境影響、そして誰が支払うべきかをめぐる対立を解消していない。
水の経済に関するグローバル委員会は、より根深い問題を指摘している。水の価格設定が全体として不当に低く抑えられており、過剰利用を助長し、民間投資の正当性を弱め、さらには水集約型産業がどこに立地するかにも影響を及ぼしている。農業、水供給、廃水サービスにおける環境に有害な補助金は、年間少なくとも7000億ドル(約112兆円)に上る。
企業データも同様の状況を示している。9月にCDPが発表した6500社を対象とする分析によると、各企業は将来の水関連コストとして約4000億ドル(約64兆円)を見込んでいるにもかかわらず、財務エクスポージャーの数値を開示している企業は5社に1社にすぎない。
水の安全保障への投資
この問題を解決するために、市場を一から作り直す必要はない。だが、水の価値をより適切に評価することは必要不可欠だ。
公的資本は動き始めている。米国では、テキサス州の有権者が、今後50年で約1540億ドル(約24兆6000億円)の需要が見込まれるなか、2027年から20年間にわたり最大200億ドル(約3兆2000億円)を水インフラに投じる資金措置を承認した。連邦のWIFIAプログラムは低コストのインフラ融資を提供し、エネルギー省が支援するNational Alliance for Water Innovationは、海水淡水化と水再利用のコストおよびエネルギー要件を引き下げる研究を支援している。欧州では、欧州投資銀行が2025年から2027年にかけて150億ユーロの水関連投資を約束している。
民間資本は、経済的価値が明確なところに最も入りやすい。つまり、水に関するエクスポージャーをより可視化し、複数の利用者に分散する便益を取り込める資金調達構造を開発し、水の安全保障を環境面の後付けではなく、産業投資判断の一部として扱うことが必要である。
公共サービスから戦略資産へ
コーパスクリスティは、容易に利用できるものとして広く扱われてきた資源が制約を受けると何が起きるかを示している。水不足が許認可、拡張、運営コストに影響し始めると、水は単なる背景的な公共サービスや環境上の検討事項ではなくなる。
使用する水を減らし、より多くを回収し、事業内で循環させ続けられる企業は、その制約によりよく対応できる立場に立つ。コストを下げ、不足へのエクスポージャーを減らし、拡張の余地を広げられるからだ。したがって、循環型で革新的な水システムは、戦略的な産業上の優位性になりつつある。
石油とガスは、前世紀の産業地図の多くを形づくった。重要鉱物は、今世紀のそれを塗り替えつつある。水は今後、誰がどこで建設できるのかを決めるうえで、ますます重要な役割を果たすことになる。