独立系運用会社として日本で初めて株式上場を果たしたスパークス・グループが、創業以来35年以上にわたって培ってきた日本経済・株式市場の見方を、同社チーフエコノミストの清水孝章が発信する連載、第4回。
日本企業は、バブル崩壊後の債務圧縮を経て現金を積み上げ、厚い自己資本を備えてきた。
現預金は約191兆円増、自己資本比率は45%
前回、日本企業はデフレ下で売り上げを伸ばすのではなく、コスト削減によって利益を確保してきたと述べた。この行動は財務戦略にもそのまま表れた。価格が上がらず、需要も伸びにくい環境では、借金をして設備を増やしても、十分なリターンを得られる確信を持ちにくい。企業にとって最も合理的な選択は、投資を絞り、負債を返し、内部留保を厚くすることだった。
1990年代初頭のバブル崩壊は、この傾向を決定づけた。過剰債務と過剰設備に苦しんだ企業は、長い時間をかけてバランスシートの修復を進めた。
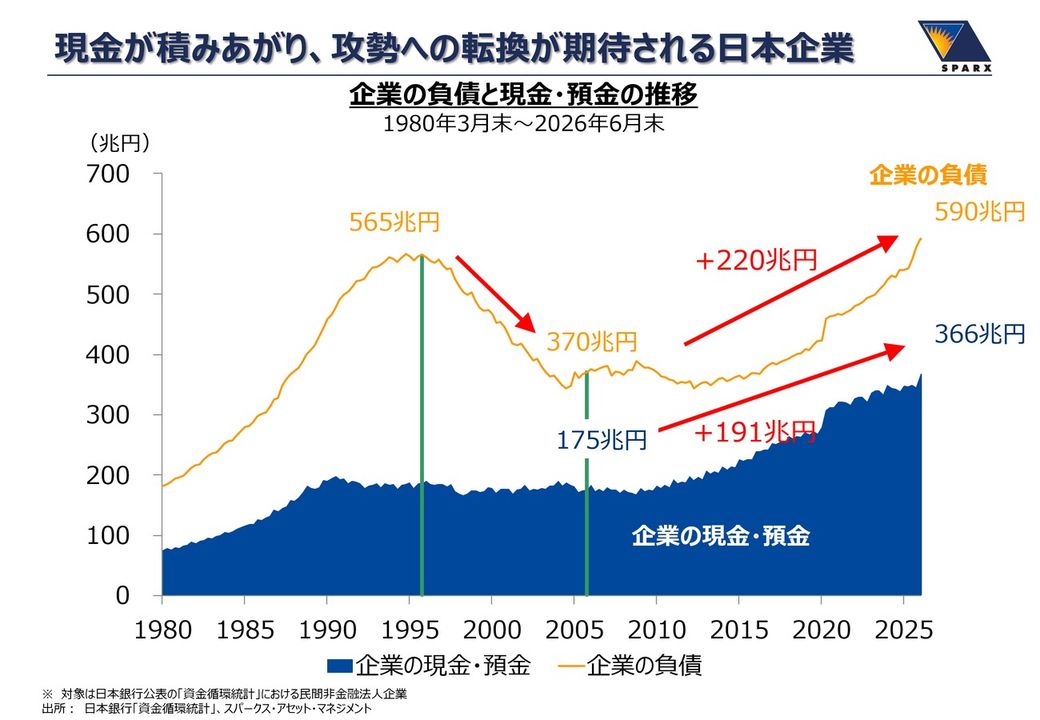
日本企業の負債は、バブル崩壊後のピークだった約565兆円から、2000年代半ばには約370兆円まで減少した(図表1)。その後その水準で横ばいが続き、アベノミクスが始まった2013年頃から、ようやく緩やかな増加に転じた。そしてコロナ禍を経て、2026年6月末には約590兆円となっている。
ただし、日本企業は単に借入を減らしてきたわけではない。注目したいのは、現金・預金の積み上がりである。最も少なかった時期の約175兆円から、2026年6月末には約366兆円へと、約191兆円増加した。負債を慎重に増やす一方で、企業は厚い手元資金を確保してきたのである。現預金の蓄積がいまも続いていることに、守りを重視する日本企業の財務戦略が表れている。
これは停滞ではなく、当時の環境への適応だった。デフレ下では、現金の価値は目減りしにくい。一方で、新規投資は価格下落によって将来収益を圧迫されやすい。借入を減らし、手元流動性を高めることは、経営の安定性を高める最も確実な方法だった。
その財務の厚みは、欧米企業との比較からも見えてくる。上場企業の自己資本比率は、2024年には日本が約45%と、米国の約39%、欧州の約37%を大きく上回る(図表2)。
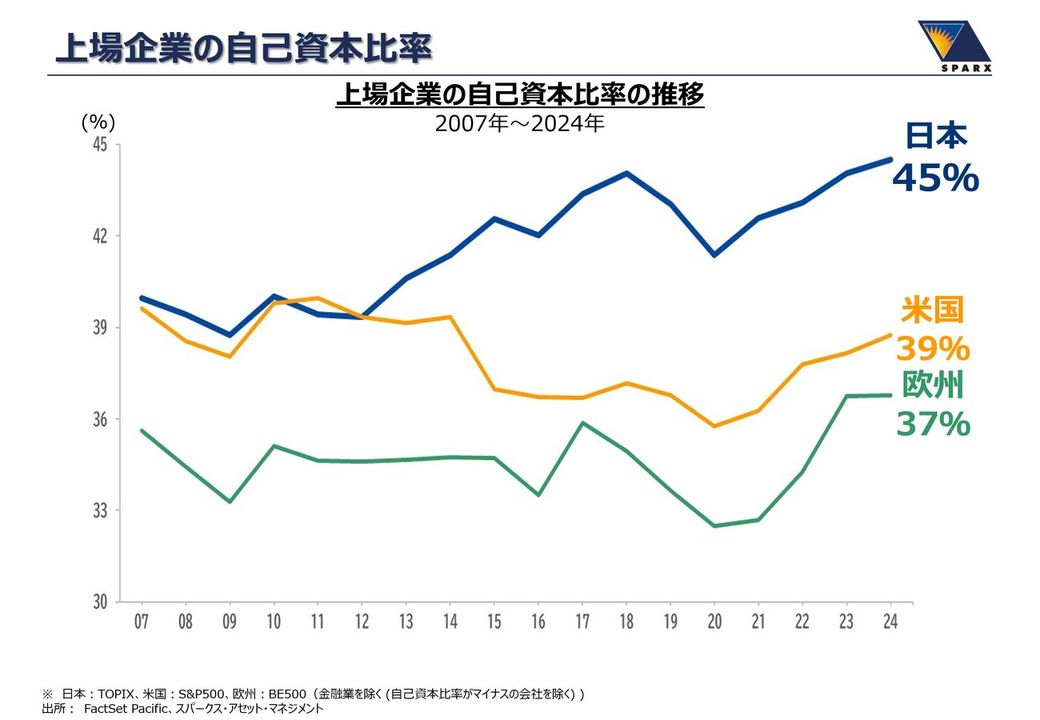
自己資本は損失を吸収するクッションとなり、手元資金は資金繰りを支える。もちろん、財務が厚ければ危機を免れるわけではない。それでも厚い財務は、景気後退や金融環境の急変に際し、雇用や取引関係を維持しながら立て直す余力につながる。長期志向の経営を支えてきたのも、この自己資本と手元資金である。