

これらの数字は、同社が鉱物採掘を超えて、より付加価値の高い処理と製造へ移行しつつあることを示している。ただし、純損失が続き、連邦政府の価格支援に依存していることは、商業的自立がなお途上であることを物語る。
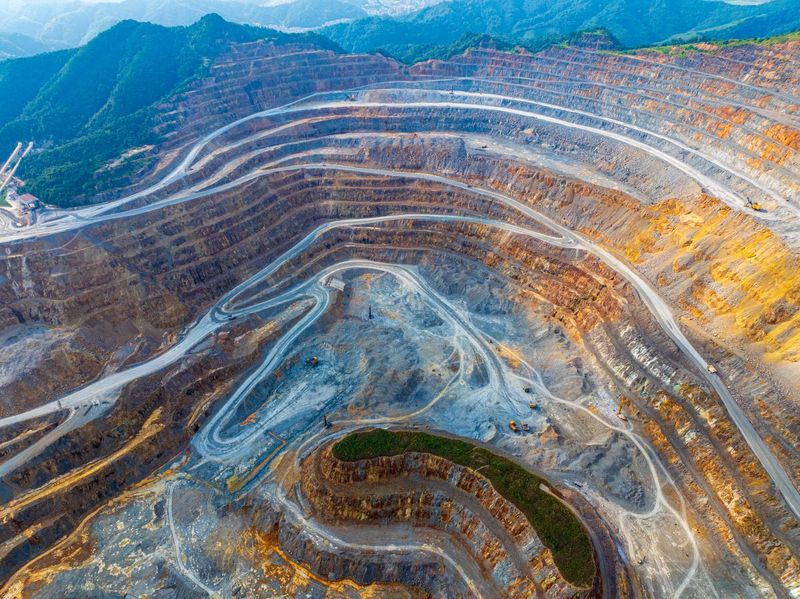
課題の大きさは、生産量を中国の確立された産業基盤と比較するとより明確になる。2025年、MPマテリアルズは過去最高となる5万692トンのレアアース酸化物精鉱を生産した。これに対し、中国の生産量は約27万トンであり、この数字は実際の生産量を過小評価している可能性が高い。
垂直統合とサプライチェーンの展開
MPマテリアルズは、供給網の複数段階を統合することに強みを持つ産業エコシステムを相手に競争を強いられている。これに対抗するため、同社はサプライチェーン全体で垂直統合を進め、マウンテンパスの鉱石を分離済みレアアース製品、金属、合金、完成品のネオジム・鉄・ホウ素磁石へと変えている。この違いは重要である。精製酸化物や金属前駆体が取り込む価値は、レアアースが生み出す価値の一部にすぎず、永久磁石が最終的にモーター、発電機、電子機器、防衛システムに組み込まれるからである。
インディペンデンス施設は2025年にゼネラル・モーターズ向けの商業用磁性前駆体製品の生産を開始し、同年12月には産業設備で完成磁石の製造を始めた。同社はテキサスの事業を年産3000トンの磁石生産能力まで拡大しつつあるほか、テキサス州ノースレイクで第2施設「10X」を開発しており、同施設の年間生産能力は7000トンと見込まれている。これらの施設は合わせて、自動車、防衛、ロボティクス、半導体、クリーンエネルギー市場に供給できる米国の生産基盤を確立することを目的としている。
中国との直接競争は、同社の商業関係をすでに変えつつある。歴史的に、MPマテリアルズは相当量のレアアース精鉱を中国市場に販売し、米国内では実施できなかったサプライチェーンの各段階を完了するため、中国の加工業者や顧客に依存していた。それは2025年7月、同社が新たな政府パートナーシップの下で中国顧客への販売を停止し、盛和資源との引き取り契約を2026年1月に失効させたことで終わった。
この転換は短期的に目に見える商業上のコストを伴うが、米国の鉱物生産が、ワシントンが対抗しようとしている加工エコシステムを強化することを防ぐための意図的な取り組みでもある。これにより、MPマテリアルズは米国経済における独自のナショナル・チャンピオンとなり、レアアースをめぐる米国の対中競争の多くの側面を形作る一方、規制当局から特別な支持を得ることが可能になっている。