

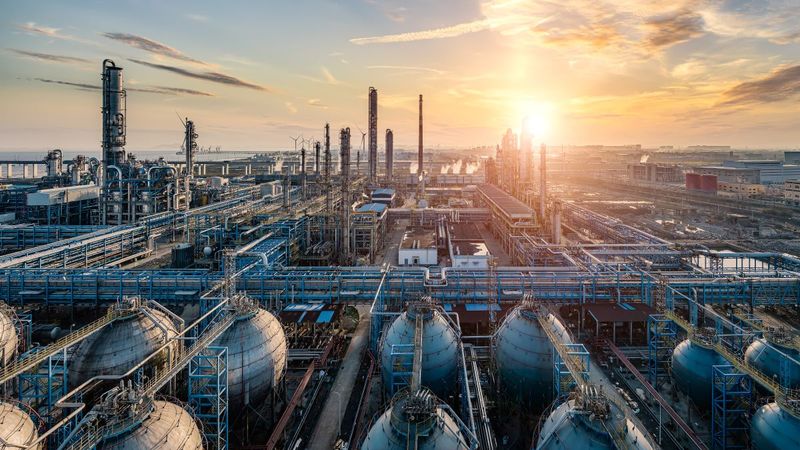
マージンは循環的であり、長期的に見れば収益率は平凡にとどまる。精製業者は、原油を買って製品を売るという両端で、自ら支配できない市場の価格を受け入れる立場にある。余剰能力は平時に何も稼がない。現在のような棚ぼた的利益、すなわち2026年第2四半期にマラソン(Marathon)、バレロ(Valero)、フィリップス66が合わせて得た126億ドル(約1兆9800億円)でさえ、大規模な設備投資を促す可能性は低い。精製業者はマージンが再び低下することを知っており、建設には何年もかかるからだ。
資本コストと超過費用も深刻である。ナイジェリアのダンゴテ製油所の建設費は、当初見積もりの90億ドル(約1兆4200億円)から約190億ドル(約2兆9900億円)に膨らんだ。クウェートのアル・ズール製油所は、ある推計によれば160億ドル(約2兆5200億円)からおよそ350億ドル(約5兆5000億円)に達した。メキシコのオルメカ製油所(通称ドス・ボカス)は、日量34万バレルの設計で200億ドル(約3兆1500億円)を超えたと報じられている。こうした資産には、日量1バレル当たり数万ドルの費用がかかり、完成までに10年を要することもある。
さらに政治リスクがある。投資家は30年にわたる製品需要に賭けなければならず、しかもそれは、脱炭素政策や石油利用削減を明確に掲げる国や地域で行われることも多い。これこそが、西側で設備投資が途絶えた最大の要因だ。
最後に、稼働率こそが利益のレバーである。92〜97%で稼働する製油所は採算を支えるが、遊休施設は閉鎖される。したがって業界の通常の操業地点は、設計上、逼迫している。だからこそ、わずか数カ所の施設喪失でも価格がこれほど劇的に動き得るのである。しかも、精製能力は相互に代替可能ではない。単純な常圧蒸留中心の製油所が、複雑な水素化分解装置を備えた施設の代わりになることはできない。
世界燃料市場における新たな地政学リスク
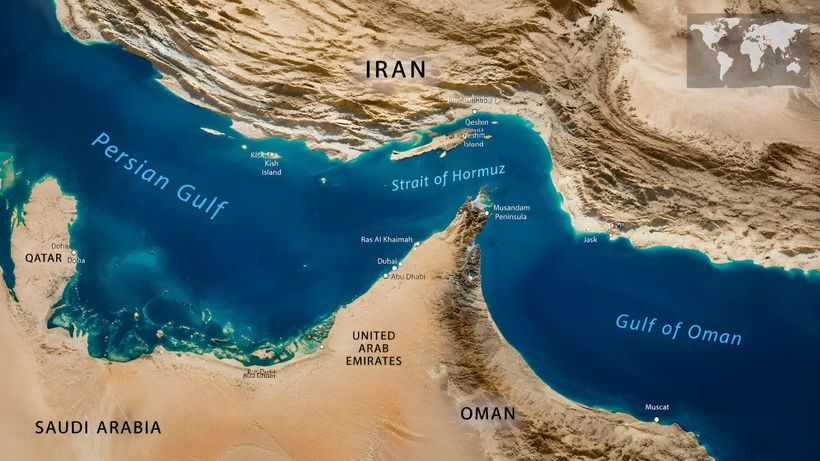
この新たな地図で最も憂慮すべき点は、精製能力がいまどこに位置しているかである。近年の主要な新設・高度化案件は、紛争や深刻な緊張にさらされた地域に集中している。クウェートのアル・ズール製油所、サウジアラビアのジャザン製油所、オマーンのドゥクム製油所、ナイジェリアのダンゴテ製油所、そして韓国の麗水(ヨス)と大山(テサン)での拡張である。ロシアは2022年のウクライナ侵攻以前、老朽化した施設の大規模な高度化の途上にあった。これらのプロジェクトのほぼすべては、幅広い製品を輸出するために精製と石油化学プラントを統合しており、価値と脆弱性を、より少数でより大型の拠点に集中させている。