

現在のディーゼル危機が示すもの
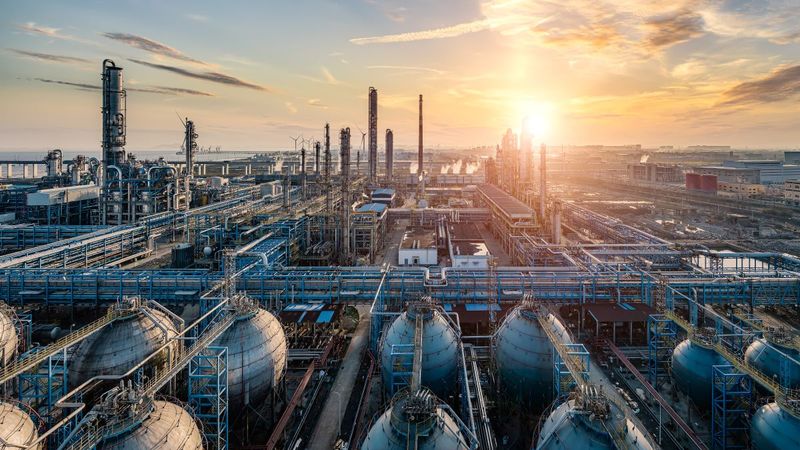
世界の製油所処理量は、7月に日量8090万バレルまで落ち込み、前年同月を日量約500万バレル下回った。これは精製能力の不足ではなく、損傷と混乱によって生じた不足である。だが、その違いはほとんど慰めにならない。むしろ警鐘として受け止めるべきだ。
2026年の最初の8カ月間、ウクライナによる攻撃は平均して3日に1回、ロシアの製油所を直撃した。その結果、6月のロシアの生産量は前年同月比で30%減少した。ロシアの精製システムは大部分がソ連時代に由来し、日量600万〜700万バレル前後で安定してきたが、非常に現代的な脆弱性をさらけ出した。安価なドローンが、極めて高価な施設に向けられたのである。
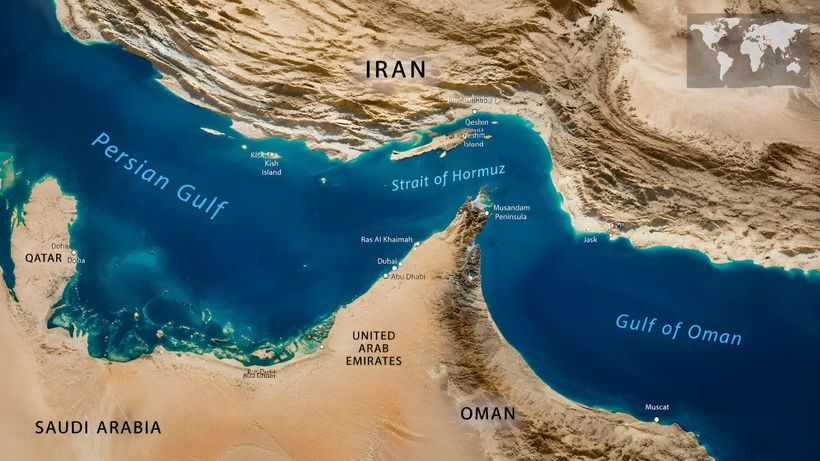
しかし、2026年のディーゼル逼迫のより大きな要因は、米国とイランの衝突激化と、ホルムズ海峡を通過する海運の減少にある。湾岸諸国は地域外へ原油を輸送する代替手段を活用できているが、精製燃料についてはそれがはるかに困難だった。世界の他の地域は、その喪失分を埋め合わせることができない。例えば米国の精製業者は、精製能力の93〜98%で操業しており、言い換えれば「全力操業」の状態にある。
ここに重要な点がある。およそ日量1億バレルの精製能力に対する日量500万バレルの喪失は、控えめに聞こえる。だが失われた能力は、中間留分(ディーゼル、暖房油、ジェット燃料)の輸出に偏っているため、その影響は見出しの数字が示すよりはるかに大きい。だからこそ、原油が1バレル100ドル(約1万5700円)近辺にある一方で、ディーゼルは9月のピーク時に1バレル換算で200ドル(約3万1400円)を超える状況が併存したのである。欧州で先行して進んだ製油所閉鎖、ディーゼルの収率が高いペルシャ湾産原油の市場供給減少、海運の混乱が、いずれも問題を増幅させた。IEAは、在庫が2027年後半まで補充されるとは見込んでおらず、その見通しでさえ不確実性が高いとしている。
ディーゼルは商業と産業に不可欠な燃料である。ジェット燃料は世界の貨物輸送に欠かせない。豊富な原油は、損傷あるいは失われた精製能力の代わりにはならない。
精製の余剰能力がこれほど薄い理由
なぜ業界は緩衝材を築いてこなかったのか。精製の経済性がそれを妨げているのだ。