

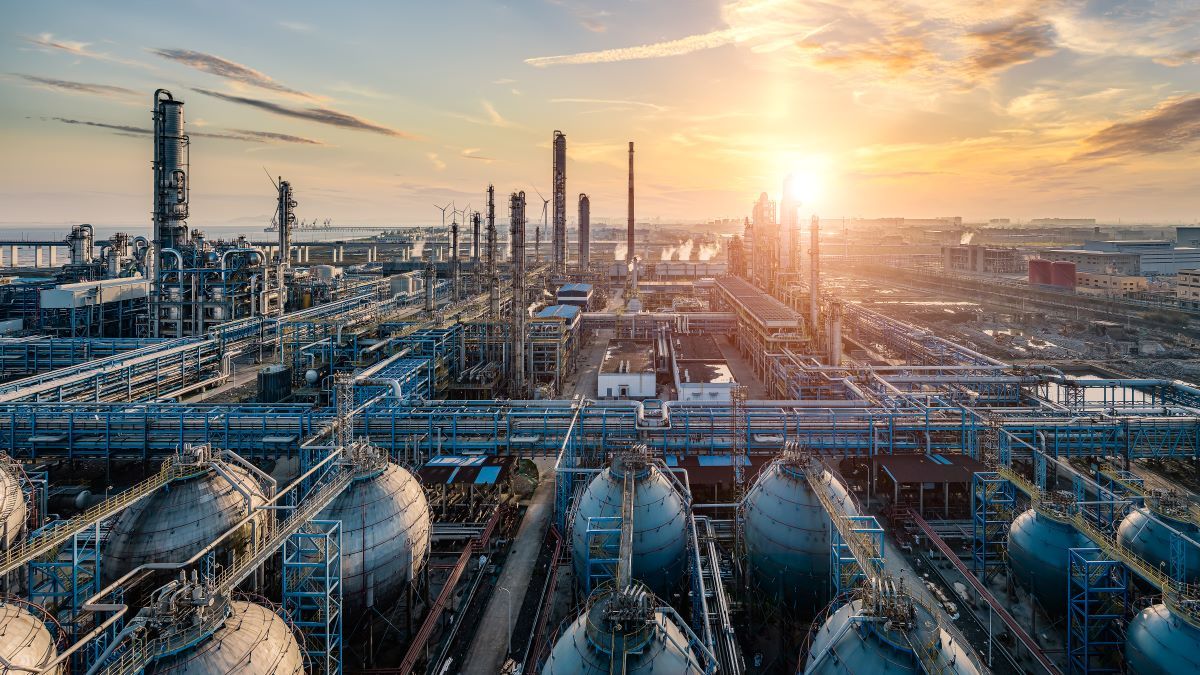
現在のディーゼル危機は、石油業界が長く議論を避けてきた事実を露呈させた。世界の燃料システム全体において、ボトルネック(最大の障害)となっているのは油田ではなく製油所である。原油は、どれほど豊富にあっても、それだけでは役に立たない。トラックや貨物機を動かし、エチレンを生み出すには、まずディーゼル、ガソリン、ジェット燃料、ナフサへと転換されなければならない。
この危機は、10年単位で見れば一時的なものに終わるかもしれない。だが、そこから導かれる将来への示唆は憂慮すべきものだ。それを理解するには、21世紀に世界の精製能力がどのように変化し、いまどこに位置しているのかを考える必要がある。
世界の精製拠点は西から東へと移動した
20世紀の大半を通じて、世界の精製能力は大西洋地域、すなわち北米と欧州に集中していた。しかし過去20年で、燃料需要の重心とともにその中心は決定的に東へ移動した。中国の精製能力は2005年から2025年にかけてほぼ倍増し、いまや米国を上回っている。国際エネルギー機関(IEA)は、スエズ以東の精製能力が史上初めて大西洋盆地を上回ったと推計している。
この流れには、先進国(OECD加盟国)における製油所の閉鎖も含まれる。とりわけ欧州では2000年以降、約30カ所の製油所が閉鎖され、施設の約4分の1が失われた。米国で大規模な製油所が新設されたのは、1977年のマラソン・ペトロリアムによるゲーリービル施設(ルイジアナ州)が最後となっている。米国の精製能力はその代わり、特にメキシコ湾岸で既存施設を高度化することで拡大した。2025年には、ロサンゼルスのフィリップス66とヒューストンのライオンデルバセルの閉鎖により日量約40万バレル(b/d)が失われた一方、欧州の精製能力もドイツと英国での段階的縮小や閉鎖により、最近では最大日量49万5000バレルが減少している。一方、日本では国内需要の減少により業界再編が進んだ。
ノルウェーの調査会社Rystad Energy(ライスタッド・エナジー)の分析によれば、世界の製油所数は2011年にピークを迎え、その後は減少している。その背景には、老朽化したインフラ、低いマージン、電化による需要浸食がある。それでも総精製能力は拡大を続け、過去20年で日量約1350万バレル(およそ15%)増加した。中東、中国、インド、韓国がけん引役である。言い換えれば、施設の集約化が進み、少数の大規模拠点が供給の大半を担う構造になっている。2025年の総精製能力は約日量1億210万バレル、処理量は日量8600万バレルだった。
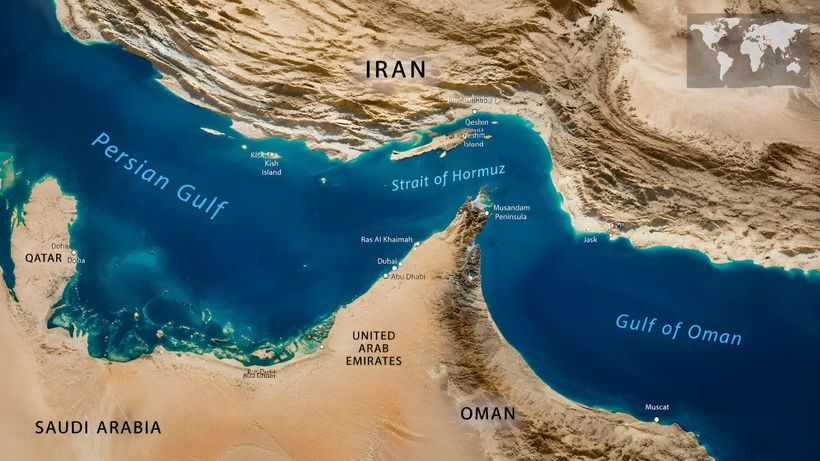
中国と韓国は現在、東アジアと東南アジアにおける精製能力の60%を担い、燃料の海上輸出取引の50%を占めている。世界の需要の中心は、いまこの地域にある。ペルシャ湾岸の精製能力は約日量550万バレルから、2026年までにおよそ日量1200万〜1300万バレルへ拡大した。米国・イスラエルとイランの軍事的緊張以前には、複数の国がさらなる拡張を進めていた。