

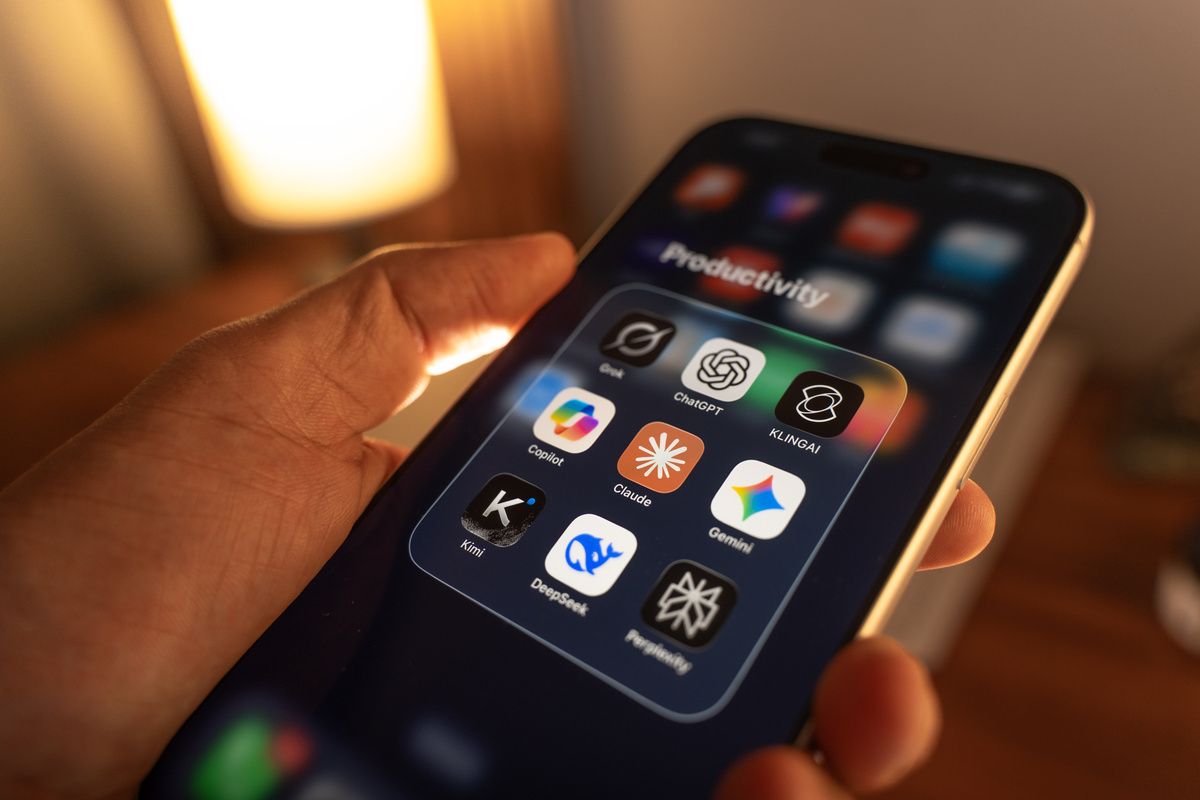
市場で最高水準のAIモデルは、似通い始めている。スタンフォード大学の「2026 AI Index」によると、2026年3月時点で、Anthropic、xAI、Google、OpenAI、Alibaba、DeepSeekの各モデルはいずれもArenaリーダーボードの最上位層に位置していた。同報告書は、競争の焦点がコストと信頼性、そして特定分野への対応力へと移っていると指摘している。
これは、融資、保険、貿易、不動産向けにAIへ資金を投じるすべての人にとって重要だ。モデルがほぼ代替可能で、しかも低コスト化しているなら、持続的な優位性を見いだす場所としては不向きだ。優位性は、モデルがまだ見たことのない記録へ、そしてその記録を保有する企業が、それを耐え得る方法で収集したかどうかへと移りつつある。
差が生まれる場所
スタンフォード大学の同じ章は、税務、住宅ローン処理、企業金融、法的推論の評価で60〜90%のスコアが出ていると報告している。住宅ローンの書類を10件中6件しか正しく処理できないモデルでは、結局すべての書類を人が確認する必要があり、コスト削減は実現しない。60と90の間にこそ、収益機会がある。公開インターネットで訓練された汎用モデルがこの差を埋めるには時間がかかる。必要となる事例の多くは、そもそも公開されていないからだ。
4つの市場、4つの私的アーカイブ
最もわかりやすい例はプライベートクレジットである。国際通貨基金(IMF)の集計によれば、同市場は2023年に資産とコミット済み資本の合計で2兆1000億ドル(約329兆円)を超えた。IMFの2024年4月の「国際金融安定性報告書」は、こうしたローンについて、格付けがなく、取引されることはまれで、通常は第三者の価格算定サービスによるモデルで評価されると説明し、深刻なデータギャップを警告した。さらに同報告書は、こうしたローンを保有する保険会社や年金基金に対する規制要件が、裏付けとなるローンのパフォーマンスを考慮していないとも指摘した。IMFはこれらのギャップの解消を求めている。貸し手にとっては、同じ不透明性が、返済履歴やデフォルト履歴がほかには存在しないことを意味する。金利サイクルを通じて自社の借り手を追跡してきたファンドは、公開モデルが読んだことのない記録を保有している。