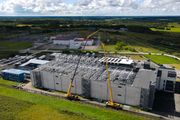


物理的なインフラは長期的な投資である。だが、半導体は陳腐化が早い。需要が予想を下回った場合、稼働率の低いデータセンターは2つの問題を引き起こす。十分な収益が得られないこと、そして機器の価値が低下し続けることだ。
このため、資金調達のあり方が極めて重要になる。莫大なキャッシュフローを利用して設備投資を行う企業は、需要予測の誤りにも耐えやすい。しかし、借入金やほんの一握りの顧客に依存したリースに大きく頼っている企業は、極めて脆弱だ。
過剰建設はどのように展開するか
過剰建設のシナリオはおそらく複数の段階を経て進むだろう。
第一に、価格が下落する。コンピューティングリソースのレンタル料金が安くなる。かつてはキャパシティの空きを待っていた顧客が交渉力を強める。現在ではコスト面で手が出ない小規模企業やスタートアップも、実験を行う余裕が生まれる。
第二に、経営基盤の弱いプレイヤーが財務的な困難に直面する。法的整理や経営難に陥った企業の資産(ディストレスト資産)の売却、業界再編、そして破綻が相次ぐことが予想される。
第三に、中古機器市場が拡大する。大手企業自身を含む割安な資産を狙う買い手が、値下げされた供給能力を購入する。旧型のGPUは、推論や動画処理、科学計算など、より要求水準の低い用途に回されることになる。
第四に、インフラという遺産が残る。仮に一部のデータセンターが閉鎖されたとしても、それらに電力を供給するために設置された送電線、変電所、光ファイバー接続が消えてなくなるわけではない。電力網を強化した地域は、次の需要の波が押し寄せたときに優位に立つことになる。
この供給過剰のシナリオは、投資家にとって必ずしも負の側面ばかりではない。インフラの拡充によって、長期的なリターンが当初の想定を上回る可能性もあるからだ。これには、過剰なインフラが新たな需要を呼び込み、次のサイクルを始動させる可能性すら考慮されていない。