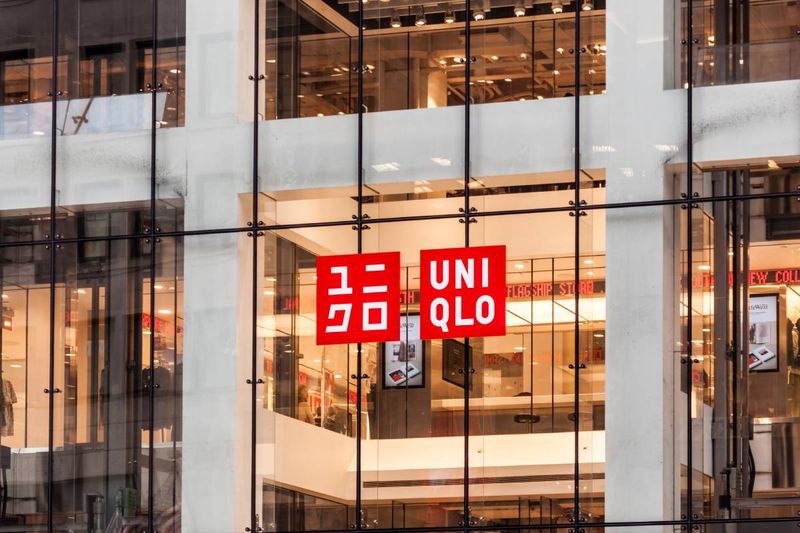
対照的に、ユニクロはほぼ正反対のアプローチを取ってきた。同社の「LifeWear」の提案は、Tシャツ、フリース、ダウンジャケット、ヒートテック、パンツなど、比較的時代に左右されない機能的な衣料と、さらなるサステナビリティに基づいている。
成長を続けるなか、ファーストリテイリングは今後5年以内に北米と欧州のそれぞれで年間売上高約63億ドル(約9990億円)を生み出す目標を掲げている。現在の水準からすれば大幅な増加である。ユニクロの店舗網はすでに世界的に相当な規模に達しているが、同社は2027年8月までにファーストリテイリング全体の店舗網を3545店に増やす見通しで、そのうち海外のユニクロ店舗は1752店となる。
また、同社は単に店舗数を最大化するのではなく、より大型で質の高い店舗に注力する姿勢を強めており、ニューヨークはすでにユニクロにとって最も重要な海外市場の1つとなっている。しかし、目標を達成するには、さらに多くの米国の都市で足場を固める必要がある。
インディテックスはなお大きく先行
一方、インディテックスの2025年度の売上高は約399億ユーロ(約7兆960億円)で、ファーストリテイリングの2026年度の売上高のほぼ2倍に上る。しかし、ファーストリテイリングの経営陣はH&Mを追い抜くだけでは満足せず、年間売上高10兆円(約630億ドル)を目指すというはるかに大きな野心を抱いている。
また、900店近い店舗を擁する中国は長年、ユニクロ最大の海外市場であり続けてきたが、同国では個人消費が弱まり、中国ブランドとの競争も激化している。その結果、米国に注目が集まっているのだ。
とはいえ、強気の見通しにもかかわらず、ファーストリテイリングが15%超の成長を永続的に続けられるかには大きな疑問がある。ユニクロの規模が大きくなればなるほど、現在の成長率を維持するのに十分な新店舗、顧客、市場を見つけることは難しくなるためだ。
その間もZARAは店舗、物流、テクノロジーに大規模な投資を続けており、BershkaやStradivarius、Pull&Bear、そして人気が高まりつつあるLeftiesなど、傘下の他ブランドも拡大している。
ユニクロとZARAの次の10年の覇権争いは、それぞれの本拠地である東京(日本)やア・コルーニャ(スペイン)ではなく、北米のメインストリートやショッピングモールで決するのかもしれない。