

取得事業の売上高は非開示、新株発行に見合う収益を生めるか
IonQが手に入れるのはセキュリティ事業だが、両社はElisityの売上高を公表していない。そのため、Elisityが新たに発行される株式に見合うだけの稼ぎを上げられるのかどうか、IonQの株主には今のところ見極める手立てがない。
今回の買収では、Elisityの企業向けのゼロトラスト技術の基盤を、IonQのポスト量子暗号と量子鍵配送の技術と組み合わせる。ゼロトラストとは、社内のネットワークであっても通信を無条件には信用せず、その都度確かめるというセキュリティの考え方である。なお、ポスト量子暗号は、将来の量子コンピューターでも解読されにくいように作られた暗号、量子鍵配送は、量子の性質を使って暗号の鍵を安全に受け渡す技術を指す。
この組み合わせは、IonQの経営陣が米国時間8月5日の決算説明会で語った内容とも合う。経営陣はこのとき、量子コンピューティングと量子セキュリティのどちらにも、強い需要が出始めていると述べていた。
また、買収額のすべてが確定しているわけではない。総額のうち最大1億5000万ドル(約237億円)は、業績に応じて後から支払う追加の対価、いわゆるアーンアウト(earnout)である。つまり、IonQが支払う額の一部は、Elisityの業績しだいで決まる。
IonQの本業は高成長が続き、通期見通しも引き上げ
IonQは、米国時間10月12日の発表の前と変わらず、急速な成長を続けている。第2四半期(4〜6月)の売上高は8010万ドル(約127億円)で、最近の買収による上積みを除いたオーガニック売上高は、前年同期比132%増えた。経営陣はそのうえで、SkyWaterの分を除いたIonQ単体の2026年の売上高見通しを、2億8000万〜2億9000万ドル(約442億〜458億円)に引き上げた。
営業利益率はマイナス408.2%、株価は売上高の51.8倍
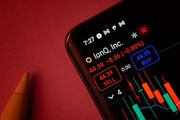
とはいえ、その売り上げには現在も大きな損失が伴っている。直近12カ月のIonQの営業利益率はマイナス408.2%で、営業損失が売上高の4倍を超えている。S&P500の営業利益率は18.5%である。それでもIonQの時価総額は、今なお売上高の51.8倍に当たり、S&P500の3.1倍を大きく上回る。この株価は、成長が今後何年も続くことを前提にしているようにみえる。Elisityが新株の分の元を取れなければ、株主の手元に残るのは、いまだ赤字が続く会社の、前より小さくなった持ち分である。
契約済みで売上未計上の額は約761億円、次回決算で注目したい
今回の買収で、IonQがすでに獲得した受注が変わるわけではない。IonQが第2四半期を終えた時点で、契約を結んだもののまだ納入していない受注、つまり受注残は4億8500万ドル(約766億円)にのぼり、1年前の1億2200万ドル(約193億円)から増えた。次の四半期決算で注目すべきなのは、この受注残と、IonQがいずれElisityの売上高を開示した場合のその数字である。