

フアン退任のコストはどれほどか
向こう1年ほどのコンセンサス予想は楽観的だが、失われる価値は2028会計年度と2029会計年度に表れ始める。契約に基づくアナリストのコンセンサス予想では、エヌビディアの売上高は2027会計年度から2029会計年度にかけて合計約2兆ドル(約319兆円)に達する可能性があると、Tikrは指摘している。
エヌビディアのリスクはより先の年度に現れる。新CEOが製品設計、政府との関係構築、基盤モデル提供企業とのディールメーキングにおいてフアンのスキルを備えていない限り、このリスクは顕在化する。これらはいずれも市場シェアを左右する要素である。
エヌビディアがそうしたスキルを持つリーダーの不在によって市場シェアを失えば、売上高、フリーキャッシュフロー、株式時価総額は低下する。例えば、1兆6000億ドル(約256兆円)という基準に対して3~7%下振れすれば、売上高は250億~550億ドル(約8兆7800億円)減少し、フリーキャッシュフローも250億~550億ドル(約8兆7800億円)削られる可能性がある。
さらに、フアンの退任による株価ディスカウントは、スキャンダル前に4.5兆ドル(約719兆円)だったエヌビディアの時価総額を15~25%押し下げる可能性がある。これはエヌビディアの時価総額から7000億~1兆1000億ドル(約176兆円)を差し引くことを意味し、その半分超は現在の株価にすでに反映されている。
クレスがCEOにとどまる場合、エコシステムへの資金供給はより大きな打撃を受ける可能性がある。CNBCによると、フアンは新たな裁量的案件を年平均でおよそ400億~600億ドル(約9兆5800億円)のペースでまとめてきた。
クレスがそのペースを30~60%落とせば、エヌビディアによるエクイティおよびクレジットの供給は、3年間で350億~1100億ドル(約17兆6000億円)減ることになる。これはCoreWeaveのような新興クラウドプロバイダーにとって痛手となり得る。
投資家が注視すべき点
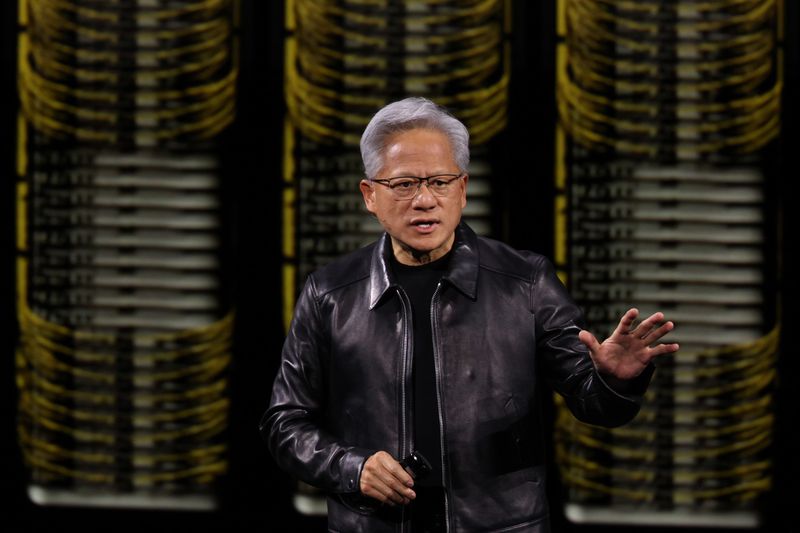
フアンがCEOを退いたことで、エヌビディアにはAI経済を率いる人物が不在となり、成長にブレーキがかかる可能性がある。
投資家は、取締役会がフアンの後任として技術ロードマップを主導できる技術者を指名するか、新たな株式投資や保証案件のペースが鈍化するか、そして11月17日の決算発表後も2028~29会計年度の予想が維持されるかに注目すべきである。