

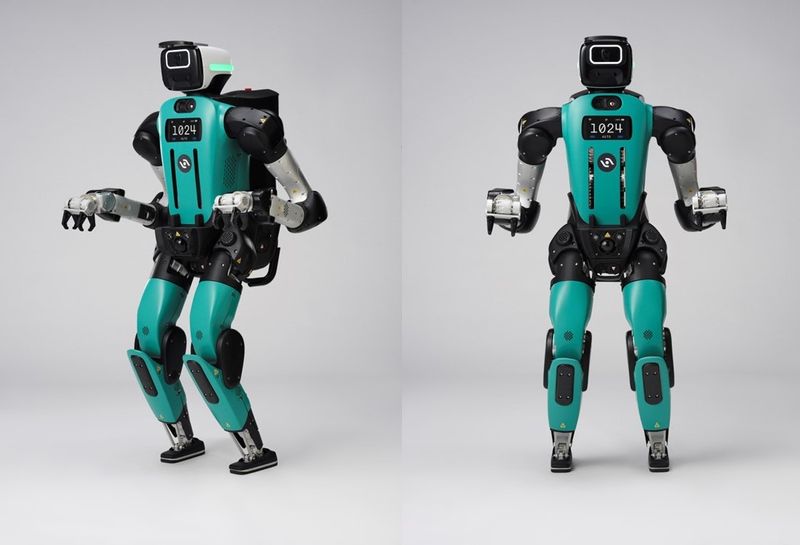
アジリティの比較対象として最も参考になるのが、8月に上海市場に上場した中国の人型ロボットメーカーUnitree(ユニツリー)だ。同社の2025年の売上高は約2億3500万ドル(約372億円)で、株価売上高倍率(PSR)は約36倍だった。これに対し、アジリティの倍率はユニツリーの約40倍に達する。
2025年9月に会員向けに配信した書簡で、筆者らはAIバブルの始まりを見極める基準を、次のように示していた。「AIバブルは、ウォール街の投資銀行家がAI関連の成長ストーリーを売りにする銘柄を、一般投資家に売り込み始めるまでは始まらない」
ドットコムバブルも同じ道をたどった。同書簡で示したデータによると、上場企業数は1995年に462社、1996年に677社、1999年に541社に達した。バブルが膨張し切るまでの数年間、投資家はページビューやメールアドレスの登録件数をもとに企業価値を評価し、投資銀行はその過程で多額の手数料を稼いだ。
アジリティは、ある点で当時の状況に当てはまる。それは、売上高が少ない段階でSPACとの合併を通じて上場し、一般投資家に成長ストーリーを売り込んでいることだ。ただし、同社はあくまで1つの事例に過ぎず、これだけでAIブームの到来を判断することはできない。
上場件数は依然として低水準
IPO(新規株式公開)支援を手がけるルネッサンス・キャピタルによると、2026年の米国のIPO件数はこれまでで121件と、2025年通年の202件に比べて36%減少しており、1990年代後半のどの年と比べてもはるかに低調だ。6月に今年最大規模のIPOを実施したスペースXが、上場時点で売上高が既に数十億ドル規模に達していたことからも分かる通り、現在の大型案件は実体を伴っている。一方で、AIバブルの兆候を見極める上で次に注目すべきなのはSPACの動向だ。SPACはまず資金を調達し、その後に買収対象となる事業会社を探す。買収先を見つけられなければ、調達した資金を出資者に返還しなければならない。
2026年1月から8月までに上場したSPACは142社に上り、同じ期間に上場した事業会社の99社を上回った。この数は2025年の年間実績とほぼ同数である一方、前回のSPACブームがピークを迎えた2021年の600社超には遠く及ばない。これらのSPACは、定められた期限までに買収先を見つける必要がある。
アジリティも、こうしたSPACとの合併によって上場した企業の一つである。投資家は、同社に続いてAIの成長ストーリーを掲げる企業が何社SPAC上場を果たすかに注目すべきだ。
筆者らの判断基準に基づけば、AIバブルはまだ始まっていない。従来型のIPO件数は前年に比べて3分の1減少しており、最大の上場案件は数十億ドルの売上高を上げている企業によるものだった。投資家は、確固たる売上を上げているAI企業の保有を継続し、新規上場する企業についても売上高を基準に評価すべきだ。アジリティはナスダック市場に上場した初の人型ロボット専業メーカーだが、現在の株価には、今後数年間にわたる受注が売上高として計上されることが織り込まれている。