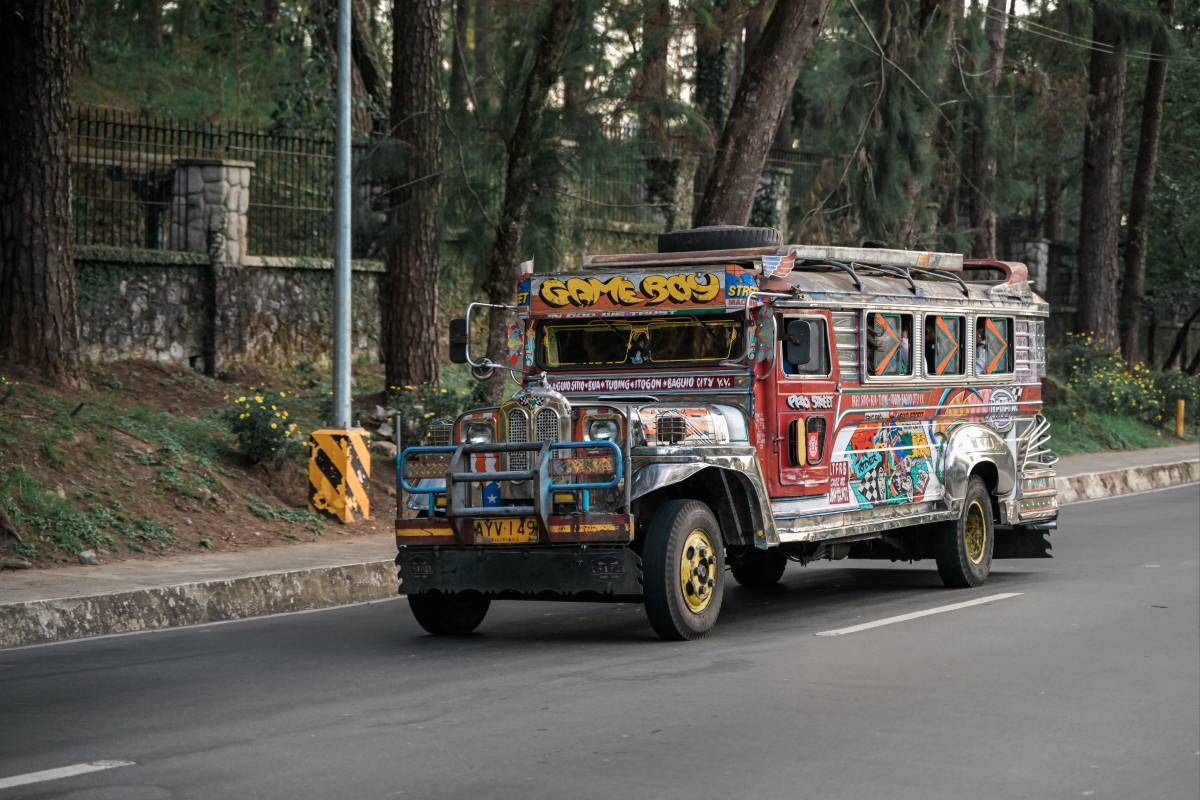
ジプニーは単なる移動手段ではない。フィリピンの象徴である。第2次世界大戦後に残された米軍の余剰ジープから生まれたジプニーは、フィリピンで最も広く利用されている公共交通機関であるだけでなく、色鮮やかでにぎやかな芸術作品でもある。ディーゼルエンジンが排気ガスを吐き出しながら各地で乗客を運ぶその姿は、フィリピンが20世紀を代表するエネルギー危機のひとつにどう対応したかを物語っている。
1973年のオイルショック後、フィリピン政府は戦略的脆弱性に対応するため、大規模なエネルギー政策を打ち出した。当時、同国はエネルギー需要の93%を輸入石油に依存し、その大半は中東からのものだった。当時、ディーゼルはガソリンより安かったため、政府はジプニー所有者に燃料の切り替えを促した。省エネを啓発する広報活動や、国内の石炭消費拡大に向けた取り組みなど、他の施策も相まって、少なくとも一時期は輸入化石燃料への依存を低減させることができた。
先日の実情調査でマニラの渋滞に巻き込まれながら、私はジプニーの次なる進化を容易に想像することができた。ホルムズ危機で燃料価格が高騰するなか、当局が車両の一部を電動化しようとするのは当然のことだ。熱帯の暑さをしのぐ場として人気のショッピングモールも、道路上で増加するEVへの対応として、充電設備の増設を進めている。
フィリピンが直面する課題は単純ではない。人口1億2000万人を抱える密度の高いこの国では、必要な風力や太陽光発電の容量を確保するスペースの確保が難しく、送電網も大幅な改修を要する。しかし、フィリピンは過去にもこの規模の大変革を断行した実績がある。1973年から1985年にかけて、国内のエネルギー生産量を増やし、輸入石油依存度を92%から55%へと引き下げたのだ。
ホルムズ危機、それがフィリピンのようなエネルギー輸入国に及ぼす影響、そして政府の対応は、「歴史は繰り返さないが韻を踏む」という言葉の見事な例と言える。同時にこれらは、第10版となるEnergy Transition Outlookを貫く「分断」を映し出してもいる。
エネルギー輸入国とエネルギー輸出国
過去5年間で、一次エネルギーミックスに占める非化石エネルギーの割合は、主要な3つの輸入地域である欧州、中国、インドで2.2ポイント上昇した。一方、主要な輸出地域である北米、ロシア、中東では、上昇幅はわずか0.7ポイントだった。
電力はより効率的であるため、電化はあらゆる場所で進んでいる。しかしエネルギー輸入国で電化がより速く進む理由は、もうひとつある。各国が電化を戦略的資産であり、エネルギー自立を高める道筋だとますます見なすようになっているからだ。
EV、ヒートポンプ、蓄電池設備、再生可能エネルギー発電所のいずれも、将来の輸入燃料への依存を減らす。国内の発電能力が拡大するたびに、変動の激しい世界の石油・ガス市場へのエクスポージャーは低下する。電化はエネルギー安全保障の手段になりつつある。
ただし、この計算を単純化しすぎるべきではない。例えばフィリピンは中国と長年にわたる領有権問題を抱えており、中国のグリーン技術を全面的に受け入れる判断を複雑にしている。欧州も同様に難しい地政学上のトレードオフに直面している。欧州で最も急速に再生可能エネルギーの導入を進めている国のひとつであるスペインは、中国との緊密な協力関係によりブリュッセル(欧州連合本部)の警戒感を買っていると報じられている。
また、石油・ガス生産国が需要の急崩壊に直面していると考えるべきでもない。むしろ多くの生産国は生産の最大化を図っており、中東の供給不足は機会を生んでいる。中東の生産国にとって、将来は以前ほど好ましいものではない。前回のOutlookでは、2060年までに同地域が世界の石油の50%を供給すると予測していたが、今年のOutlookではその数字は40%に下がった。
石油・ガス生産地域であっても、電化は化石燃料需要を侵食するうえで重要な役割を果たす。テキサス州は米国の石油・ガス生産の中心地だが、最近では宙返りするTesla Roadsterの発表の場となり、同州の高速道路は最先端の電動自律走行トラックの試験場にもなっている。しかしエネルギー輸入国経済とは異なり、輸出国が石油・ガスへの依存を減らすことを迫られる経済的・安全保障上の圧力は小さい。エネルギー輸出国も電化を進めるが、その速度は輸入国より遅い。
さらに、石油・ガス生産国には一段の下振れリスクもある。
ホルムズ危機が長引くほど、石油・ガス生産国を取り巻くリスクの構図は複雑になる。われわれは、中東紛争が2030年まで続き、その4年間に石油・ガス価格が緩やかに高止まりするという前提で感応度分析を行った。その結果、紛争が続く間の需要は4〜6%低くなり、世界の石油・ガス需要は2060年まで、われわれの主要予測を2〜5%下回り続けることがわかった。
成熟技術と新興技術
各国が化石燃料からの脱却にますます前向きになっている理由のひとつは、それが経済的に理にかなうからである。多くの場合、太陽光発電と陸上風力は、石炭火力やガス火力による発電より安い。実際、化石燃料による発電は昨年ピークに達した可能性が最も高いとわれわれは見ている。同様の理由から、ホルムズ危機以降、EV販売は幅広い国々で急増している。
水素と二酸化炭素回収・貯留(CCS)は異なる現実に直面している。どちらも、直接電化が難しい鉄鋼、化学、海運、航空などの分野で排出量を削減するために不可欠であり続けている。だが、導入は多くの人が予想していたよりも遅く進んでいる。今年のOutlookでDNVは、昨年のOutlookと比べて2050年の水素導入見通しを29%引き下げ、CCSの見通しも15%引き下げた。理由は技術的ポテンシャルの不足ではない。むしろ、これらの技術は高コストであり続け、より不確実な経済環境のなかで産業競争力への懸念が高まっているためである。
最大の焦点であり続けるエネルギー安全保障
われわれのモデルの結果は明確だ。パリ協定の目標は達成されず、今世紀末までの世界の平均気温上昇は2.3℃に達する。これはわれわれが望む未来ではないが、予測される現実である。各国政府の戦略的優先順位は過去5年間で大きく変化した。気候変動対策の優先度が下がるにつれ、政治的関心と金融資本は別の場所へ移っている。欧州は、新たなNATO支出目標を満たしながら、大規模な水素プロジェクトを負担できるのか。また、AIによる世界の電力需要はEVや空調の需要を下回ると予測しているものの、本来ならエネルギー移行を加速させるはずの投資をAIが吸収しているのが現状だ。
この2つの分断は、エネルギーに関する過去の前提がもはや通用しないことを示している。石油とガスは何十年にもわたって世界中を自由に流通してきたが、サプライチェーンは再編されつつあり、この方程式の両側にいる投資家のリスクは高まっている。