

米国は史上最多の原油を生産している。米エネルギー情報局(EIA)によると、2026年の米原油生産量は日量平均1380万バレルと過去最高を記録し、前年に打ち立てられた過去最高を更新する見通しだ。
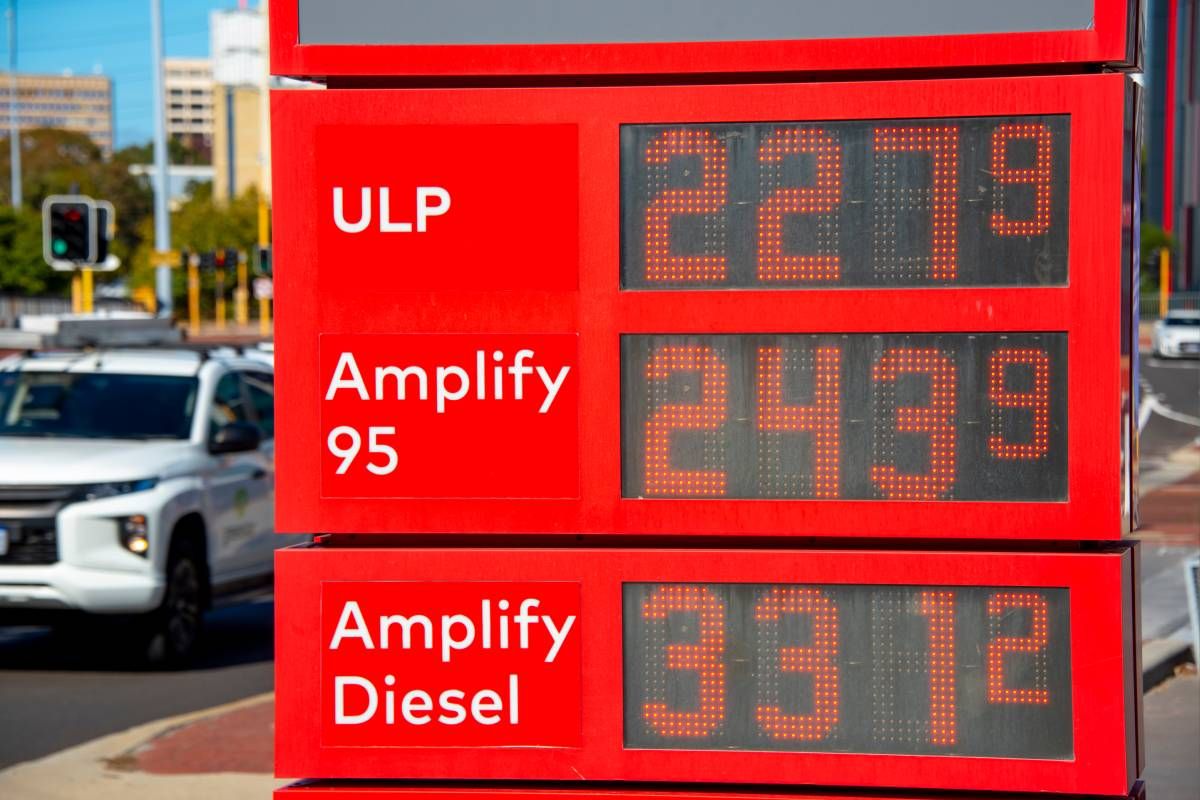
しかし、ディーゼル燃料価格は最近になって過去最高値に高騰しており、中間留分の在庫は異例の低水準にとどまっている。EIAの予測では、こうした在庫は2027年の大半を通じて過去5年のレンジを下回り続け、在庫量は20年以上ぶりに1億バレルを割り込む見込みだ。一見すると、これは矛盾しているように思える。米国に史上最多の原油があるのなら、なぜ製油会社は単にディーゼル燃料の生産量を増やせないのだろうか。
その答えは、原油とディーゼル燃料が互換性のある商品ではないからだ。原油は製油所を通ることで初めて、ディーゼル燃料、ガソリン、ジェット燃料、暖房用油、あるいは消費者が実際に使用するその他の多種多様な石油製品へと変わる。原油が過去最高のペースで生産されている一方で石油製品市場が逼迫し得るのは、原油が地下から汲み上げられた後の工程にボトルネックが存在する可能性があるからだ。現在、まさにその状況が強まりつつある。
1バレルの原油は1バレルのディーゼル燃料ではない
石油市場に関する最も根強い誤解の1つは、製油会社がガソリンやディーゼル燃料をどれだけ製造したいかを決め、単にそれに応じて生産調整を行えるという思い込みだ。製油会社にもある程度の柔軟性はあるものの、それは化学的性質、原油の品質、製油所の構成、そして各施設に設置された設備によって制限されている。
米国の製油所で処理される標準的な1バレル(42ガロン)の原油からは、およそ19〜20ガロンのガソリンと、11〜13ガロンの超低硫黄中間留分が生産され、その大部分がディーゼル燃料や暖房用油となる。残りがジェット燃料、石油化学用原料、アスファルト、石油コークス、その他の製品となる。
2025年、中間留分は米国製油所の総得率の約30%を占め、完成ガソリンは46%近くを占めた。製油会社が操業条件を変更したり、異なる原油を処理したり、市場価格に対応したりすることで、これらの割合はある程度シフトすることはある。しかし、中間留分を約30%生産するように設計された製油所が、ディーゼル燃料の価格が高いからといってその割合を単純に2倍にすることはできない。
現代の製油所は、蒸留塔、接触分解装置、水素化分解装置、コーカー、脱硫装置、その他の処理ユニットで構成された非常に複雑なシステムだ。それぞれ特定の原油の種類や製品市場に合わせて設計されており、事業者はそうした制約の中で最適化を図ることはできても、製品構成をどれだけ変更できるかには限界がある。だからこそ、原油生産が過去最高であることを指摘して、製油会社により多く作れと要求するだけではディーゼル燃料不足は解決しないのだ。
製油所はすでにフル稼働状態
稼働率がすでに高い状態にある場合、米国の製油所が生産できる追加のディーゼル燃料の量にも現実的な限界がある。第3四半期、各社が非常に力強い精製マージンに対応したため、米国の製油所は平均で能力の約96%という高水準で操業したと報じられている。世界的な製品供給が逼迫する中、ディーゼル燃料の価値とその原料となる原油価格との差額を示すディーゼルのクラックスプレッドは異次元の水準に達した。
製油所が90%台半ばの稼働率で稼働している場合、新たに立ち上げられる余剰能力はほとんど存在しない。また、メンテナンスの実施は不可避であり、秋は伝統的に製油所の定期修理が集中する時期であるため、プラントを最高出力で無期限に稼働させ続けることはできない。マージンが魅力的であれば事業者はメンテナンスを多少先送りすることもできるが、最終的には点検や修理のために装置を停止させなければならない。
また、米国の総精製能力もわずかに減少している。EIAの報告によると、2026年年初時点での稼働可能な常圧蒸留能力は日量約1820万バレルで、前年同期比で日量約25万バレル減少しており、全米で稼働可能な石油製油所は130カ所残るのみとなっている。既存の製油所が時間の経過とともに大幅に拡張されてきたため、これは米国の精製業界が壊滅的に崩壊したことを示すものではないが、消失した世界供給を補うために待機している巨大な予備能力が存在しないことを意味している。
さらに、精製能力の拡張は、単に新たな油田を掘削することとはまったく異なる。大規模な製油所の拡張には数十億ドル、何年もの設計・建設期間、長期にわたる許認可手続き、そしてその投資が何十年にもわたって利益を生み続けられるという確信が必要となる。需要の伸び、環境政策、電動化、燃費基準などがすべて長期的なリターンに対する不確実性をもたらしている業界にあって、こうしたコミットメントを下すのは容易ではない。
不足は世界規模で起きている
現在のディーゼル燃料問題を米国だけに注目して理解することはできない。EIAによれば、中東、ロシア、中国からの大幅な供給消失を受けて、米国の中間留分在庫は4月に過去5年のレンジを下回った。米国の製油会社は高価格を支払う意向のある世界市場に向けてより多くの燃料を輸出することで対応し、2026年の大半において中間留分の純輸出量は過去5年間の最高値またはそれに近い水準で推移してきた。
ロシアはウクライナによる攻撃で精製システムの一部が損傷したため、燃料輸出を制限している。中東の製油所生産と出荷はイラン紛争によって混乱をきたしており、一方、中国は国内製油所が激減した在庫の復元に取り組む中で10月の燃料輸出の大半を停止した。これらを合わせると、複数の主要地域で同時にディーゼル燃料の入手可能性が逼迫する事態となっている。
欧州は過去15年間にわたり精製能力を着実に削減してきたため、特に脆弱な立場にある。欧州および近隣地域の精製能力は、2009年の日量約1750万バレルから現在は日量約1440万バレルに減少しており、輸入石油製品への依存度が高まっている。複数の従来の供給元が同時に制限されると、バイヤーは利用可能な製品をめぐってより激しく競合し、その価格上昇が米国の市場にも跳ね返ってくる。
米国の高い原油生産量が直ちに安価な米国のディーゼル燃料に結びつかないのはそのためだ。米国は世界的な石油製品市場に参加しており、国内価格は地元の供給状況と他地域のバイヤーが支払う意向のある価格の双方を反映している。
なぜ輸出を停止しないのか
そこで当然、次のような疑問が浮上する。米国のディーゼル燃料在庫がこれほど少ないのであれば、なぜ製油会社に輸出を認めているのか。
トランプ米大統領が今週禁止措置を実施しないと述べる前、トランプ政権はディーゼル燃料の輸出制限を検討していた。そうした制限を導入すれば、短期的には全米により多くのディーゼル燃料を留め、国内価格を下げる可能性があるものの、事態を複雑化させるトレードオフが存在する。
製油会社は単一の製品を孤立して最適化するのではなく、バレル全体の最適化を図る。輸出制限によってディーゼル燃料の生産価値が下がれば、製油会社は稼働率や製品得率を変更する可能性があり、一方、海外のバイヤーは米国産の燃料を他の場所から代替調達せざるを得なくなる。ガソリンとディーゼル燃料は同じ精製システムから生まれるため、一方の製品の価格を下げることを目的とした政策が、もう一方の経済性や可用性にも影響を与えることがある。石油市場は相互に深く接続しているため、単体で見ればシンプルに思える政策が、システムの他の部分に二次的な波及効果をもたらす可能性があるのだ。
したがって、米国は世界最大の原油生産国であり、石油製品の主要輸出国であり、同時にディーゼル燃料価格の極端な高騰を経験している国であり得る。これらの状況は矛盾しているわけではなく、石油のサプライチェーンの異なる段階を反映しているに過ぎない。
在庫の重要性
最も重要な短期的な課題は在庫だ。ディーゼル燃料市場では通常、製油所の予期せぬ停止、需要の増加、あるいは海外からの供給中断が生じた際のクッションとなる製品在庫を保有している。そのクッションが大幅に枯渇しており、通常の状況であれば容易に吸収できたはずの混乱に対して、市場がはるかに脆弱になっている。
EIAは、米国の中間留分在庫が2027年に向けて異例の低水準にとどまると予想しているが、今後数カ月間は季節要因が追い打ちをかける可能性がある。製油所は通常、秋に定期修理を行い、収穫期には農業用需要が高まり、寒くなるにつれて暖房用油の需要が増加し始める。在庫がすでに乏しい状況では、こうした定期的な季節的変動が価格に極めて大きな影響を及ぼす可能性がある。
仮にイラン紛争が終結したとしても、市場が即座に正常に戻るわけではない。地政学的緊張が緩和し、停止していた製油所の生産が再開されれば、原油やディーゼル燃料の価格が急落することは十分あり得る。しかし、世界は危機の中で取り崩された在庫を復元する必要が依然としてある。
EIAの試算によると、世界の石油在庫は今年すでに約4億バレル減少しており、2026年末にかけてさらに減少すると予想されている。それらの在庫を補填するには、長期間にわたって生産が消費を上回る必要があり、目先の地政学的リスクプレミアムが失せた後でも、多くの予測より市場の逼迫した状態が長く続く可能性がある。
真のボトルネック
過去10年の大半において、米国のエネルギー安全保障に関する議論は原油生産に集中していた。シェール革命によって米国の生産者が膨大な量の原油を供給できるようになり、その問題は大きく解決されたが、原油生産ははるかに長いサプライチェーンの1つのコマに過ぎない。
現在のディーゼル燃料の緊迫状態は、エネルギー安全保障が精製能力、在庫、パイプライン、貯蔵ターミナル、輸送ルート、そして原油を消費者が実際に必要とする製品に変換できる製油所の世界的なネットワークにも依存していることを示している。それらのコマのいずれかが制限された場合、過去最高の原油生産量だけでその不足を補うことはできない。
米国に不足しているのは原油ではない。供給可能なディーゼル燃料が不足しているのだ。世界の精製出力が回復し、在庫が再構築されるまで、この2つの状況は共存し続ける可能性がある。