

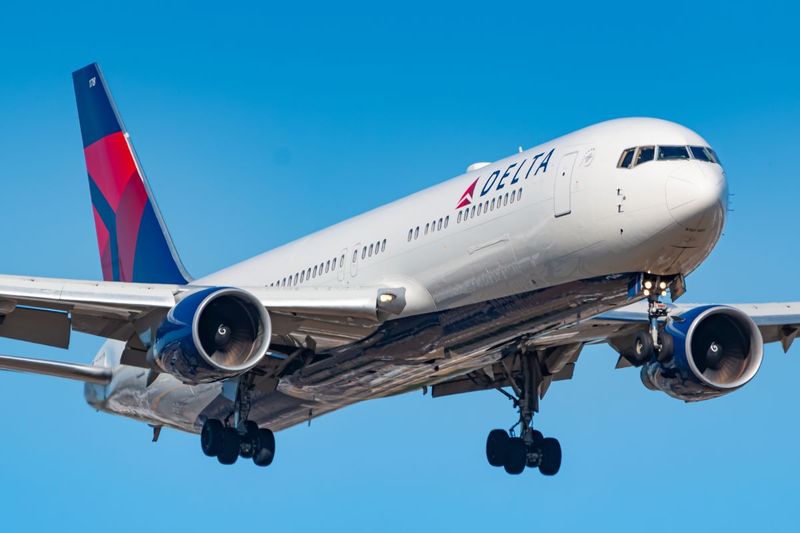
デルタ航空はフィラデルフィア郊外に自社製油所を保有しており、精製プレミアムが最も高かった北東部で、その一部を取り戻すことができる。アナリストは、この製油所によってデルタ航空の第4四半期の燃料費は1ガロンあたり約0.40ドル低下し得ると推定している。同社の営業利益は支払利息を8倍超カバーしている。これに対し、ブルームバーグのデータによると、アメリカン航空の営業利益は現在、支払利息をまったくカバーしていない。
バリュエーションは控えめだ。デルタ航空、ユナイテッド航空、サウスウエスト航空は予想利益の約9〜11倍で取引されており、約20倍のS&P 500の半分程度である。航空会社は景気循環性の高さから常に市場に対してディスカウントで取引されてきたが、UBSのアナリストは、業界が実質的な価格決定力を示した今、質の高い航空会社は時間とともに、構造的にはより高いバリュエーションを得られる可能性があると論じている。
決算シーズンに備えよ
決算シーズンは10月9日、デルタ航空から始まる。燃料価格は複数の航空会社が示した見通しを上回って推移しているため、第3四半期決算は打撃を受けるだろう。ウォール街はそれをおおむね織り込んでいる。私が注目するのはむしろ第4四半期の売上高見通しであり、価格決定力が燃料費を上回れるかどうかである。
中東紛争が長引けば、先物市場の見通しが誤りだったと証明される可能性がある。また、足元での10年物米国債利回りの急騰は、個人消費を冷やす可能性がある。
政策リスクもある。政権はディーゼル輸出の禁止を検討している。先週、数十の業界団体が大統領に対し、禁止措置は製油会社に生産削減を迫り、ジェット燃料価格を押し上げると警告した。クリス・ライト・エネルギー長官とダグ・バーガム内務長官も同様の見方を共有しているとされる。私がよく言うように、政府の政策は変化の先行指標である。
嵐のなかで買う
航空株は、この燃料ショックが永遠に続くかのように値付けされている。先物市場は、そうではないと言っている。旅行者は高い料金を支払っており、供給能力も規律を保っている。
バークシャーは、ジェット燃料が1ガロン2ドルに戻ることに賭けているわけではない。同社は、燃料費が以前より高くなった環境で勝つのに最も適した航空会社に賭けているように見える。そして、嵐が最も激しい局面を通じて買い続けてきたのである。