

これまで何度も述べてきたように、PMIは歴史的にモノ(製品)やコモディティー(市況商品)の需要の先行指標として役立ってきた。現在、この指標は需要が強いことを示唆している。
貿易統計も同様の傾向を示している。ドイツの物流大手DHLによると、2026年上期のモノの貿易額は、新型コロナウイルス禍後の反動増の時期を除けば過去15年で最も高い伸びを見せた。1〜3月期には、モノの貿易額の伸びのうち76%は半導体などAI関連製品の貿易によるものだった。
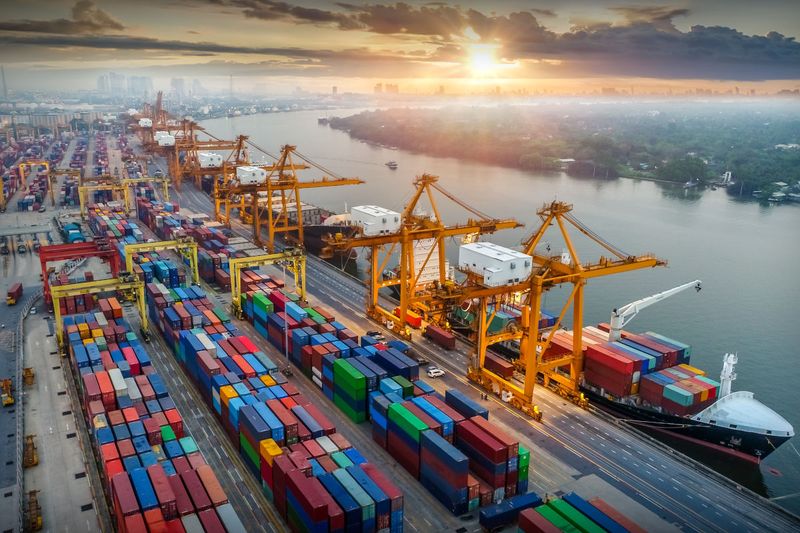
こうした需要の強さは米国の港湾の活動にも表れている。これは、米国の消費者信頼感が過去1年で最低の水準に落ち込むなかでの動きだ。ロサンゼルス港は6月から8月にかけて、3カ月間の貨物取扱量が開港以来の多さになった。さらに、向こう3週間にロングビーチ港に到着する輸入貨物量も前年の同じ時期を50%上回ると見込まれている。
米国向け航路のコンテナ運賃は過去最高に迫る
中国発のコンテナ船スポット運賃の動向を示す上海コンテナ運賃指数(SCFI)は、この1年で3倍超に上がった。それでも、2022年1月に記録した最高値に比べるとまだ28%ほど低い。
この指数の動きの裏には航路による違いがある。実のところ欧州向け航路では、スエズ運河を経由する運航が一部再開されたのに伴い、運賃が下落している。英調査会社ドゥルーリーの世界コンテナ運賃指数(WCI)によれば、上海からロッテルダムまで40フィートコンテナ1個を輸送する運賃は7月以降に約31%下がった。
一方、米国向け航路では反対の動きが見られる。同じ40フィートコンテナ1個を上海からニューヨークまで運ぶ運賃は記事執筆時点で1万428ドルと、6月半ばから78%上がっている。また、北アジアから米東海岸への航路の運賃は、2022年4月につけた過去最高値まであと200ドルほどに迫っている。
興味深いことに、上海からロサンゼルスまで40フィートコンテナ1個を輸送する運賃が7835ドルなのに対して、ロサンゼルスから上海までの運賃はわずか791ドルと約10分の1にすぎない。
業界全体に記録的な高収益が広がる
運賃の高騰はまさに「上げ潮はすべての船を持ち上げる」ものであり、海運各社の業績見通しにも反映されている。ドイツの海運大手ハパックロイドは、年初時点では今年の業績について、13億ドル(約2060億円)の損失から4億ドル(約630億円)の利益とかなり幅のある見通しを示していた。だがその後、2度にわたって上方修正し、現在は2026年のEBIT(利払い・税引き前損益)を12億5000万~17億5000万ドル(約1980億〜2770億円)と見込んでいる。