

メタは売上高の98%を広告に依存、広告以外は73%増
2026年第2四半期、メタの売上高の約98%を広告が占めた。売上高全体の608億ドル(約9兆6060億円)のうちの594億ドル(約9兆3850億円)が、広告によるものである。そのため、どんな新事業も、本業の広告事業と比べれば小さな規模から始まることになる。
advertisement
それでも、収益源の多様化が進み始めている。メタのアプリ事業では、広告以外の売上高が前年同期から73%増え、会社全体の伸び(28%)を上回った。経営陣によれば、この伸びを主に支えたのは、WhatsAppの有料メッセージ(企業が顧客とのやり取りに使うメッセージへの課金)とサブスクリプションだという。メタは、広告以外の収益源を育てる力を早くも示している。とはいえ、売上高全体に占める割合は、まだごくわずかだ。
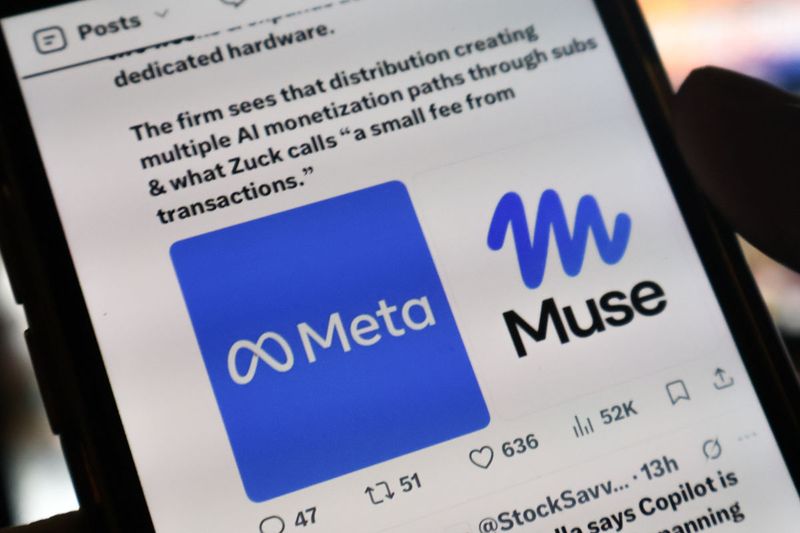
Museは、広告以外の次の収益源になるかもしれない。投資家向けニュースサイトのProactive Investorsが最近報じたところでは、メタは、AIエージェントを通じた買い物から、取引額の一定割合を手数料として受け取る方法や、アフィリエイト報酬(紹介した商品が売れたときに受け取る成功報酬)で、収益を得ようとする可能性がある。
メタ株は52週高値を7.3%下回る、新事業はまだ株価に表れず
この1カ月で上昇したとはいえ、メタの株価は今も過去1年(52週)の最高値を7.3%下回っている。過去12カ月の上昇率は1.4%で、S&P500の17.0%に及ばない。こうした数字から判断すると、現在の株価には、大きな新事業が育つことまでは、まだ織り込まれていないようだ。
advertisement