

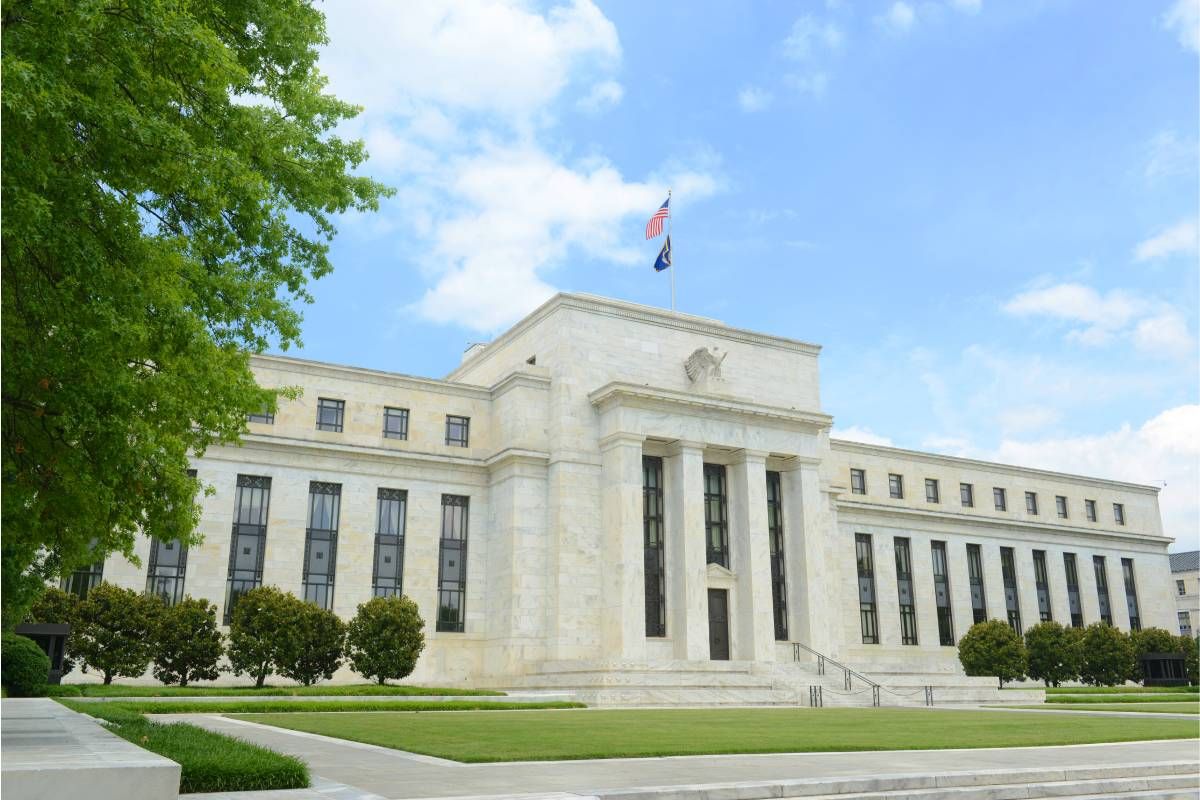
米連邦準備制度理事会(FRB)は9月に開催した連邦公開市場委員会(FOMC)の議事要旨を公表し、参加した政策決定者の大半が年内の追加利上げを想定していることが明らかになった。議事要旨には、「今回の会合以降の金融政策の見通しについては、大半の参加者が年内にもう一度フェデラル・ファンド(FF)金利の目標レンジ(Target Range)を引き上げるのが適切と判断した」と記されている。これは、政策決定者が9月の会合で公表した見通しと一致しており、今回の議事要旨はその姿勢を改めて裏付けるものとなった。
中立金利の上昇に焦点
重要な点として、議事要旨には「数名の参加者が、中立FF金利の推定値、ひいてはFF金利の目標レンジの適切な設定に関する見解を引き上げたと言及した。複数の参加者は、現在の政策金利は引き締め的ではない、あるいは引き締め的だとしても小幅にとどまるとの見方を示した」と記されている。
これは金融政策にとって重要なポイントだ。FRBが現在そうしているように、インフレを抑制しようとする場合、基本的には金利を中立水準より高くする必要がある。
もし政策決定者が現在の金利を中立金利に近いと見なしているならば、インフレを抑制するため、金利のさらなる上昇を望む可能性がある。債券利回りや住宅ローンコストはすでに数年ぶりの高水準にある。
もちろん、多くは今後のインフレ動向次第である。しかし、もし政策決定者が現在の金利が中立水準付近にあり、インフレ率が目標を上回っていると考えているのであれば、2027年に向けた利上げを想定している可能性がある。ただし、議事要旨がこのコメントを「数名の」あるいは「複数の」政策決定者によるものとしている点には注意が必要であり、委員会全体が支持しているわけではなく、例外的な見方である可能性もある。それでも、そのグループが十分な影響力を持てば、政策を左右する可能性がある。
債券市場の予測は、これがどちらかといえば例外的な見方であることを示唆している。現在、市場が最も可能性が高いと見ている道筋は、次回会合(10月27日〜28日)は金利を据え置き、12月に利上げを行い、その後2027年におそらくもう1回か2回の利上げを実施するというものだ。この予測では、連続的な利上げではなく、今後の経済指標次第で金融引き締めのペースを緩やかにしていくことになる。これは市場予想からの修正である。数週間前までは、10月と12月の両方での利上げが有力視されていた。
CPIの発表が市場予想を変える可能性
FRBの10月会合の前に発表される次回の消費者物価指数(CPI)は、極めて重要になる可能性がある。FOMCが単一の発表内容を過度に重視する可能性は低いが、インフレが沈静化しなければ、利上げの時期が前倒しされる可能性がある。現在のところ、市場は次の利上げが12月に行われるとほぼ確信している。
今後の市場予想
市場は2026年中にあと1回の利上げを想定しており、それは12月の会合となる可能性が高い。より疑問視されているのは、2027年の金利見通しだ。現在、市場は金利が緩やかなペースで上昇し、来年はさらに1〜2回の利上げが行われる可能性があると見ている。
とはいえ、金利には上振れリスクがある。インフレに沈静化の兆しが見られない場合、さらなる利上げが行われる可能性があることを示すいくつかの兆候がある。一部の政策決定者もその考えを支持し始めているようだが、来年の金利の軌道は依然として不透明である。