

AIのユーザーサイドに注目
その厳選ぶりは、組み入れ上位銘柄によく表れている。例えば、7月末時点の組入比率1位(3.2%)であるNEC。同社はガバメントクラウドやサイバーセキュリティといった国策の中心的なポジションにありながら、AIの文脈でも業績向上の期待が大きい。特に尾形が注目しているのが、AIのユーザーとしての側面だ。「コーディングなど協力会社に出していた開発業務をAIで内製化し、劇的なコスト効率化を進められる立場にある」。今年2月のアンソロピックショック以降、「SaaSの死」というバズワードとともに情報・通信セクターは全面安に見舞われたが、尾形は「将来の成長度合いに対して明らかに割安」と逆手にとらえた。NECのここ3カ月の株価推移は、6月後半の3,657円を底値に8月末時点で4,908円にまで戻している。
ただ、足元の相場環境について、尾形には気がかりなことがある。それは、業績好調な企業の株価が伸びない現象が増えていることだ。相場を牽引してきたAI・半導体関連を中心に、4~6月期は多くの銘柄が大幅な増収増益の好決算だったにもかかわらず、発表後に売られるケースが後を絶たなかった。「春先に急騰しすぎた反動です。6~7月にポジションの偏りが解消されると見ていましたが、8月になってもまだ偏りが残っている印象。しばらくはAI・半導体中心の相場には戻らないでしょう。多くの投資家にとって、上半期に稼いだ貯金をどこまで守れるかという相場になっている」。当面は防衛やIP(知的財産)など、AI・半導体以外で確実に業績が伸びている企業へと資金が分散していくと読む。また、NECに象徴されるように、「AIというテーマ自体も、これまでのインフラをつくる側から、実際にAIを使うユーザーサイドへと市場の目が移る局面が来る」と見ている。
マクロ経済は日米共に長期金利が歴史的な上昇局面にあり、将来の業績成長を織り込むグロース株は割高感が意識されやすい逆風も吹いている。ただ、金利が落ち着きを取り戻せば、企業の持続的な業績成長に再びスポットライトが当たると尾形は確信している。「実績のある運用プロセスと、地道な現場リサーチを徹底し、次のグロース相場で確実なパフォーマンスを出すための準備を整えています」と強気の姿勢を崩さない。
企業の持続的な業績成長に重きを置く「成長戦略フォーカス・ジャパン」が良好なパフォーマンスを上げられるかどうかは、高市政権の成長戦略が実を結ぶかと表裏一体の小さな写し鏡でもある。今の基準価額は、期待と現実のギャップを示しているといえるだろう。間違いないのは、その成否を判断するには、もうしばらく時間が必要ということだ。
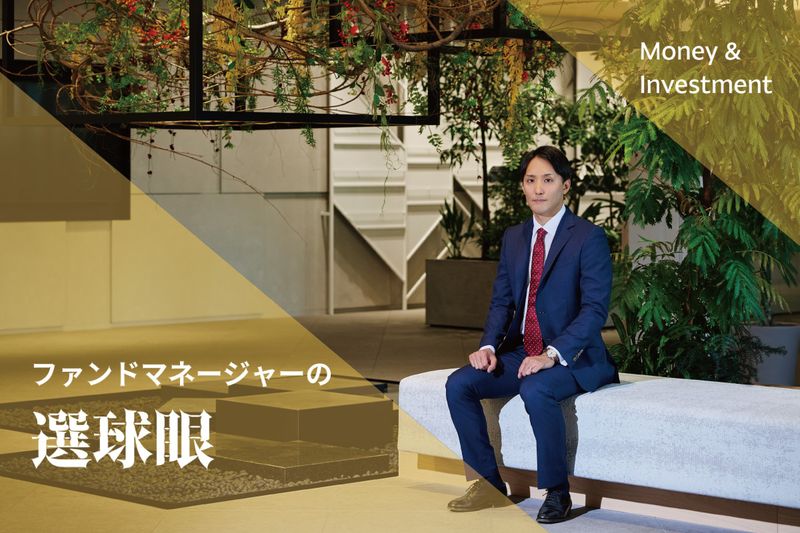
おがた・ゆうすけ◎2013年、大和住銀投信投資顧問(現 三井住友DSアセットマネジメント)入社。15年より国内株式素材セクターのアナリストを担当。シンガポール支店を経て、23年からグロースチームのファンドマネージャーとして従事。