

年金の受給開始時期は60歳から75歳まで選べることはよく知られている。だがいったい、何歳からもらうのが一番賢いのか? 関連コンテンツが巷にあふれる中、決定版となるアンサーにはなかなか行き当たらない。
だがここに、「手取り額を考えよ」とアドバイスする専門家がいる。人気記事 会社員が確定申告するなら。まだ間に合う、税理士と基礎をおさらい でもおなじみ、坂口税理士事務所の坂口勝啓税理士だ。
坂口税理士に以下、めぐり来る将来に備え、自身の受給開始時期を考える際のポイントをご寄稿いただいた。
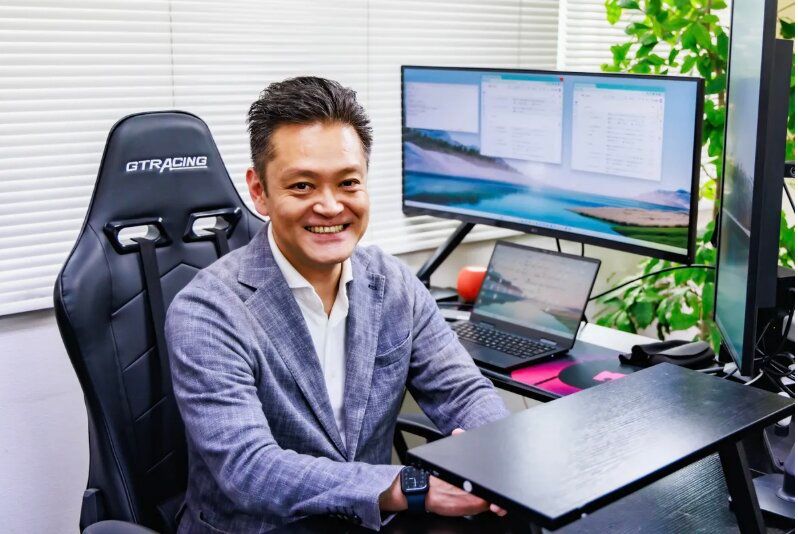
坂口勝啓税理士(坂口税理士事務所)
年金の受け取り方は「3通り」
「75歳まで待てば、年金は84%増える」。ニュースやマネー誌でこんな見出しを目にした方も多いのではないでしょうか。確かに数字だけを見ると魅力的です。
しかし、84%増えるということは、裏を返せば10年間、年金を1円も受け取らないということでもあります。では、何歳まで生きれば「元が取れる」のでしょうか? 気になりますよね? 本稿では、電卓1つでできる簡単な式を使って、この問いを皆さんと一緒に考えてみたいと思います。なお、最終的に何歳から受け取るかは、皆さん一人ひとりの事情によって答えが変わります。本稿はあくまで、その判断材料をお届けするものです。
老齢年金(老齢基礎年金・老齢厚生年金)は、原則として65歳から受け取ります。ただ、希望すれば受け取り始める時期を60歳から75歳の間で選ぶことができます。早めることを「繰上げ」、遅らせることを「繰下げ」と言います。
・繰上げ(60歳~64歳で受け取り開始)
1カ月早めるごとに年金額が0.4%減ります。60歳から受け取ると、最大で24%の減額です。なお、1962年(昭和37年)4月1日以前生まれの方は1カ月0.5%、最大30%の減額となります。
・繰下げ(66歳~75歳で受け取り開始)
1カ月遅らせるごとに年金額が0.7%増えます。75歳まで遅らせると、最大で84%の増額です。75歳まで繰り下げられるのは、1952年(昭和27年)4月2日以降生まれの方です。
どちらも、一度決まった増減率は一生変わりません。また、繰下げは老齢基礎年金と老齢厚生年金を別々に選ぶことができます。一方、繰上げは原則として両方同時に行う必要があり、後から取り消すこともできません。具体的な数字で見てみましょう。2026年度の国民年金(老齢基礎年金)の満額は月7万608円です。これを基準にすると、
60歳から:月約5万3700円(24%減)
65歳から:月7万608円
70歳から:月約10万円(42%増)
75歳から:月約13万円(84%増)
となります。75歳まで待てば、毎月の受取額は60歳から受け取る場合の2倍以上です。これだけ見ると、確かに「遅らせるほど得」に思えます。
簡単な計算式で「損益分岐点」を出す
それでは、何歳まで生きれば繰り下げた分を取り戻せるのか、計算してみましょう。65歳からの年金を月額A円、繰り下げる月数をnカ月とします。
まず、繰り下げている間に受け取らなかった年金は、
受け取らなかった年金=A×n
です。一方、受け取りを始めてから毎月増える年金は、
毎月増える年金=A×0.7%×n
です。「受け取らなかった分」を「毎月増える分」で取り戻すのに必要な月数は、
取り戻す月数=(A×n)÷(A×0.7%×n)=1÷0.007≒143カ月(約11年11カ月)
となります。お気づきでしょうか。年金額Aも、繰り下げた月数nも消去され、何歳まで繰り下げても、受け取り始めてから約11年11カ月で追いつくのです。損益分岐点は次の式で求められます。
繰り下げ損益分岐点=受け取り開始年齢+約11年11カ月
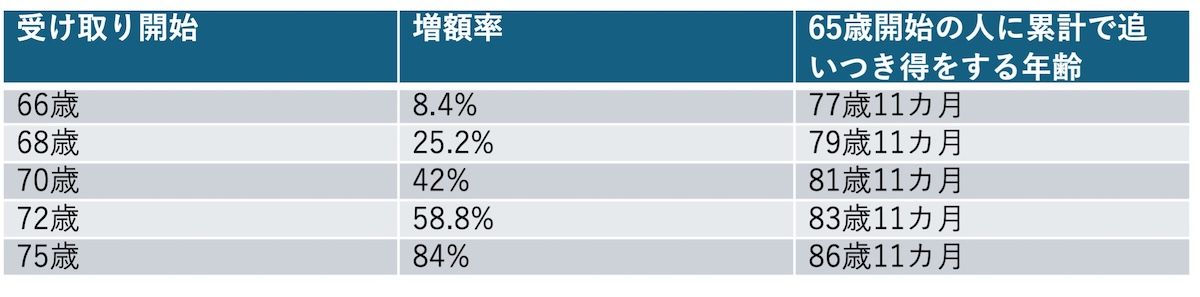
すなわち、年金を受け取ってから約11年11カ月が過ぎれば元が取れることになります。
繰上げも同じ考え方で計算できます。こちらは減額率が0.4%なので、
1÷0.004=250カ月(約20年10カ月)
となります。60歳から繰り上げた場合、80歳10カ月を過ぎると、65歳から受け取った人に累計額で追い抜かれる計算です。すなわち、年金を受け取ってから20年10カ月が過ぎれば損をすることになります。