

AI設備の大型化で、通信と電力の供給網にも制約が生じる
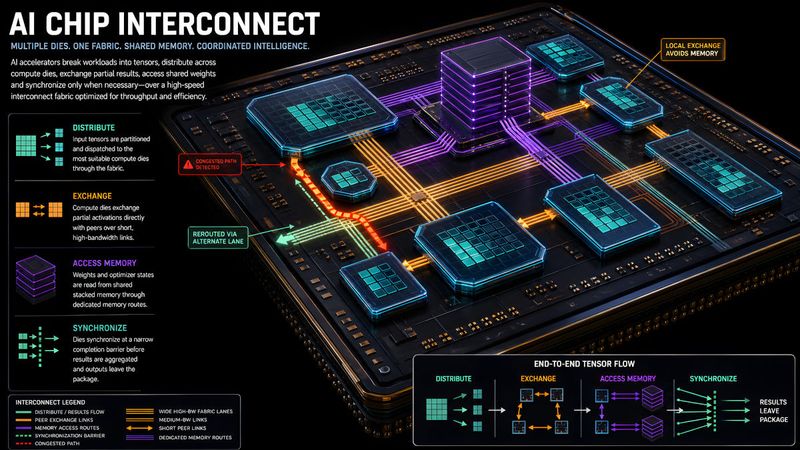
AIの計算設備が数十万個のアクセラレーターを使う規模になると、機器を相互接続する通信網は半導体自体と同じくらい重要になる。通信方式では独自方式よりイーサネットの採用が進み、ネットワーク用スイッチのメーカーや、通信用半導体を他社向けに販売する企業が恩恵を受けた。
ただし、ネットワーク分野で供給不足が最も深刻なのは、レーザーや、光信号を送受信する光トランシーバー、その内部部品だ。スイッチの設計企業は強い立場にあるが、アリスタのように品薄の部品を仕入れる側でもある。顧客の認定を受けた供給元が少ない上流の光部品メーカーの方が、供給不足の続く間は販売価格を引き上げやすい可能性がある。
電源と冷却では設計が複雑になり、供給できる企業も限られる
電力供給の課題は、外部の送電網だけでなく、AI半導体を搭載した機器の内部にも及んでいる。AIアクセラレーターの消費電力が増え、ラックの内部や回路基板上で効率的に電力を供給するためには、より高い電圧を使う設計など、新たな仕組みが必要になる。
専用の電圧調整器やパワー半導体も欠かせない。アクセラレーターを最も高密度に配置したシステムでは、液体冷却が標準になった。電源と冷却の設計は急速に複雑化しており、対応できる供給企業の数は比較的少ない。
エヌビディアの設計力が強くても、部品不足なら出荷は増やせない
部品や工程に供給制約があるからといって、半導体の設計企業が競争力を失ったわけではない。エヌビディアは、ソフトウェアの利用環境、システム全体の設計、部品などの供給契約に引き続き強みを持つ。
ただし、大規模なクラウド事業者は独自の半導体を開発する例が増えている。半導体の設計で生まれる価値の一部は、市販GPUのメーカーから、クラウド事業者による独自半導体の開発を支援する企業へ移りつつある。加えて、設計が終わった後の先端パッケージング、メモリー、電力関連の部品が不足すれば、需要がどれだけ強くても設計企業は製品の出荷を増やせない。
投資先を選ぶ決め手は、不足が続く期間と増産後の販売価格
AI半導体への投資は、リスクの性質が大きく異なる複数の投資に分かれている。先端パッケージングとHBMは参入障壁が高いが、生産能力を増やすために巨額の資金が投じられている。一部の光通信部品では、供給企業が増産することで1~2年以内に不足が緩和する可能性がある。メモリー分野は2026年11月時点で最も強い価格決定力を持つが、歴史的には市況の変動が最も大きい。
供給網のどの企業に投資する場合も、品薄がどれだけ続くのか、どの企業が増産しているのか、供給が増えたときに価格がどう変わるのかを考える必要がある。一般に、高い投資収益をもたらすのは、目立つニュースで注目される企業ではない。供給する製品の希少性が市場の予想以上に長く続く企業の株式だ。