

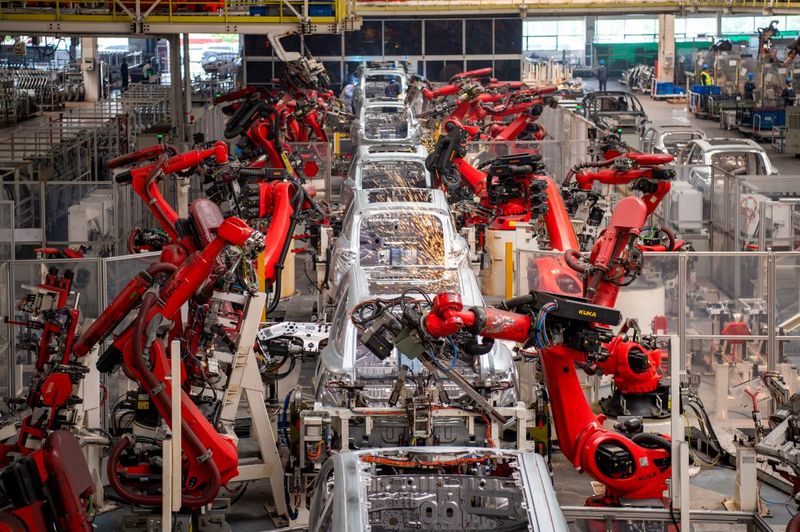
欧州連合(EU)は、電化を産業戦略の中心に据え、2040年までにエネルギー消費に占める電気の割合を倍増させる新たな計画でこれに対応した。しかし、経済面での難しさは残る。国際エネルギー機関(IEA)によると、エネルギー集約型のEU産業における電気料金は、依然として米国の2倍以上、中国より約50%高い。
ドイツ、英国、イタリア、ポーランドは比較的強力な政策を打ち出しているものの、それを現場での進展へとつなげることに苦慮している。高額な電気コストと電力網の混雑が、製造業者が電動化技術へ投資する動機を弱めている。フランスとスペインは、より競争力のある電力コストと強固な電力システムに支えられ、一歩先を行っている。
その影響は顕著であり、英国の鉄鋼業者は高水準の電力コストによって深刻な競争上のハンデを強いられ、一方で東欧諸国の政府は、エネルギー価格高騰の打撃を受けた産業への支援拡大を求めている。
欧州の経験は、企業にそれを行動に移す余裕がなければ、政策上の主導権だけでは不十分であることを示している。欧州の課題は、投資や製造の機会が他国へ流出するまえに、電化を産業の強みの源泉へと変えることだ。
欧州と米国の双方が、電化を産業の優位性に結びつけるために迅速に動く中国に対し、さらに立場を弱めるリスクを抱えている。両者の直面する課題は異なるものの、帰結は同じになる可能性がある。つまり、投資、製造、サプライチェーンが、より競争力のある市場へと移行することだ。
「エネルギーにおける主導権」の意味の変化
何十年もの間、エネルギーにおける主導権とは、潤沢で安価な石油、ガス、石炭を確保し、それらを生産・供給する能力によって定義されてきた。しかし、電気が産業成長の中心となるにつれ、その主導権の基盤は変化しつつある。
電化への世界的なシフトは、経済的要因によって推進されている。米国内のエネルギー論争がどのような方向に向かおうとも、諸外国は将来の成長をかたち作る技術、インフラ、産業への投資を進めている。
すでに具体化しつつある商業的機会を的確に捉えなければ、米国はグローバルな産業上の優位性を失うリスクを負うことになる。