

スロックの懐疑的な見方と、彼が所属するアポロの積極姿勢との対比は、ウォール街全体が抱えるジレンマを象徴している。すなわち、AIの投資対効果に対する疑念が強まる中でも、プライベート・キャピタル(PE)はAIの拡大に資金を投じ続けているという構図だ。クレジット事業やインフラ投資事業を通じて出資するアポロやその競合企業は、AIインフラ業界にとって最大の資金供給源だ。今後の焦点は、AIを利用する企業が、投資会社にとっての投融資対象である半導体、電力、データセンターの需要を維持するだけの十分なリターンを生み出せるかどうかだ。
市場にはすでにひずみの兆候が表れている。調査会社のガートナーは現在、2030年末までに3兆5000億ドル(約552兆円)以上のAIインフラ投資が減損リスクにさらされる可能性があると予測した。また、AI特化型のクラウド事業者「ネオクラウド」の80%以上が、単独での事業継続を断念することになるとみている(ネオクラウドの代表格であるCoreWeaveの2031年満期債の利回りは、27日時点で約16%に達した。一方、ICE BofA US High Yield Indexの利回りは8%強にとどまる)。フィナンシャル・タイムズも今月初め、モルガン・スタンレーのデータを引用し、投資家がAI関連の社債発行から手を引き始めていると報じた。また、エヌビディアが出資するオーストラリアのAIデータセンター開発企業Firmusも今月初め、需要の低迷を受けて上場を中止している。
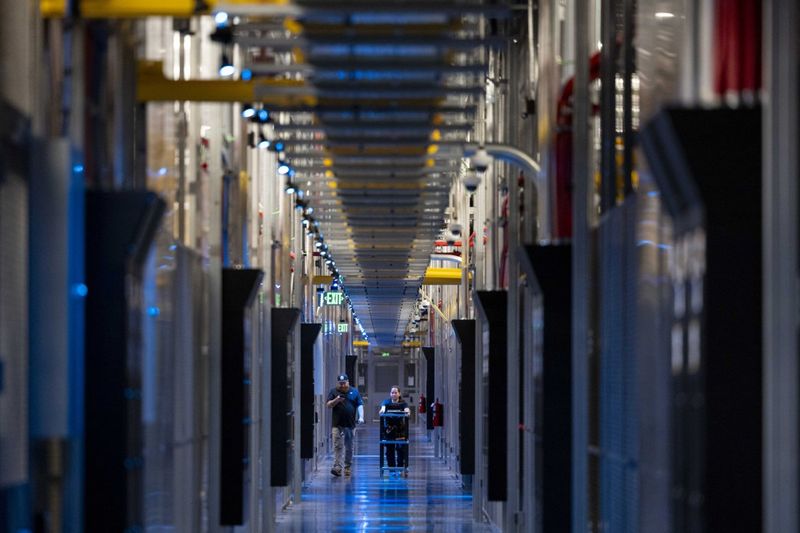
こうした動きはウォール街内部に留まらない。電気料金の上昇や大量の水資源の消費をめぐり、データセンターに対する住民の反発が強まっているのだ。これにより全米各地で開発計画の遅延が生じており、インフラに融資する投資家にとって新たなリスクとなっている。
それでもPE各社は、半導体やデータセンターから、それらを稼働させる発電所に至るまで、依然としてAIインフラに数百億ドル規模の資金を投じ続けている。26日にはブラックストーンが、バンク・オブ・アメリカ、シティ、モルガン・スタンレーとともに、630億ドル(約9兆9400億円)規模の資金調達スキームを発表した。この資金はブロードコム製の半導体やネットワーク機器の購入に充てられ、同日に上場申請したアンソロピックへリースされる(銀行団がシニアローンの組成を担い、ブラックストーンは第2順位担保ローンの確約枠を提供する)。これに先立つ今年6月にも、アンソロピックの事業拡大を支援するため、アポロ傘下のファンドなどがブラックストーンや銀行団とともに、ブロードコム向けの350億ドル(約5兆5200億円)規模の融資を主導していた。
ブラックストーンは今年に入り、同社のデータセンター投資基盤が1850億ドル(約29兆2000億円)規模に拡大したことを明らかにした。同社のファンドは2月にも、前述のFirmusに対する100億ドル(約1兆5800億円)の融資枠を主導している。ブラックストーンのジョン・グレイ社長は25日に公開した動画のなかで、計算能力に対する需要は依然として供給を上回っていると主張した。「需要に対して供給がますます追いつかなくなっており、だからこそ我々はそのボトルネックに投資している」とグレイは語る。