

原油は国際市場で取引されているため、ロシアの輸出に対する規制を緩和すれば、世界のエネルギー価格が低下する可能性があると主張する向きもある。例えば、米国が5月にロシア産原油に対する制裁免除措置を更新した際、スコット・ベッセント米財務長官は、これが「原油の現物市場の安定化に寄与する」と説明した。
しかし、現在のエネルギー市場の逼迫は原油より軽油に集中しているため、ルクオイルを巡る取引が、軽油価格の高騰という問題にどのように対処できるのかは明らかでない。ロイター通信によると、ルクオイルの海外資産は世界の石油生産量の約0.5%を占めるに過ぎない。仮にこの取引が承認されたとしても、ルクオイルの海外資産の所有者が変わるだけであり、新たな石油供給はほとんど、あるいは全く増えないため、現在の軽油価格の高騰を解決する助けにはならないだろう。
また、軽油を巡る合意にも限界がある。その大部分は、ウクライナ軍の攻撃で損傷したロシアの製油所の稼働状況に左右される。合意対象となる総量は約480万トン(約3600万バレル)だが、IEAの統計に基づくと、これは世界全体の軽油の海上取引量の8日分にも満たない。
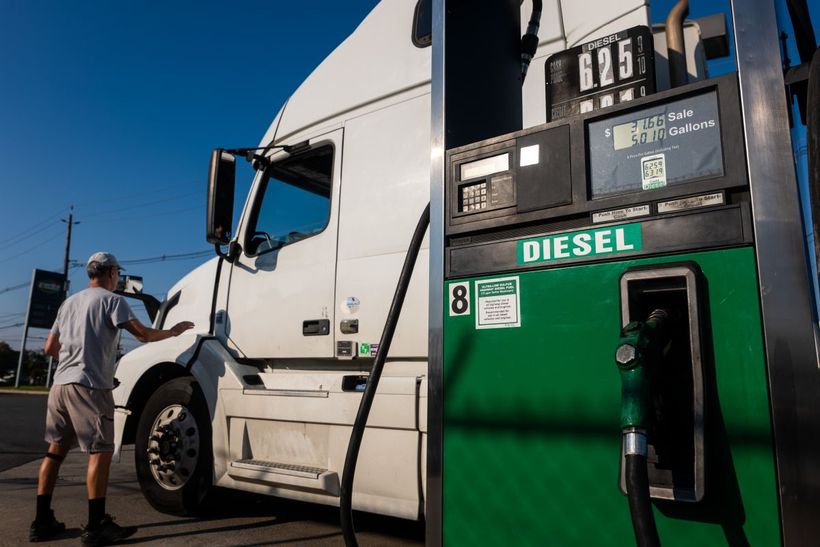
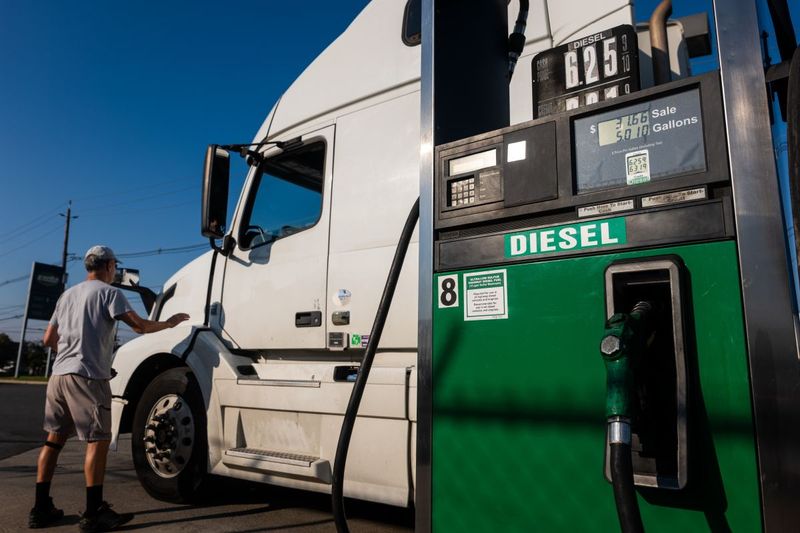
EIAが10月に発表した「短期エネルギー見通し」では、ガソリンと軽油の価格は今後数カ月で現在の水準から下落する可能性があると予測されている。同局は、2026年のガソリン平均価格が1ガロンあたり3.91ドル、軽油が5.19ドルとなり、2027年にはそれぞれ3.56ドルと4.49ドルまで下落すると見込んでいる。これらの予測は、トランプ大統領とプーチン大統領が9日に結んだ軽油に関する合意の前に発表されたものであり、ホルムズ海峡を巡る情勢やウクライナ侵攻の進展次第で変動する可能性がある。
要するに、ロシア産エネルギー資源に対する規制を緩和しても、米国の燃料価格を下げる効果はほとんど期待できないということだ。ルクオイルを巡る取引によって供給が大幅に増えることはなく、軽油に関する合意の大部分も、ウクライナ軍の攻撃で損傷したロシアの製油所の状況に左右されるからだ。とはいえ、米国とロシアのエネルギー協議が今後どのように展開するかは、依然として不透明だ。