

半導体不足とメモリ高騰が業績に及ぼす影響
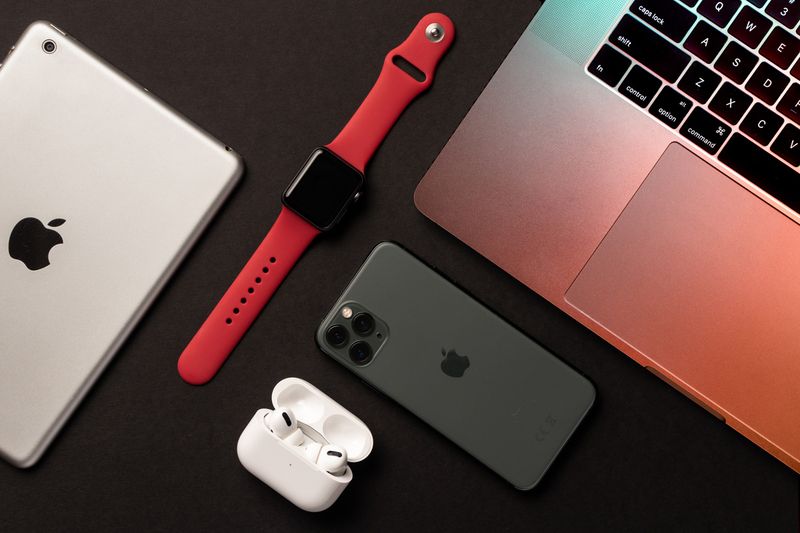
半導体不足は、アップルの売上高の伸びを鈍らせている。2026年4〜6月期の売上高は前年同期比16%増だったが、経営陣は、7〜9月期の伸びを9〜11%と見込んでいる。経営陣によれば、7〜9月期には半導体不足が大幅に悪化し、iPhone、Mac、iPadに影響が出るという。売上成長の鈍化は、半導体不足と為替変動(ドル高)の影響でほぼ説明がつくとしている。
iPhoneの売上高も同じ流れにある。4〜6月期には22%増えたが、経営陣は7〜9月期の伸びを10%台半ばと見込んでいる。
一方、メモリはアップルの利益率を圧迫している。4〜6月期の売上総利益率は50.1%だった。経営陣は、メモリのコストがさらに膨らむとみる7〜9月期について、この比率を47〜48%と予想している。
かつての問題だった関税は、現在では還付金という形で、アップルの利益率を押し上げている。4〜6月期には、関税の還付金が売上総利益率を約2ポイント押し上げた。経営陣は、7〜9月期の押し上げ幅を約1ポイントと見込んでいる。この見通しどおりなら、メモリの支払いが増える一方で、還付金による押し上げ効果は小さくなっていく。
2つの問題のうち、アップルにとってより重いのはどちらか
半導体不足とメモリの支払いのうち、より厄介に見えるのはメモリの支払いのほうだ。経営陣の説明では、半導体不足は需要の強さから来ており、iPhoneとMacが同社の予想をはるかに上回る勢いで売れているのだという。需要の強さから来る品不足は、コストの上昇や、2025年にアップルが説明していた関税と比べれば、比較的健全な問題だと言える。
経営陣は、メモリ価格が10月以降も上がり続けるとみている。ただし、7〜9月期より後の四半期については、業績の見通しを一切示していない。
アップルの利益率がどうなったかは、7〜9月期の決算発表で明らかになる。売上総利益率が、経営陣の予想の下限である47%を下回れば、メモリのコストがアップルの想定よりも速いペースで上がったことを示すことになる。