

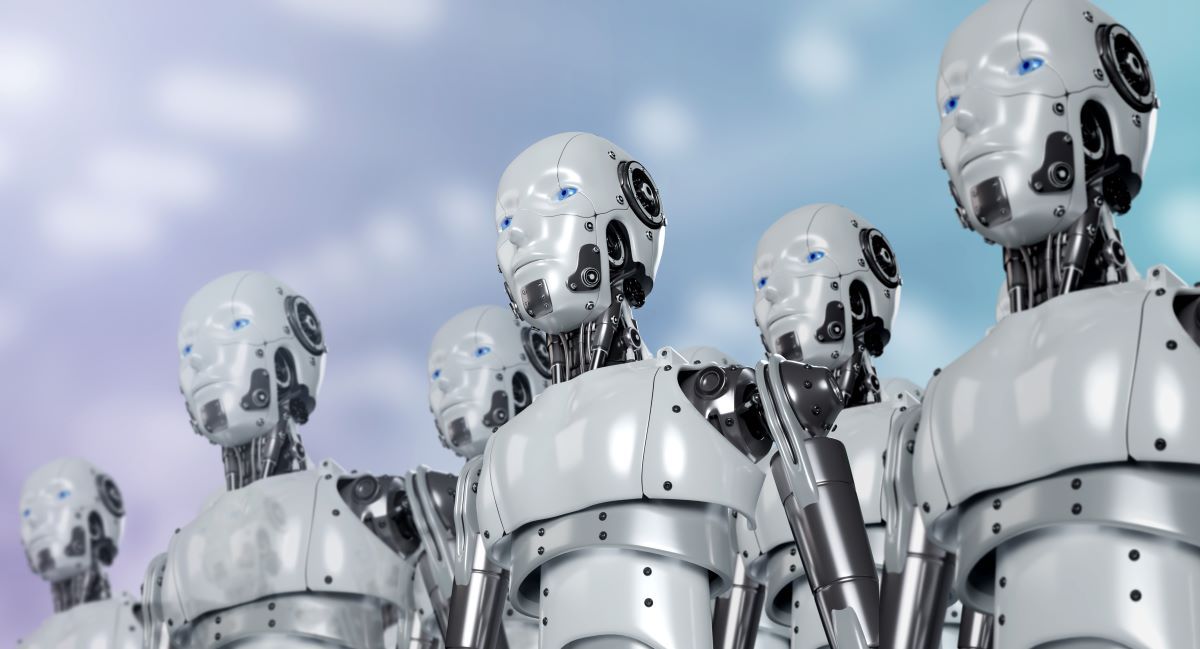
市場調査・コンサルティング会社であるIDCが発表した最新データによると、2026年上半期のヒューマノイドロボット(人型ロボット)の出荷台数は約2万5000台に達し、前年同期比432.1%増となった。ヒューマノイドロボットメーカー各社の売上高も、前年同期比322.7%増の7億4000万ドル超に拡大した。注目すべき点は、市場規模の拡大に伴ってロボットの低価格化も進んでいることだ。
メーカー別では、上海に本拠を置くAgibotが2位以下に大差をつけて首位に立った。IDCによると、同社は今年上半期に8600台以上のヒューマノイドロボットを出荷したが、これは世界市場の約35%を占める。2位は約5000台を出荷したUnitree。3位以下は台数が大幅に少なく、主に中国企業が数百台規模で続いている。
IDCが公表したデータに基づく出荷台数上位10社は以下の通りだ。(IDCは多くのメーカーについて具体的な数値を公表せず、バブルチャートで示しているため、以下は概算値である。)
1. Agibot:約8600台
2. Unitree:約5000台
3. Booster Robotics:約1000台
4. UBTech:約900台
5. Leju Robot:約460台
6. Galbot:約400台
7. Astribot:約340台
8. Fourier Intelligence:約320台
9. Galaxea AI:約260台
10. Figure AI:数十台
これらトップ10のうち9社は中国企業である。IDCによると、2026年上半期に世界で出荷されたヒューマノイドロボットの95%以上を中国メーカーが製造し、その約78%に当たる1万9000台以上が中国の顧客に販売されたという。これは前年同期比426.3%増となる。ただし、これらのロボットの多くが中国政府向けに販売されている可能性がある点には留意が必要だ。中国政府は、フィジカルAIの訓練拠点として「ロボット学校」を運営している。
欧米の主要ヒューマノイドロボットメーカーがトップ10にほとんど入っていないことについて、筆者はそれほど懸念していない。Figureはランクインしているが、出荷台数は過少に計上されていると思われる。ちなみに、同社は数ヵ月前から生産規模を拡大しており、最新モデルであるFigure 04も近く投入される見通しだ。また、ApptronikやAgility Robotics、1X、Humanoid AI、Agile Robots、Boston Dynamicsをはじめとする多くのメーカーは、本格的な出荷を前に製品の完成度を高めている段階にある。
筆者は、現場で作業を担うヒューマノイドロボットが本格的に普及段階に入るのは2027年であり、こうした出荷データが真の意味を持ち始めるのもその頃だと考えている。