

近年のディーゼル燃料価格の高騰において、筆者が繰り返し耳にしてきた主張の1つが「製油所を閉鎖してこの問題を引き起こしたのは、石油精製会社自身だ」というものだ。この主張を検証してみよう。
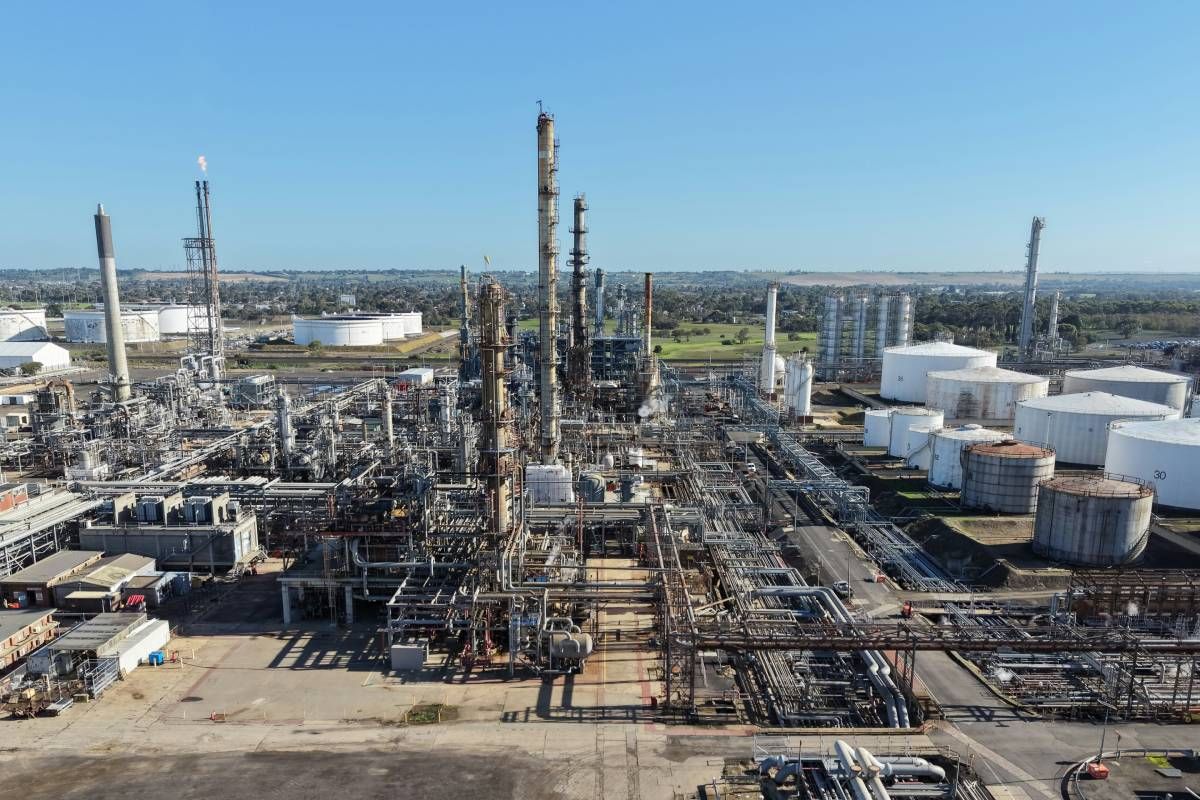
米国には2020年初頭の時点で、稼働可能な製油所が135カ所あった。米エネルギー情報局(EIA)によれば、2026年1月までにその数は130カ所に減少した。精製能力も低下し、2020年初頭に記録した過去最高の日量約1900万バレルから、今年初めには日量約1820万バレルとなった。その後、バレロ(Valero)がカリフォルニア州のベニシア製油所を休止し、さらに能力が失われている。
しかし「製油所の閉鎖が市場の逼迫を招いた」ということと、「石油精製会社が供給不足を意図的に作り出すために、収益性の高い施設を故意に閉鎖した」ということの間には、重要な違いがある。これらはまったく異なる2つの主張だ。
前者は正しい。しかし後者は、精製会社の経営実態を根本的に誤解している。
シンプルな例え
あなたが10店舗を持つレストランチェーンを経営していると想像してほしい。そのうち9店舗は高い収益を上げている。だが10店舗目はかろうじて損益分岐点に届く程度で、時折赤字を出している。さらに、この店舗には数百万ドル規模の大規模な改修が必要だが、その資金を投じたとしても、十分なリターンが得られる確信は持てないとする。
レストラン会社全体としては非常に高収益かもしれない。だが、だからといって10店舗目が優れた投資先になるわけではない。
他の9店舗の利益を使って、その店舗を補助し続けることもできる。あるいは、そこを閉鎖して、より見通しのよい場所に資本を投じることもできる。ほとんどの企業は、最終的に後者を選ぶ。
製油所もこれとほぼ同じ仕組みで動いているが、金額の桁が劇的に大きい。製油所の保守、環境規制への対応、設備更新、定期的な修繕(定修)には、数億ドルから数十億ドルもの費用がかかる場合がある。その採算性は、立地、処理できる原油の種類、製造できる製品、その市場における製品の価値、そして操業効率によって決まる。
マラソン・ペトロリアム(Marathon Petroleum)やバレロ、フィリップス66(Phillips 66)といった企業にとって重要な問いは、「自社は儲かっているか」ではない。「この特定の製油所に追加の1ドル(約1万未満円)を投じることで、許容可能なリターンが得られるか」なのだ。
実際に閉鎖されたのは何か
過去数年間の製油所閉鎖の事例は、個々の施設の事情がいかに異なり得るかを示している。
近年における最大の損失は、日量約33万5000バレルの精製能力を持っていたフィラデルフィア・エナジー・ソリューションズ(PES)の製油所だった。しかし、その経緯は示唆に富んでいる。サノコ(Sunoco)はすでに2012年までに同地での精製事業からの撤退を決めており、同工場はプライベート・エクイティ・ファンドのカーライル・グループ(Carlyle Group)との合弁事業によって救済された。その後、この所有者グループは2018年に破産を申請し、支配権は主に元債権者へと移った。同製油所は重い債務と構造的な不利を抱えて苦戦を続け、2019年6月の大規模な火災と爆発事故が最終的な引き金となって閉鎖に至った。
つまり、これは供給を絞るために好調な製油所が閉鎖されたケースではない。複数の所有者と投資家が、何年にもわたりこの施設を軌道に乗せようとした。火災は、十分なリターンを上げることがすでに極めて困難になっていた事業への、とどめの一撃となったにすぎない。
パンデミック期には、燃料需要の崩壊により、さらに数カ所の閉鎖が生じた。マラソンはカリフォルニア州の日量16万1000バレルのマルティネス製油所と、ニューメキシコ州のはるかに小規模なギャラップ製油所を閉鎖した。ホリーフロンティア(HollyFrontier)は、ワイオミング州シャイアンの施設での石油精製を停止した。これらの拠点のいくつかは、単に産業用不動産として消失するのではなく、その後に再生可能ディーゼル燃料の製造施設へと転換された。
フィリップス66のルイジアナ州にある日量25万6000バレルのアライアンス製油所も、示唆的な例である。2021年、ハリケーン「アイダ」により同施設は深刻な浸水被害を受けた。フィリップス66は修復を検討したが、経営陣は必要な投資は正当化できないと判断し、代わりにこの施設をターミナル(貯蔵・出荷拠点)に転換した。同社は供給不足を作り出すために健全な製油所を潰したのではない。大きな被害を受けた施設に多額の追加資本を投じないと決めただけだ。
より最近では、ライオンデルバセル(LyondellBasell)が、精製事業から撤退して他の分野に資本を集中させるという広範な戦略的決定の一環として、2025年に日量26万4000バレルのヒューストン施設での精製を終了した。フィリップス66も同年末、市場環境の変化のなかで同施設の長期的な持続可能性が不透明になったとして、日量13万9000バレルのロサンゼルス製油所での原油処理を停止した。
これらは同一の物語ではない。損傷を受けた製油所もあれば、老朽化していたり採算ぎりぎりだったりしたものもあった。再生可能燃料に転換された施設もあれば、所有企業の戦略に合わなくなった施設もある。稼働年数、構成、採算性が大きく異なる資産が混在する競争の激しい業界においては、これこそまさに想定される通りの動きだ。
製油所数の減少が、必ずしも精製能力の大幅な低下を意味するわけではない
単に製油所の数を数えるだけでは誤解を招く理由が、もう1つある。EIAのデータによれば、米国の製油所数は長期的に劇的な減少を示している。1980年代前半には300カ所を超えていたが、2026年初頭にはわずか130カ所となっている。
それでも、米国の精製能力自体は大幅には低下しなかった。近代的な製油所がはるかに大型化し、既存の施設も繰り返し拡張されてきたためである。たとえばEIAは、ルイジアナ州にあるマラソンのゲーリービル製油所が1977年の開設時には日量約20万バレルの能力だったのに対し、現在では日量60万バレル以上を処理できることを指摘している。エクソンモービル(ExxonMobil)も同様に、2023年にボーモント製油所の大規模な拡張を完了した。
さらにEIAによれば、2025年中にライオンデルバセルのヒューストン施設とフィリップス66のロサンゼルス施設が閉鎖された際に失われた日量約40万バレルの一部は、生き残った製油所での小規模な拡張によって相殺されたという。
したがって、業界は単に米国の精製能力を削減してきたわけではない。より大規模で、一般的に競争力の高い施設に生産を集中させてもきたのである。
注視すべき例外はカリフォルニア州
製油所の閉鎖がはるかに大きな影響をもたらすのが、カリフォルニア州である。フィリップス66は2025年にロサンゼルス製油所を閉鎖し、バレロは今年4月にベニシア製油所の休止を完了した。閉鎖前、これら2つの施設はカリフォルニア州の精製能力の約17%を占めていた。
カリフォルニア州が特に脆弱なのは、その燃料市場が比較的孤立しているためだ。全米の多くの地域とは異なり、カリフォルニア州はメキシコ湾岸(ガルフコースト)の巨大な精製拠点と主要な石油製品パイプラインで結ばれていない。また、同州独自のガソリン規格を採用しており、失われた生産分を迅速に代替できる州外の製油所の数も限られている。
そのため、代替燃料はますますタンカーで、主にアジアなどから運ばれなければならない。EIAは、メキシコ湾岸で同等規模の精製能力が失われる場合と比べて、カリフォルニア州における製油所の閉鎖は価格に与える潜在的影響がはるかに大きいと特に警告している。
しかしカリフォルニア州の事例でさえ、現地の燃料価格が高いからといって、すべての製油所が魅力的な投資先になるわけではない理由を物語っている。同州の精製会社は高い操業コストと厳しい規制コストに直面しており、その一方で、電気自動車(EV)の普及、効率改善、再生可能燃料を奨励する政策などにより、長期的な石油需要は圧力を受けている。老朽化した製油所に数億ドルを投資すべきかどうかを判断するにあたり、所有者は現在の精製マージン(利幅)だけでなく、10年後、20年後にその市場がどのようになっているかを考慮しなければならない。
なぜ価格を吊り上げるために製油所を閉鎖しないのか
個々の企業が燃料価格を吊り上げるためだけに、収益性の高い製油所を意図的に閉鎖するという考え方には、基本的な経済学的問題もある。
仮にバレロが、日量20万バレルを生産するまったく問題のない製油所を閉鎖すれば、燃料供給はいくらか逼迫し、精製マージンは上昇するかもしれない。しかし、エクソンモービルやマラソン、フィリップス66など、他のすべての精製業者も、その上昇したマージンの恩恵を受けることになる。一方でバレロは、自社の日量20万バレル分の生産から得られる利益を手放すことになる。
これはあまり魅力的な戦略ではない。企業は一般に、収益性の高い製油所を閉鎖し、手放した生産のすべてを埋め合わせるほど国内供給の減少がマージンを押し上げることを期待するよりも、その製油所を稼働させ続けるほうが多くの利益を得るものだ。
だからといって、製油所の閉鎖が価格に影響を及ぼさないわけではない。明らかに影響はある。閉鎖のたびにシステムの予備能力は減り、予期せぬ事態が起きたときに市場はいくらか脆弱になる。そして今日、予期せぬ事態は数多く起きている。
ロシアの製油所の停止、ウクライナ戦争に関連した攻撃、中東全域での混乱、燃料輸出の制限が同時に発生し、世界市場から相当量のディーゼル燃料が失われている。不足分を補う余力を持つ限界的な製油所が減少しているなか、こうした混乱はより大きな価格急騰につながり得る。
大局的な視点
特に消費者が記録的な高値でディーゼル燃料を購入している時期に、「なぜ黒字の精製会社が製油所を閉鎖するのか」と問うのは理にかなっている。しかし、企業の収益性と個別の製油所の収益性は同じではない。企業全体としては非常に高い利益を上げていても、保有する個別の製油所が老朽化し、非効率で、立地が悪く、損傷を受けており、多額の資本支出を必要としている、あるいは単に十分なリターンを稼げないという事態は起こり得るのだ。
2020年以降の米国の製油所閉鎖は、システム内の余裕を減らしてきた。特にカリフォルニア州は、さらに多くの精製能力が失われるなかで、より大きな懸念に直面している。柔軟性を欠く精製システムは、次の供給混乱に対してより脆弱になるため、こうした閉鎖は検証に値する。
しかし、それは精製業者が供給不足を作り出すためだけに、優良で収益性の高い施設を閉鎖していると結論づけることとは大きく異なる。説明ははるかに陰謀めいたものではない。企業は最終的に、十分な利益を生まない資産に資金を投じるのをやめる、ということにすぎないのである。