

世界の債務は2026年上半期に10兆ドル(約1580兆円)以上増加し、365兆ドル(約5京7700兆円)を突破した。増加分の大半を占めたのは新興国市場である。国際金融協会(IIF)の報告書「債務集約的な未来―そして高まるグローバル市場へのリスク(A Debt-intensive Future—and Growing Risks for Global Markets)」のデータによると、この増加幅は「前年同期に記録された21兆ドル(約3310兆円)の増加の半分未満であり、金利上昇、債務返済コストの増加、エネルギー価格の急騰による圧力、およびイランとの紛争が市場心理に与えた影響を反映している。この減速は、金利に対して最も敏感なセクターである金融機関と家計の間で最も顕著だったが、債務全体の伸びは依然として5年平均を上回っている。政府と非金融企業が増加の大半を占め、両セクターともに過去最高を更新した」という。
債務増加の背景にある戦略的要因
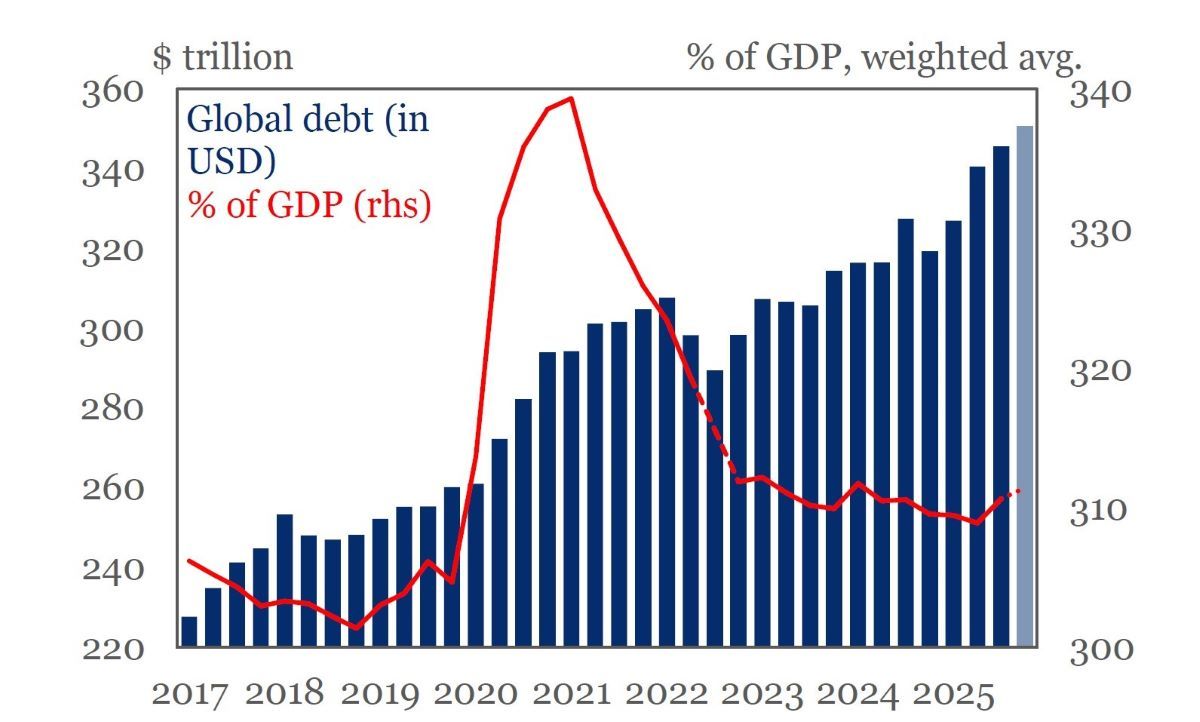
2026年上半期に世界の債務は365兆ドルを超えた一方、債務対GDP比はインフレによって抑制されている。パンデミック後の回復や低金利のみによって牽引された過去のサイクルとは異なり、足元の債務蓄積は戦略的な設備投資の「スーパーサイクル」によって押し上げられている。
・テクノロジー・AIインフラ:人工知能(AI)とデータセンターインフラをめぐる非金融企業の「技術的軍拡競争」が、企業の債務比率を大幅に押し上げた。
・防衛・安全保障支出:防衛コミットメントの拡大、特にEU加盟国での増加により、今後10年間でEU各国政府の債務対GDP比は最大18ポイント押し上げられると予測されている。
政府およびソブリンへの集中
新たな世界債務の累積の大半をソブリン(政府)借入が占めている。米国、中国、ユーロ圏の3大地域が、世界全体の債務純増額の約4分の3を担っている。米国の政府債務比率は上昇傾向(対GDP比で122%を突破)を維持しており、中国の政府と企業を合わせたレバレッジも過去最高を更新した。
IIFのデータによると、G7全体の平均政府借入コストは現在、2008年半ば以来の最高水準にあり、年間利払い費は約85%増加している。「過去1年間で、先進国は国際的に取引される国債の利払いだけで3兆5000億ドル(約552兆円)以上を支払った。これは、AI(2兆6000億ドル=約410兆円)、防衛(3兆1000億ドル=約489兆円)、エネルギー(3兆4000億ドル=約537兆円)への世界全体の推定支出額を上回る規模である」。
新興国市場と成熟市場の乖離
南アフリカ、アルゼンチン、エジプトなどの借入増加に牽引され、新興国市場の債務総額および債務対GDP比は過去最高(対GDP比で235%超)に達した。債務の規模は依然として巨額であるものの、成熟経済における債務対GDP比は、名目経済成長を背景にわずかに安定化、ないし緩やかに希薄化している。
高まる借り換えとそのリスク
世界の金融市場は、かつてない規模の満期到来債務の壁に直面している。新興国市場だけでも9兆ドル(約1420兆円)を超える償還を控え、成熟市場は満期を迎える20兆ドル(約3160兆円)以上の債券やローンを借り換える必要がある。S&Pグローバル・レーティングは、2025年から2029年までの格付け対象企業債務の満期総額を約12兆4000億ドル(約1960兆円)と見積もっており、その内訳は投資適格債が9兆ドル、借入コスト上昇の影響をはるかに受けやすい投機的格付け債が3兆4000億ドルとなっている。パンデミック期に超低金利で資金を固定した発行体にとって、その計算は非情なものだ。2020年に2.5%で借り入れた企業は、現在では5%から7%の総合的な借り換えコストに直面する可能性があり、高レバレッジを抱える借り手にとって、この上昇は一時的なものではなく構造的なものといえる。