

中国の自動車メーカーが(関税などの障壁なく)正面玄関から入ることを許されたら何が起きるのか、米国は想像する必要がない。オーストラリアの現状に目を向ければよいのだ。
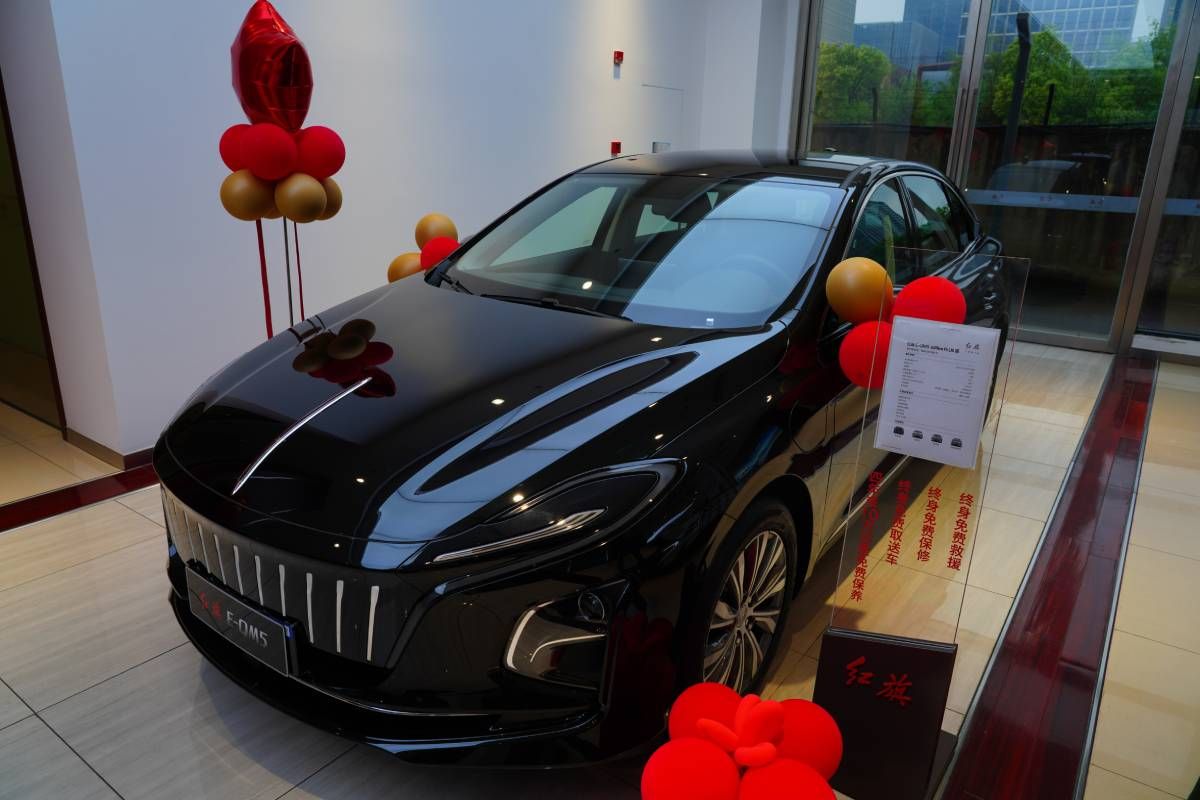
映画『クロコダイル・ダンディー』で知られるこの国は、中国車に対して懲罰的な関税の壁を課していない。その結果、BYD、MG、GWM(長城汽車)、奇瑞(チェリー)、吉利(ジーリー)、極氪(ジーカー)、小鵬(シャオペン)、零跑(リープモーター)、深藍(ディーパル)を含む20を超える中国ブランドが買い手を奪い合う、世界で最も競争の激しい自動車市場のひとつとなっている。
中国勢の急速な進出は、トヨタ、マツダ、日産、ホンダ、スバルといった日本メーカーをすでに圧迫している。しかし話は日本車にとどまらない。価格、装備、長期保証を武器にオーストラリアで成功を築いてきた韓国の現代(ヒョンデ)と起亜(キア)も、本質的に同じ戦略を用いる中国メーカーの挑戦を受けている。しかも中国勢は、より低いコスト、より速い開発サイクル、そして手強いEV技術を備えている。
BYDのオーストラリア月間販売台数はほぼ4倍に
英紙ガーディアンによれば、2025年8月にはBYD、GWM、MG、奇瑞の4社すべてが初めてオーストラリアのブランド別販売トップ10に名を連ねた。中国製車両の販売台数は前年比で約8000台増加し、BYDの月間販売台数はほぼ4倍となった。GWMとBYDはそれぞれ年初から8カ月間でおよそ3万3000〜3万4000台を納車した。
ヒョンデとキアへの影響については、ややニュアンスを要する。中国勢との競争が韓国勢の販売を単純に破壊したわけではない。キアは2024年にオーストラリアで8万台超を販売し、過去最高を記録して総合4位に入った。SUV「スポーテージ」、ミニバン「カーニバル」、拡大するEVラインアップが、価格以外の面でも戦える成熟したブランドの構築に貢献してきた。
しかし市場の混乱は、売上の全面的崩壊ではなく、まずランキングや価格決定力に現れることが多い。
報道によれば、2026年半ばまでにBYDはオーストラリアで6万台以上を販売し、シェア8.5%を獲得、フォード、マツダ、ヒョンデを抜いて同国第2位の自動車ブランドとなった。前年同期の3.9%からシェアは2倍以上に拡大した。EVのSUV「シーライオン7」単体で1万5000台超を売り上げている。
これは驚くべき逆転劇だ。かつてヒョンデとキアは、今日のBYDや奇瑞が担う役割を果たしていた。すなわち、既存メーカーが対抗できない価格で豊富な装備を提供する、野心的なアジアの新興勢力である。数十年をかけて、韓国勢は魅力的なデザイン、高い品質、洗練されたEVを備える、尊敬される世界的競合へと自らを変革した。
いま中国は、その数十年にわたる成長の物語を、わずか数年に凝縮しようとしている。
BYD、奇瑞、GWMは、韓国勢の販売を支えるコンパクトSUV、ファミリーSUV、ピックアップ、電動車のカテゴリーに攻勢をかけている。中国モデルは標準装備として大画面ディスプレイ、パノラマルーフ、充実した運転支援機能、長期保証を備えて登場することが多い。垂直統合、特にBYDが自社でバッテリーを製造できることも、さらなるコスト上の優位をもたらしている。
ヒョンデとキアは、他の多くの既存ライバルより依然として優位な立場にある。確立されたディーラー網、強固なブランド認知、信頼できるハイブリッド車とEVを有している。キアは収益性の高いピックアップ市場にも「タスマン」で参入した。それでもなお中国勢との競争は、両ブランドにより積極的な値引き、装備の追加、新車投入ペースの加速を強いており、販売台数が堅調でも利益を犠牲にする可能性がある。
これこそがデトロイトへの真の警告
現在、中国メーカーは中国製EVに課される100%超の関税と、中国製コネクテッドカー技術を制限する規制によって米国市場から締め出されている。ゼネラルモーターズ(GM)、フォード、ステランティス、トヨタ、ヒョンデ、テスラなどを代表する米業界団体は、連邦政府に対し、こうした障壁を維持するよう強く求めている。〈ロイター〉
これらの保護が消滅した場合、あるいは中国メーカーが米国内での車両生産を許可された場合、脅威はフォード、GM、クライスラーを超えて広がるだろう。日本メーカーやヒョンデ・キアの米国事業も、販売ボリュームを稼ぐための手頃な価格のクロスオーバーSUVやEVを狙い撃つ競合と対峙することになる。
オーストラリアの事例は、中国ブランドが自動的に米国を制圧することを証明するものではない。リセールバリュー、整備体制、データセキュリティ、長期的な耐久性については依然として疑問が残る。しかし、スタイリッシュで技術豊富な車両が大幅に低い価格で提供されたとき、開かれた市場がいかに速く変わりうるかを示している。
デトロイトの悪夢は、中国車が既存メーカーをただちに駆逐するということではない。むしろ、米国、日本、韓国を問わずすべての企業に、より良い装備の車をより安く売らざるを得なくさせることにある。
オーストラリアが示すのは、そのプロセスがデトロイトの予想よりもはるかに速く進み、その影響は壊滅的になりうるということだ。