

ロイター通信によると、中東からの供給が途絶えた際、中国の製油所が東シベリア太平洋(ESPO)石油パイプライン経由のロシア産原油の輸入を拡大したことで、同原油価格は1バレル120ドルを超えた。これは、中国の役割をイデオロギー的な文脈に持ち込むことなく、具体的な指標として示す事例だ。中国はあくまでも、戦争や供給の混乱によって行き場を失った、あるいは価格変動が生じた原油に対する条件付きの買い手に過ぎず、無制限に買い支える「頼みの綱」ではない。
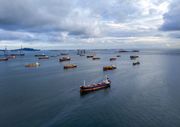
アジアを巡る動向は、単に中国の輸入量が増えているだけではない。航路の延長や輸送費の高騰、契約履行の不確実性の高まりにより、アジア向けの原油調達構造が変化している。ロイター通信によると、一部のアジアの買い手は、迂回(うかい)航路により航海日数が延び、輸送費が上昇したため、エジプトのシディケリル港からの荷揚げに消極的だった。インドはさらなる制約に直面している。ロシア産原油は経済的な魅力を維持しているが、米国の追加制裁により、個々の購入を判断するたびに貿易上のリスクや銀行取引など、広範な要素を考慮する必要が生じているからだ。
こうした権限があるからといって、米国の措置が自動的に適用されるわけではない。実際に制裁を適用するかどうかは、政治的な判断に委ねられている。制裁の影響は既に価格機構の一部として織り込まれている。買い手は法令順守や資金調達、輸送費、そして将来的な関税リスクも考慮に入れなければならないため、貨物の割引価格はその価値の一部に過ぎない。
軽油の供給が逼迫する世界
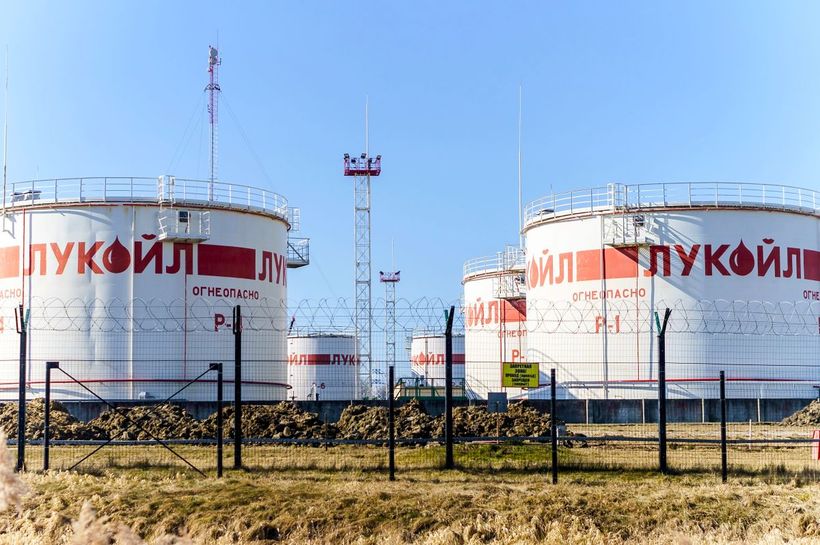
世界は今、軽油の供給が逼迫する周期に入りつつある。ロシアの製油所が被害を受けたことで、燃料生産体制の大部分が稼働の停止や縮小に追い込まれている。ホルムズ海峡を巡る情勢により、石油の輸送にかかる費用や不確実性が高まっている。アジアの需要は行き場を失った原油の一部を吸収できる可能性があるものの、価格や貿易パターンの変化が伴う。さらに、米国の制裁もロシア産原油の取引に伴う不確実性を増大させている。
供給体制にはまだ余力がある。対応可能な輸送経路や在庫、製油所も存在する。政府や企業にとっての課題は、こうした緩衝材が、さらなる圧力にどこまで耐え得るかという点にある。市場はこれまで、ホルムズ海峡の混乱に伴う原油供給不足に注目しがちだった。だが、より差し迫った制約になり得るのは、軽油、輸送能力、そして燃料の流通を維持するために不可欠な金融システムなのだ。