

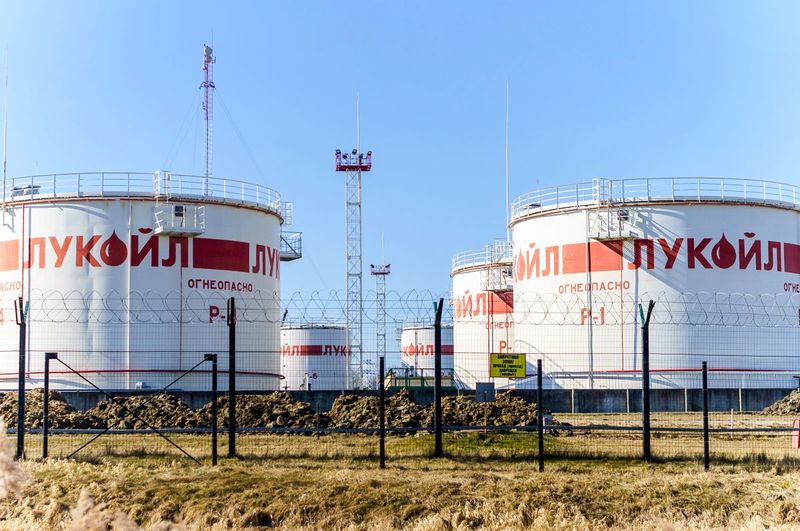
これが、ウクライナ軍の攻撃が国際市場に及ぼしている影響だ。ロシアの石油精製部門への影響を理解する上で、一連の攻撃が戦略的に賢明だったか、決定打となったか、あるいは自らの首を絞める結果となったかを判断する必要はない。重要なのは、これらの攻撃によってロシア国内の燃料需給が逼迫(ひっぱく)しているという事実だ。それがウクライナを有利にするかどうかは別の問題であり、本稿で結論を出すべき主題ではない。
ホルムズ海峡を巡る緊張
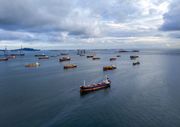
第2の懸念材料はペルシャ湾にある。ロイター通信が報じた暫定的な海運データによると、16日にホルムズ海峡を通過した商品運搬船は4隻にとどまり、過去10日間の平均である18隻を大幅に下回った。同海峡の通航が完全に停止したわけではないが、船舶の通過数は最近の平均をも大きく下回っている。
これに伴い、代替供給の経済性も変化する。ホルムズ海峡を通過するために待機したり、積み込みの日程を変更したり、遠回りの航路を取ったりせざるを得ない場合、そのタンカーを他の航海に充てることができなくなる。戦争リスク保険料や輸送費、貿易金融コストなどが上乗せされるため、貨物が製油所や港に到着する前の段階で、引き渡し料は上昇する。米エネルギー情報局(EIA)は、ホルムズ海峡を世界最大の石油輸送の要衝と位置付けている。リスクにさらされる状態は、同海峡が封鎖されるよりかなり前の段階から始まっているのだ。
市場は適応していくものだ。ロイター通信は、貿易パターンが調整されたことで、主要拠点での船舶用燃料の供給圧力は緩和されたと伝えた。しかし、こうした調整には費用が伴う。たとえ市場がある程度適応したとしても、輸送費や保険料は物流に常に伴う「税」のような負担となり続けるだろう。航海距離が長くなればタンカーの稼働時間が長くなり、運転資本が拘束されるほか、契約履行の確実性も損なわれやすくなる。
こうした状況下で、ホルムズ海峡は「料金と許可」を要する体制に移行しつつある。同海峡の通航は、単に地図上で海峡が開いているかという問題ではない。船主や保険会社、銀行、乗組員が、同海峡の利用に伴うコストとリスクを受け入れるかという問題だ。
アジアがすべてを吸収するわけではない
中国は調整局面の次なる段階で中心的な役割を担っているが、単なる安定化要因にとどまるわけではない。国内の需要が減退したり政策が変更されたりすれば、同国の調整役としての機能は急速に失われる可能性がある。中東からの供給が不安定な状況下では、中国の製油所はロシア産原油を吸収することができるが、価格や利幅、輸送費、国内需要、政治的リスクといった要因が限界を規定する。