単一技術の罠は、インフラ投資において最も根強い戦略上の過ちの1つである。これはあらゆる主要なインフラ分野に現れる。4Gが登場する前年に3Gへすべてを賭けた携帯通信事業者、代替燃料が実用化される10年前に特定の燃料タイプに合わせて車両群を最適化した物流会社、発電ポートフォリオ全体を1つの投入資源に基づいて構築した電力会社などである。パターンは一貫している。技術が機能し、資本が集中し、市場が集中を評価する。そして世界が先へ進むと、集中型の事業者は取り残される。
アフリカの分散型エネルギー分野では、まさに今、ソーラーホームシステムかミニグリッドか、オフグリッドか送電網延伸かをめぐる議論が起きている。この構図は、他のあらゆる分野でそうだったように、ここでも誤っている。しかし、その背後にある原則は、エネルギーアクセスに固有のものではない。複雑で変化し続ける市場で事業を展開する、資本集約型インフラのあらゆる分野に当てはまる。
単一技術思考の限界
単一技術モデルには確かな魅力がある。資金調達がしやすく、標準化しやすく、明快な投資仮説を求める投資家に説明しやすい。
しかし、経済を実際に動かしているインフラが単一技術で成り立つことは、ほとんどない。インターネットは1つのプロトコルではない。現代の物流は1つの輸送手段ではない。電力網そのものも1つの発電源ではない。エネルギー転換以前から、電力網は異なるコスト曲線、異なる給電特性、そしてシステム内で異なる役割を持つ資産のマネージド・ポートフォリオだった。
理由は明快である。需要側が複雑だからだ。地域社会、企業、経済は多様なニーズを持ち、それらは時間とともに変化し、異なる技術的対応を必要とする。1種類のニーズにしか対応できないインフラ基盤は、プラットフォームではない。プロダクトである。
VisaとMastercardは示唆に富む例である。両社はいずれも、クレジットカードの決済レールという単一技術の事業として出発した。だが、生き残り、支配的地位を築いたのは、そこにとどまったからではない。デビット、プリペイド、非接触、モバイル、そして現在ではリアルタイム決済インフラへと拡張したからだ。Visaのグローバルカードネットワークの取引件数は2500億件を超え、Mastercardは2025年末時点で流通カード枚数が37億枚に達したと報告した。
両社の出発点となったプロダクトであるクレジットカードは、今では同じ共有インフラ上で稼働する数十種類の手段の1つにすぎない。クレジットカード事業だけを構築した事業者は姿を消した。一方で、カードを決済プラットフォームへの入口だと理解した事業者の時価総額は、現在合計で1兆2000億ドル(約189兆円)に達している。内訳は、Visaが約7000億ドル(約110兆円)、Mastercardが5000億ドル(約78兆8000億円)強である。
教訓は、多角化が優れているということではない。市場が進化するたびに、顧客のライフタイム全体にわたって複数のプロダクトを載せられるプラットフォームを構築するインフラ思考が、プロダクト思考に勝るということだ。
競争構造としての統合
複雑な市場で持続的なインフラ上の地位を築いてきた企業には、共通するアーキテクチャ上の原則がある。1つの技術内で最適化するのではなく、複数の技術を横断して統合したことだ。Appleは最高のスマートフォンをつくったのではない。ハードウェア、ソフトウェア、サービスを統合した最高のプラットフォームをつくり、その入口がスマートフォンだった。Amazonは最高のオンライン書店をつくったのではない。現在、何千もの異なる事業がその上で稼働する物流とテクノロジーのインフラを構築した。
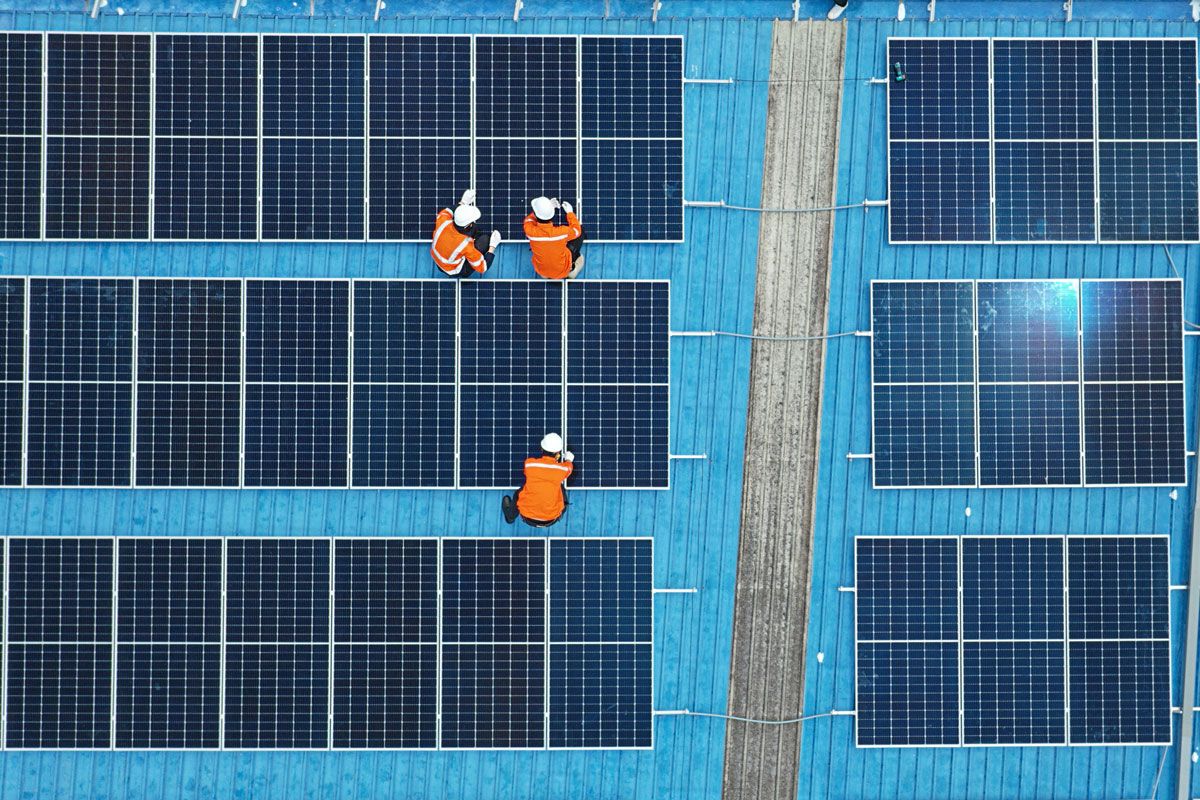
この論理はインフラ分野にそのまま当てはまる。1つのエネルギー技術を運用する企業は、ある時点の顧客に対応できる。複数の技術をまたいで、共通のサプライチェーン、共通のデータ基盤、共通の顧客関係を運用する統合プラットフォームを持つ企業は、その顧客の変化するニーズのライフタイム全体に対応し、顧客とともに成長できる。
これは理論上の主張ではない。観察可能な競争力学である。通信、決済、物流において、技術を横断して統合したプラットフォームは、長期にわたり一貫して専門事業者を上回ってきた。専門事業者は初期に勝つことが多いが、長期的にはプラットフォームが勝つ。
数字も統合を裏付けている
分散型エネルギーインフラの世界市場は、2030年までに1兆1000億ドル(約173兆円)に達すると予測されている。電力によって可能になる機器、システム、サービスである生産的利用の用途は、電化そのものの数倍規模の市場を形成する。信頼性の高い分散型エネルギーで動く農産物加工は、今後10年で新興市場全体のGDPを大きく押し上げ得ると私は考えている。
この価値はいずれも、単一技術の事業者では獲得できない。顧客のニーズと所得が変化するにつれて、最初のソーラーホームシステムから、生産的利用の拠点、商業用設備へと移行させることができ、しかも各段階で別会社へ引き渡すことなく実行できるプラットフォームが必要である。
その価値を獲得する事業者は、単一プロダクトの導入台数が最も多い企業ではない。地域経済全体が依存するインフラを構築した企業である。
アフリカの分散型エネルギーにとっての意味
アフリカの分散型エネルギーという文脈に限れば、マルチテクノロジーの必要性は選択肢ではない。信頼できる電力を持たないアフリカ大陸の6億人のニーズは一様ではない。彼らは農家、商人、学生、製造業者、世帯主であり、それぞれ異なるエネルギー需要の特性、異なる所得の軌道、そしてエネルギーシステムへの異なる入口を持っている。
彼らが入口にいる段階ではソーラーホームシステムで応え、その後、経済活動の拡大に合わせてミニグリッドへのアクセス、生産的利用の機器、最終的には商業規模の太陽光へとともに成長できるプラットフォームは、単に顧客により良いサービスを提供するだけではない。根本的に異なる経済性を生み出す。より高い継続率、時間の経過とともに高まる顧客当たり収益、そしてこの分野が必要とする機関投資家の資本を引きつける長期性のある資産基盤である。
これこそが、システム設計上の課題である。資本が集中し、モデルが硬直化し、統合の機会が閉じる前に、アーキテクチャ上の選択を行うべき時は今である。