

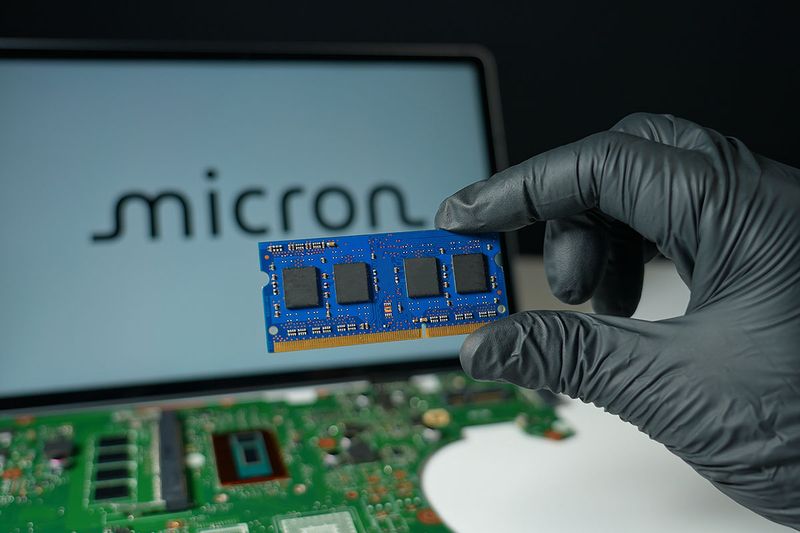
マイクロン株の次の展開は、再び予想を上回る決算を発表することよりも、現在の供給不足の先にある期間について経営陣が何を語るかにかかっている。需要が異例であることは明白だ。不確実なのは、供給側が対応し始めたときに何が起こるかという点にある。
1000億ドルという数字は見た目よりも小さい
マイクロンは、データセンター、車載、消費者向け製品などの市場で、16件の戦略的顧客契約を締結している。経営陣は、これらの契約のうち14件から約1000億ドルの履行義務残高(受注残)が発生すると見込んでいる。顧客からは、約220億ドル(約3兆4500億円)の現金やその他の資金的コミットメントが提供されている。
これは、数年間にわたり売上高が保護されるように聞こえる。しかし、マイクロンの第4四半期のガイダンスを基にすると、同社は年換算で約2000億ドル(約31兆4000億円)の売上高ペースで稼働している。1000億ドルという総額は、同社がそれをはるかに長い期間にわたって認識するとしても、現在のペースではおよそ2四半期分の売上高にすぎない。これこそが、今回の決算報告において最も重要な計算であると筆者は考える。
これにより契約の価値が損なわれるわけではない。手付金はマイクロンの資金調達要件を軽減する。テイク・オア・ペイ条項は、顧客の契約破棄を防ぐ。最低価格保証は、メモリ価格が下落した際に収益性を維持する可能性がある。
見出しの数字よりも、契約条件こそが重要だ。株主は、どれだけの収益が実際に保護されているのか、最低価格保証がどのように機能するのか、そして契約を履行するためにマイクロンがいくら支出する必要があるのかについて、さらなる詳細を必要としている。マイクロンは総額を開示しているものの、予想されるリターンを判断するための十分な詳細は明らかにしていない。
タイミングも重要だ。2030年まで分散された1000億ドルの義務は、今後の18カ月間に集中する同額の義務とは価値が異なる。インフレ、製造コスト、そして技術的な変化は、売上高が認識されるはるか前に、長期契約の収益性を変えてしまう可能性がある。
マイクロンは、個々のプロセッサと並行して、広帯域メモリ(HBM)製品を開発することが増えている。エヌビディアのプラットフォーム向けに供給されるメモリは、AMDやその他の顧客向けに設計された製品とは異なる場合がある。このような取り決めは関係をより強固な(スティッキーな)ものにするが、特定のアーキテクチャがどれだけの期間支配的であり続けるかを知る前に、マイクロンが資本を投じなければならないことも意味する。
顧客がプロセッサの開発を遅らせたり仕様を変更したりした場合、それに対応するコストが増加しても、契約は維持される可能性がある。1000億ドルの受注は、需要リスクをある程度軽減するものの、最終的なリターンを左右する製品リスクや製造リスクを排除するものではない。