

技術を核に「先読み」で勝ちを追う
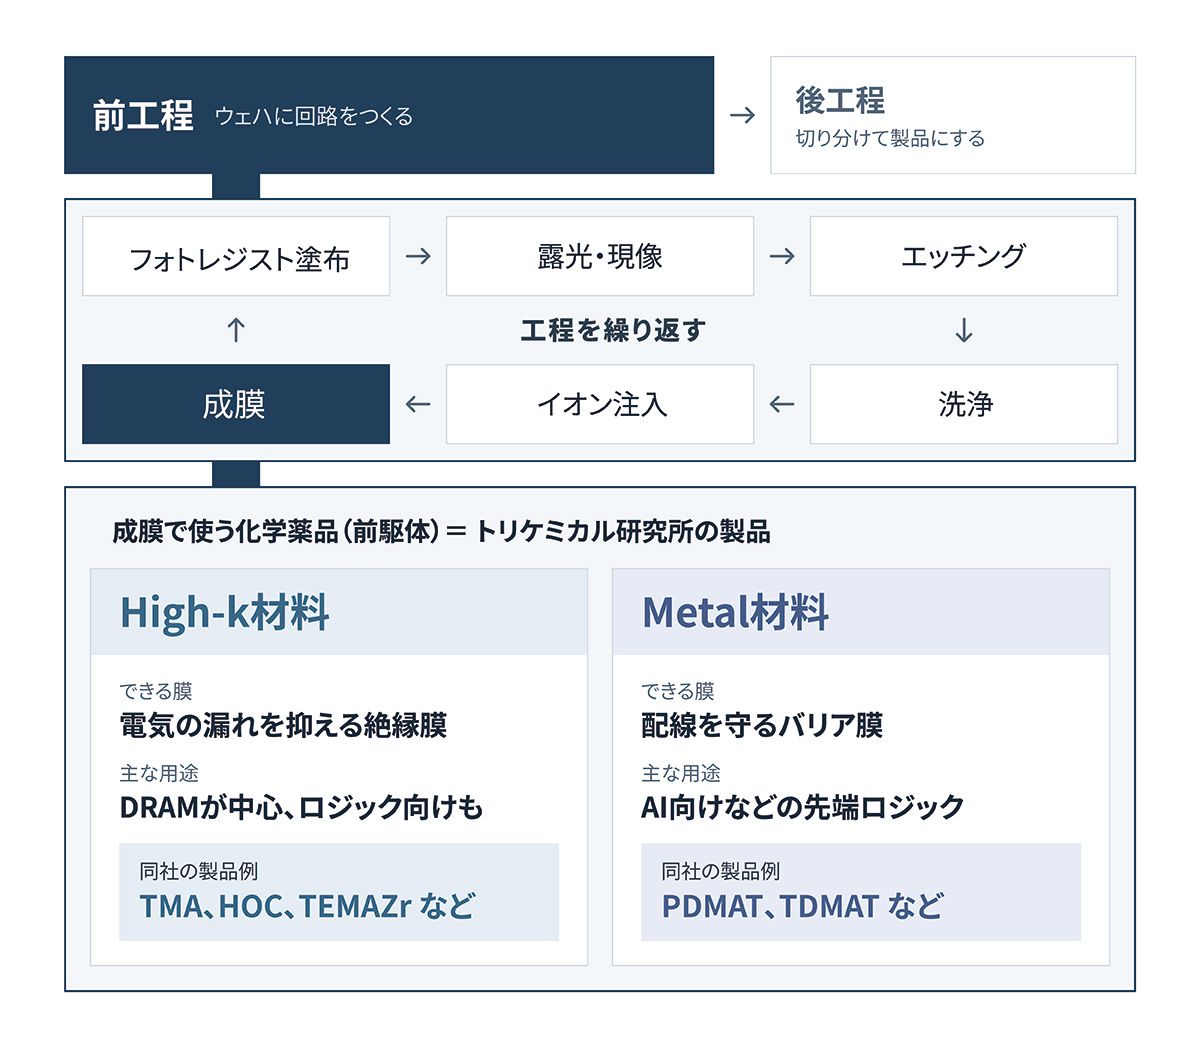
──現在の主力は、メモリ向けを中心とするHigh-k材料(2026年1月期売上高108億円)と、ロジック向けのMetal材料(同51億円)です。中期経営計画ではMetal材料を3年で倍増させるとしています。Metalをもう一本の柱にすると決めたのはいつですか。
太附:5年くらい前にはすでに決めていました。High-k材料の一つについてうちは半導体のプロセス特許を持っていて、マーケットを独占できるような状態でした。ただ、それが今年の11月で切れる。期日は決まっていますから、当然見えていたわけです。切れれば競合が激しくなり、「量の世界」つまり利益の取れない製品になっていく。だからその辺でバトンタッチしていこうと。ただ、High-kを切り捨てるわけではないんですよ。
──どういうことでしょうか。
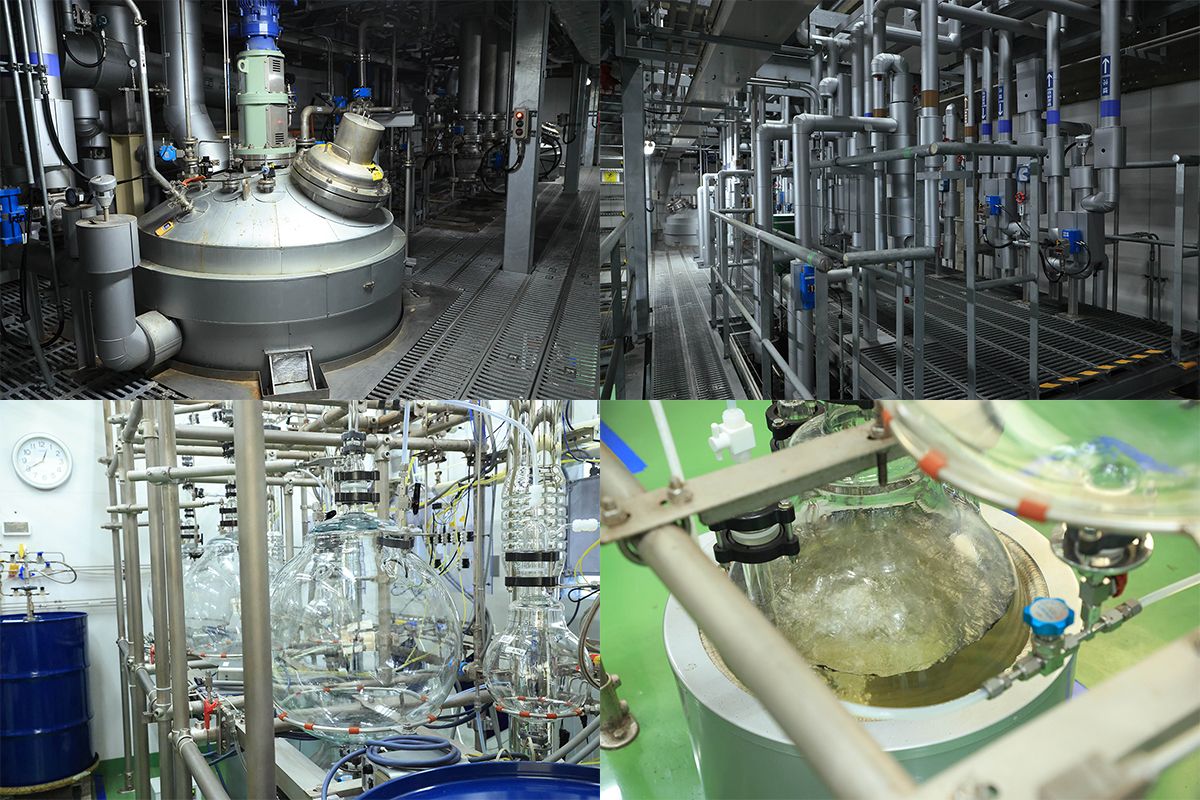
太附:High-kでボリュームが大きいのはDRAM向けです。一方で、AI半導体などのロジックにもHigh-kは使われている。こちらは量が少なく、スペックも厳しい。ペットボトル1本分くらいしか入っていない容器が何百本と出ていく世界です。品質管理が大変で、大手の化学メーカーにはできない。うちの得意なところなので、伸ばしていきます。
DRAM向けは、競合が3社、4社、5社、6社で均等に割ってもそれぞれビジネスが成り立つ規模になる。それはうちのやる仕事じゃない。そこで韓国に関連会社を、中国にも合弁会社をつくりました。韓国はメイド・イン・コリアを、中国はメイド・イン・チャイナを使いたい。いち早く出たほうが勝ちです。持ち分は両方とも3割台なので売り上げには貢献しませんが、利益は取り込める。日本と台湾には、引き続き日本から供給します。
──「足し算の経営」を掲げていますが、売り上げを外に出すのは引き算ではありませんか。
太附:売り上げは引き算だけど、利益は足し算。それならいいんじゃないかと。中国も韓国も日本から供給し続けていたら、現地メーカーが出てきた時に勝てず、たぶん全部落とします。それでは純粋な引き算になってしまう。営業利益率25%は、自分たちが生産した品目でどれだけ儲けられるかの指標として掲げていますが、会社として一番見なければいけないのは純利益です。持分法の利益として取り込めれば、キャッシュも入ってきて、また投資できる。韓国はもう投資の回収も全部終わっています。