

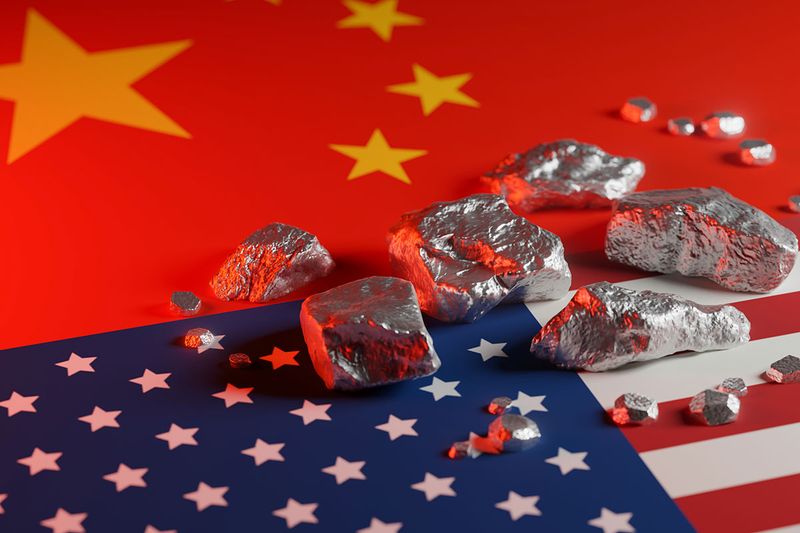
もっとも、この賭けは絶対確実というものではない。湾岸諸国の政府系ファンドは、鉱床を直接保有しているケースはほとんどない。米国上場のクリティカル・メタルズのトニー・セージ最高経営責任者(CEO)は、湾岸諸国について「自ら採掘することはできない」と指摘している。また、湾岸諸国の企業は、採掘に関する専門的な知見が自社には乏しいうえ、世界の製錬能力の大部分を掌握している中国企業との競争にも直面している。
さらに地政学的なリスク要因もある。米国とサウジアラビアの関係は摩擦がないわけではない。今年、米国とイスラエルが引き起こしたイランとの武力紛争では、サウジ政府は当初、国内の基地を米国が対イラン攻撃に使用することを拒んでいた。米政府は反発し、軍事支援の縮小をちらつかせた。他方、UAEと米国の経済関係は深まっていた。
湾岸諸国もけっして一枚岩ではない。たとえばサウジアラビアとUAEは、イエメンをめぐる確執をいまだ解消できていない。これまでのところ、こうした対立が鉱物取引に影響を及ぼした例は見当たらない。一方で、湾岸諸国の資金で生産された金属が、中国ではなく米国の手に渡るという保証もない。湾岸諸国の政府系ファンドは中国とも取引しており、最も緊密なパートナー国でなく、最も高い価格を提示した買い手に売ることもあり得るからだ。
それでも、米政府はそこまで懸念する必要はないのかもしれない。関係は一方向のものではないからだ。
上場している鉱山会社が四半期ごとに株主に業績を示す必要があるのに対して、湾岸諸国の政府系ファンドは、鉱山への投資が利益を生むまで10年、15年と待つことができる。これはまさに、中国が過去20年、支配的な地位を築くためにとってきた戦略だ。現在、湾岸諸国の資本は、中国に代わる選択肢として期待を集めつつ、同じ戦略を踏襲している。
米国は見返りに、湾岸のマネーが買えないものを提供できる。米国の資本市場へのアクセス、鉱山や製錬所などへの投資を保護する安全保障上の後ろ盾、米政府と組むことで得られる一種のお墨付きなどだ。こうした保証は、米政府と関わらずに事業を行う場合には得られないものである。
脅威ではなくパートナー
こうしたもろもろの状況は西側諸国の政府を微妙な立場に置くことにもなる。湾岸諸国の資本は、米国の産業政策が単独では実現に苦慮してきたこと、つまり、中国の支配下にない場所の鉱山や製錬所への出資を実現している。しかし、湾岸マネーを活用することにすれば、現物の鉱物資源を支配する力を、米政府と必ずしも利害が一致するとは限らない政府に握らせてしまうかたちになる。