

スペースXのAI事業は計算資源の貸し出しが売上高の柱
スペースXのAI売上高の大半は、Grokより高いベンチマーク評価を得るモデルを開発する企業へ、データセンターの計算資源を貸し出す事業から生まれている。
スペースXが上場企業として初めて発表した第2四半期決算では、AI事業の売上高が前年同期比247%増の25億6000万ドル(約4043億円)に達した。内訳は、AIサービスと計算基盤の提供による売上高が21億9000万ドル(約3458億円)、Xの広告収入が3億6700万ドル(約580億円)だった。計算資源提供の主要顧客はアンソロピックとグーグルである。稼働中のデータセンター電力容量は、2026年3月の1.0ギガワットから6月末には1.4ギガワットへ増えた。
AI向け計算能力を1.4ギガワットから10ギガワットへ拡大する
マスクは2026年8月、2027年末までにAI向け計算能力を10ギガワットまで拡大する目標を従業員に伝えた。売上高については、「2027年末までに10ギガワット分のAI向け計算能力を稼働させれば、年間売上高は3000億~5000億ドル(約47兆3753億~78兆9589億円)になる」と述べた。AI事業の売上高は「おそらく2026年9月」に、スペースXの他事業全体を上回るとも語った。
スペースXをデータセンターの貸主、アンソロピックやグーグルを入居企業にたとえると、この事業の狙いが分かりやすい。顧客企業のAIモデルがGrokより高いベンチマーク評価を得ていても、スペースXは計算資源を貸すことで収益を得られる。外部顧客にまだ貸し出していない計算資源も、Grokの処理に使えば遊ばせずに済む。さらにGrokを自社製品の標準モデルとして利用できる。
スペースX株の判断材料は計算能力の拡大とAI売上高の伸び
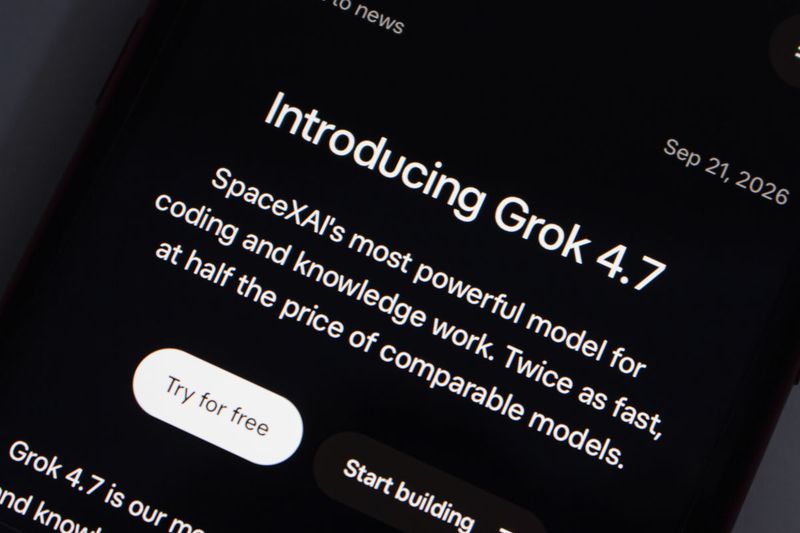
スペースXは「ロケット事業を併せ持つAIインフラ企業」と位置づけられる。Grok 4.7を自社サービスで動かせば、外部顧客に貸していない計算資源も稼働させ、設備から収益を得られる。
スペースX株を見る上で焦点になるのは2点だ。第1に、1.4ギガワットの計算能力をマスクの予定通り10ギガワットへ増やせるか。第2に、10ギガワットまで拡大した際、1ワット当たり年間30~50ドル(約4738~7896円)の売上高を維持できるかである。AIモデルのベンチマーク点数では、どちらにも答えられない。
上場後2回目の決算とCursorの利用構成が焦点になる
スペースX株では、株価下落局面が投資判断の焦点となる。上場後2回目の決算発表は最大規模のロックアップ解除と重なるため、株価が下落する可能性が最も高い局面となる。
どのAIモデルが稼働するかに関係なく、データセンターの計算能力が増えれば、半導体大手エヌビディアは1ギガワットごとに収益を得る立場にある。
次の展開を決める節目は、11月12日と第3四半期決算の2つだ。11月12日以降のCursorにおけるモデル利用構成からは、スペースXが600億ドル(約9兆4751億円)で買収したCursorで、Grokがモデル利用のどれだけを確保できるかが分かる。第3四半期決算では、マスクが従業員に語った通り、2026年9月にAI事業の売上高がスペースXの他事業全体を上回ったかが明らかになる。