

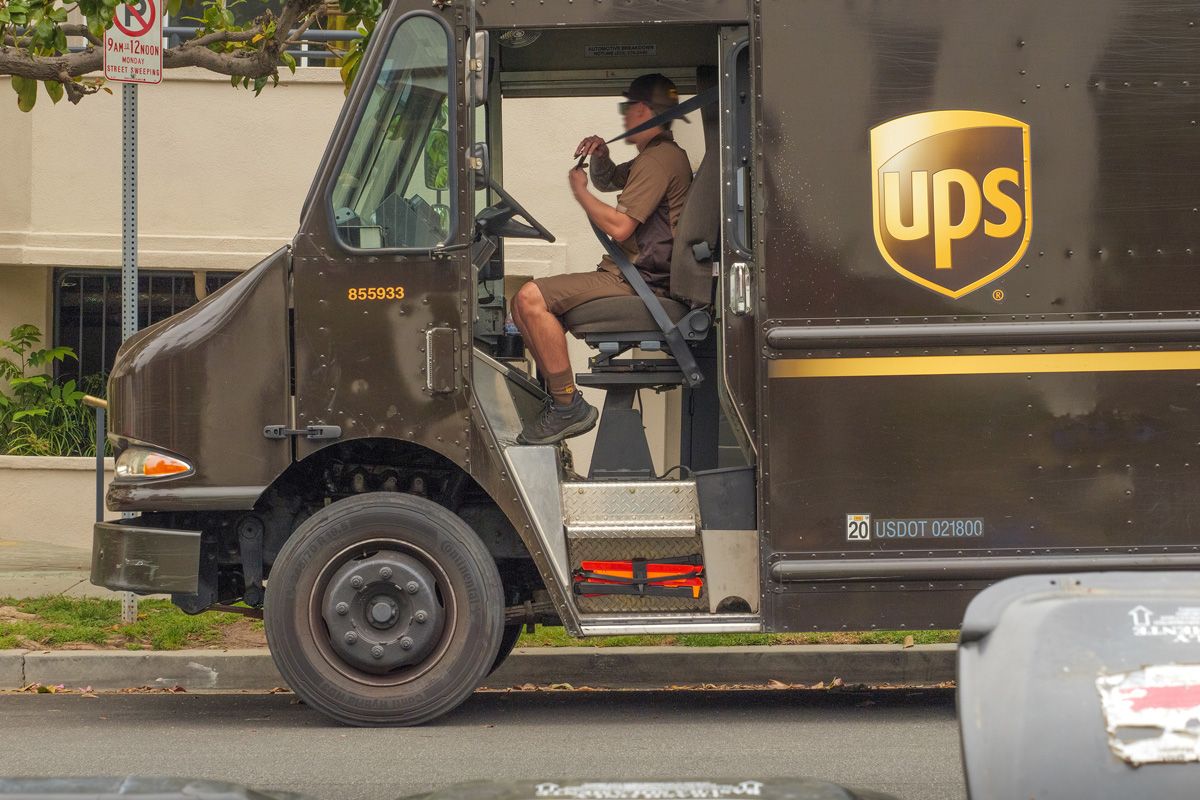
米国の宅配・物流大手ユナイテッド・パーセル・サービス(UPS)は、時価総額約806億ドル(約12兆8000億円)の6.8%に当たるフリーキャッシュフロー(FCF)を生み出している。この6.8%という水準は、S&P 500構成企業の中央値である4.4%を大きく上回る。FCF利回りがここまで高いのは、生み出す現金の割に株価が低いからだ。そうなる理由は2つ考えられる。株価が実力に比べて割安なままになっているか、市場が事業の縮小、つまりこの先の現金の目減りを見込んで、それを株価に織り込んでいるかである。
UPSの場合、縮小は自ら選んだものだ。採算の低いアマゾンの荷物に対して、1日あたりの配送個数を約200万個削減した。投資家は、配送網の縮小後に同社がどれほどの収益力を維持できるか注視している。その答えがまだ出ていないからこそ、いまの株価水準のUPSは注目に値する。
UPSの潤沢な現金はどこから来ているのか
UPSの現金は、並外れて高い利益率から生まれているわけではない。直近12カ月のUPSの営業利益率は7.3%にとどまる。S&P 500構成企業の中央値は18.6%である。現金を生んでいるのは事業の規模だ。直近12カ月では、899億3000万ドル(約14兆2000億円)の売上高から、54億6000万ドル(約8650億円)のFCFが生まれた。過去3年間、どの時点から12カ月を区切っても、FCFはプラスを保ってきた。
しかも、配送網はすでにでき上がっている。経営陣は、2026年の設備投資を約30億ドル(約4750億円)と見込んでいる。最高経営責任者(CEO)のキャロル・トメによれば、配送網にかかる費用は、設備投資の予算が大きかったそれ以前の年に、すでに支払い済みだという。トメはまた、自動化された施設で荷物を扱うと、自動化されていない施設に比べて1個あたりのコストが約28%低くなるとしている。
ただし、負債を勘定に入れると、この利回りは目減りする。UPSの純有利子負債は約240億ドル(約3兆8000億円)だ。そのため、時価総額ではなく、時価総額に純有利子負債を加えた企業価値(EV)を分母にすると、利回りは約5.2%まで下がる。
さらに、その現金には、すでに行き先が決まっている。経営陣は2026年のFCFを約55億ドル(約8710億円)と見込む。そしてUPSは、取締役会の承認を前提に、そのうちの約54億ドル(約8560億円)を配当として支払う計画だ。なお、この約55億ドルは、Driver Choice Program(DCP、配送員の希望退職支援制度)に基づく支払いを差し引いたあとの金額だ。同プログラムは、配送ドライバーに一時金を支払って自主退職を募る人員削減策である。