

アクティビスト論を扱った以前の分析で説明したように、ナイキのデュアルクラス型ガバナンス構造は外部からの圧力を難しくしている。公開クラスB株主は同社の11人の取締役のうち3人しか選出できない。残る8人はクラスA株主が選び、(共同創業者のフィル・ナイト氏を中心とする)ナイト家関連の権益がそのほぼすべての議決権株式を握っている。アクティビストは経済的なポジションを構築し、公に説得力ある主張を展開することはできても、望む変化を強制することはできない。
したがって、主要なカタリストは実行力に絞られる。私の考えの根底にある枠組みは、識別可能なイベントが市場の評価を変え得るとき、株価の乖離は投資対象となる、というものだ。ナイキには明らかに乖離がある。バリュエーション、株主構成、期待水準はすべてリセットされた。そのギャップを埋めるイベントがまだ現れていない。
ナイキが証明すべきこと
再建の次の段階は、比較的少数の指標に現れるだろう。ナイキは、卸売パートナーが製品を売り切ったから再発注するのであって、チャネル側に在庫を押し戻したからではない、という状況を作らねばならない。定価販売は数量を犠牲にせず改善する必要がある。中国市場の悪化を食い止め、市場シェアの獲得が一過性の製品ヒットにとどまらず、拡大していかなければならない。
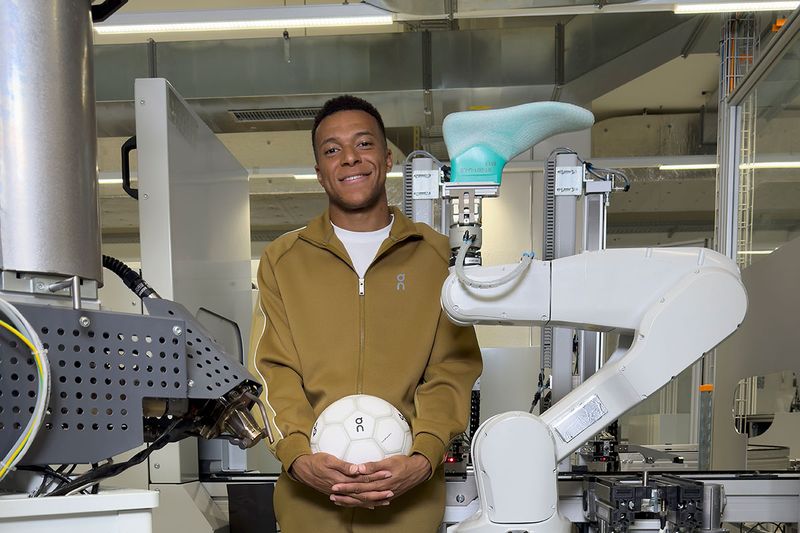
投資家はまた、ナイキが自らの文化的地位を守るためにどれだけ支出するかにも注意すべきだ。エムバペを失うことで広告費は減るかもしれないが、十分な数のトップアスリートを失えば、やがて若い消費者との結びつきは弱まる。もしナイキがすべての主要契約でより多くを支払うことで対応すれば、競争圧力は売上に明らかになる前に費用に現れることになる。
これこそ馴染みのある企業が過去の実績で評価されている一方で、その足元の経済性が変化している瞬間だ。ナイキは依然として並外れた世界的認知度、規模、流通網を持つ。それらの資産は経営陣に時間を与えるが、最終的な回復がすべてナイキに帰属することを保証するわけではない。過去の失敗を修復するために費やされる1カ月ごとに、新興ブランドには足場を築く新たな機会が与えられる。
市場はすでに、実行力の弱さ、失われた市場シェア、そして長年にわたる過信を理由にナイキ株を罰してきた。ダウからの除外は、その下落の一部を単に形式化するにすぎない。エムバペの移籍は、より軽視しにくい。ナイキ自身の再建が十分な勢いを得る前に、信頼できる競合がナイキの文化的資産を引き抜いていることを示すからだ。現在のバリュエーションでは、割安さは容易に確認できる。ナイキ株にとって欠けているのは、回復が競争より速く進んでいるという証拠だ。