

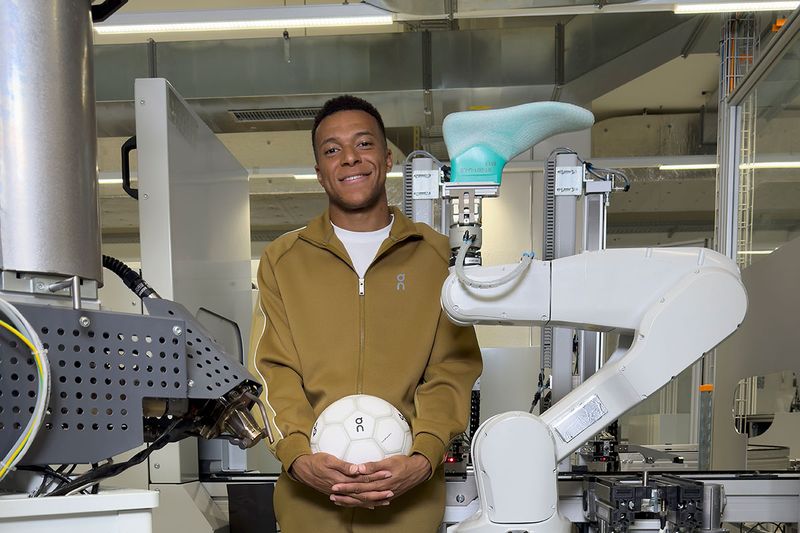
オンにも証明すべきことは多い。サッカーへの参入には、専門的な製品、クラブや協会との関係、小売流通、そして選手からの長年の信頼が必要だ。同社自身の株価も、南北アメリカ市場での成長鈍化への懸念のなかで苦戦している。有名アスリートは認知の加速に寄与するが、最終的にそのスパイクが十分に効果的かどうかを判断するのは消費者だ。
本当に重要なのは、両社の間にある不均衡だ。オンは、サッカー市場のわずかなシェアを獲得するだけで自社のビジネスを一変させることができる。一方でナイキは、同じだけのシェアを失うことで投資家を失望させることになる。このようにして、新興の競合相手は、その売上高が既存の巨頭を脅かすほど大きく見えるようになる前から、実質的な脅威となるのだ。
ナイキ株にはなおカタリストが必要だ
ナイキは合理的な変革に着手している。経営陣は卸売関係を修復し、値引き販売への依存を減らし、スポーツを中心に製品ラインアップを再構築しつつある。「ボメロ 18」は発売から3カ月で1億ドル(約157億円)超の売上を生み出し、製品が消費者と結びついたときにナイキがなお興奮を生み出せる証拠となった。
7月時点でナイキの初期の回復を検証した際、事業には安定化の兆しが見えていた。売上高の悪化ペースは収まり、在庫は管理しやすくなり、経営陣もより焦点を絞っているように聞こえた。ただし数字はまだ、修復の入り口に立つ企業を示していた。ナイキ・ダイレクト、中国、コンバースには依然として圧力があった。
これらの改善は事業全体に広がる必要がある。ランニングシューズ1つの成功が、ナイキほどの規模の企業を支え続けることはできない。とくに小規模ブランドが消費者により幅広い名前で買い物することを慣れさせている今はなおさらだ。HOKA(ホカ)、オン、ニューバランス、アディダスなどはいずれも、ナイキのイノベーションと流通戦略が方向性を失っていた時期の恩恵を受けている。
もう1つの明白な代替カタリスト(株価上昇の契機)は、アクティビスト(物言う株主)の登場だろう。ナイキの株価下落、ブランド価値、過去の資本配分の失敗は、通常アクティビストが狙うような下地を作り出している。同社は現在の授権枠のもと、平均取得価格97.57ドルで約121億ドル(約1兆9000億円)の自社株を買い戻しており、投資判断ではなく定例業務として自社株買いが扱われるとどうなるかについて、投資家に高くつく教訓を残した。