

財務比較では、エヌビディアの成長率と収益力がインテルを大きく上回る
重要な財務指標では、エヌビディアがインテルを大きく上回る。エヌビディアは売上高の伸びが速く、粗利益率、純利益率、営業利益率も高い。フリーキャッシュフローはインテルより大幅に多く、財務基盤も強い。事業に投じた資本からどれだけ利益を生み出したかを示す投下資本利益率(ROIC)は、エヌビディアが高いのに対し、インテルはマイナスである。
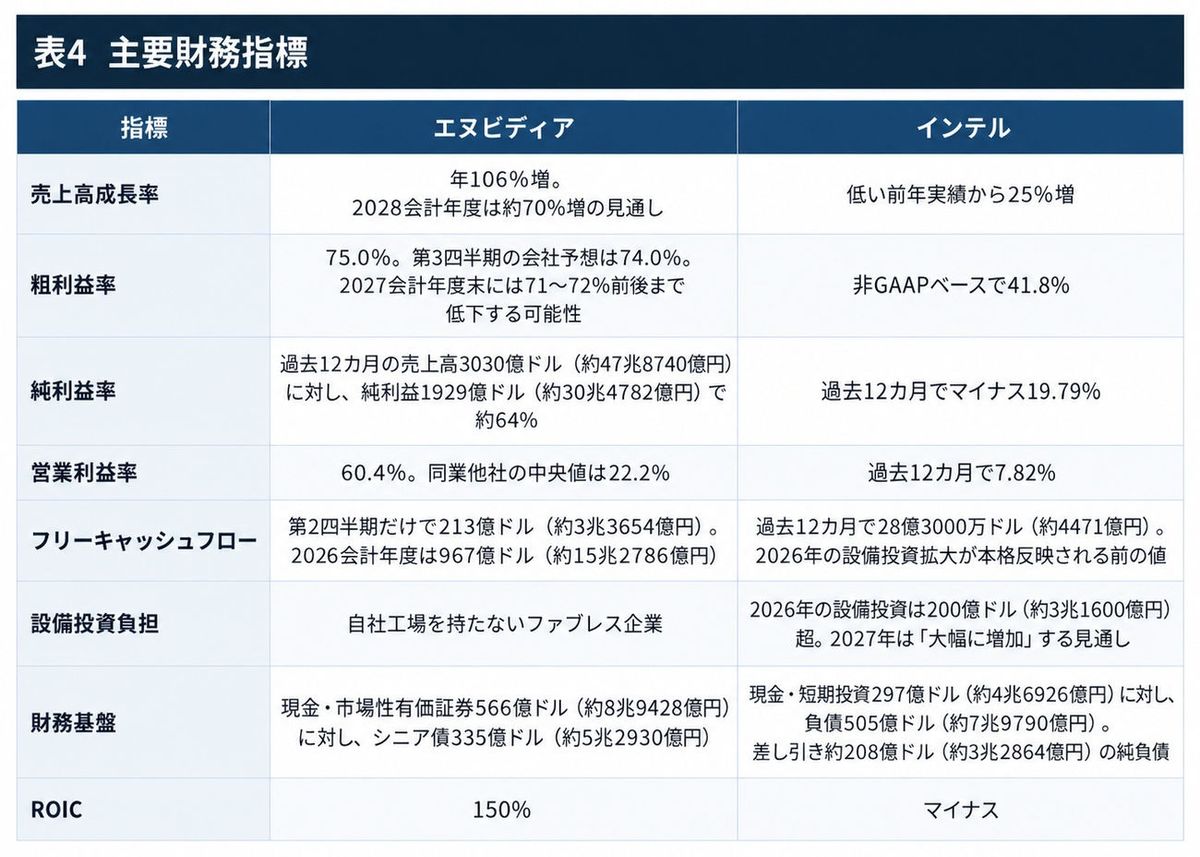
インテルの事業は、エヌビディアよりはるかに多くの資本を必要とする。インテルのCFOによると、2021~2026年に米国内の製造装置と工場用地へ投じた金額は1000億ドル(約15兆8000億円)に近づく。エヌビディアは自社工場で半導体を製造しない。この事業モデルの違いが、両社のフリーキャッシュフローと資本収益率の格差の大半を説明する。
予想PERでは、エヌビディアが17.75倍、インテルが51.89倍で、エヌビディアの方が低い。エヌビディアの予想PERは半導体業界の37.3倍も下回る。PSRは逆で、エヌビディアの17.46倍がインテルの10.14倍と半導体業界の6.07倍を上回る。
インテルは、エヌビディアが参入していないCPU市場で優位なシェアを持つ。GPU市場ではエヌビディアが圧倒的な首位に立つのに対し、インテルのシェアはごくわずかだ。GPUの需要は非常に強いため、エヌビディアは高い価格を設定し、高い利益率を確保できる。CPU市場の勢いはGPUほど強くないため、インテルの成長率は低い。
エヌビディアは粗利益率、営業利益率、純利益率がいずれも高く、巨額のフリーキャッシュフローを生む。インテルは利益率もキャッシュ創出力も比較的低い。GPU市場がCPU市場より速く成長し続ける限り、エヌビディアの長期見通しはインテルより明るい状態が続くだろう。
両社のリスクは異なり、インテルの課題はより差し迫っている
エヌビディアが抱えるリスクは長期的で、将来の需要など不確定要素に左右される部分が大きい。インテルの投資家が直面する赤字、資金流出、市場シェア低下などの問題は、より差し迫っている。
顧客集中、中国での販売制限、利益率低下がエヌビディアのリスクになる
エヌビディアは少数の顧客への依存度が高く、高水準の利益率もわずかに低下している。供給企業やAIインフラ向けに多額の資金を振り向けており、フリーキャッシュフローは予想を下回った。中国市場では販売を大きく制限されている。
最大のリスクは、少数のデータセンター関連顧客に売上高が集中していることだ。データセンター部門は全社売上高の約92%を占め、上位2社だけで全社売上高の36%に達する。
粗利益率は2027会計年度第2四半期の75.0%だった。第3四半期の会社予想は74.0%±0.5ポイントで、さらに2027会計年度末には71~72%前後まで低下する可能性が示されている。ただし、利益率の水準自体は依然として高い。
エヌビディアは2026年9月時点で、数年にわたる部品供給や生産能力の確保に2790億ドル(約44兆820億円)を投じる契約を抱えている。需要が鈍れば、この巨額の支出はリスクになり得る。
2027会計年度第2四半期のフリーキャッシュフローは予想を下回る213億ドル(約3兆3654億円)だった。前四半期からは大幅に減少したが、前年同期比では59%増えた。中国向け販売も大幅に阻まれている。
赤字、増資による希薄化、シェア低下がインテルの再建を難しくする
インテルは現金を消費し、増資で既存株主の持分を希薄化させ、市場シェアを失っている。縮小するパソコン市場への依存度も高い。2026年に200億ドル(約3兆1600億円)の設備投資を予定している。2027年には、設備投資をさらに増やす見通しだ。インテルの再建は、TSMCなどの強力な競合がいる半導体受託製造で、大幅な売上高を上げられるかに左右される。
インテルは新たな資金を調達するため株式を売却した。その結果、既存株主の持分が希薄化し、株価を押し下げた。米政府との契約では、一定の条件を満たした際に政府へ引き渡す株式があらかじめ預託されている。
預託株式に関するデリバティブ負債は、預託株式の価値を反映して評価額が変わる会計上の負債である。インテルは2026年第2四半期、この負債の公正価値変動に伴い125億2900万ドル(約1兆9796億円)の損失を計上した。
インテルはすべてのx86製品でAMDにシェアを奪われている。パソコン向け事業はインテルの大きな収益源だが、デスクトップPC市場は20%超縮小した。