

エヌビディアはAI向け半導体で首位を保ち、高い利益を上げながら成長
エヌビディアは、生成AI関連ビジネスで最も収益性が高い分野を支配し、急成長している。高い成長率と収益性を踏まえれば、エヌビディア株の評価は妥当な水準にあると私はみている。グーグルやアマゾンとの競争に直面しているものの、大きな競争優位を維持している。
エヌビディアは、AIの学習や推論などの計算を高速化するデータセンター向けAIアクセラレーターと、CPU内蔵型とは別の単体GPUで首位に立つ。単体GPUの市場シェアは約90%に達する。ネットワーク関連でも、NVLink、InfiniBand、Spectrum-Xの製品や技術を展開する。データセンター向けネットワーク事業の売上高は2026会計年度に142%増え、2027会計年度第2四半期には138%増となった。
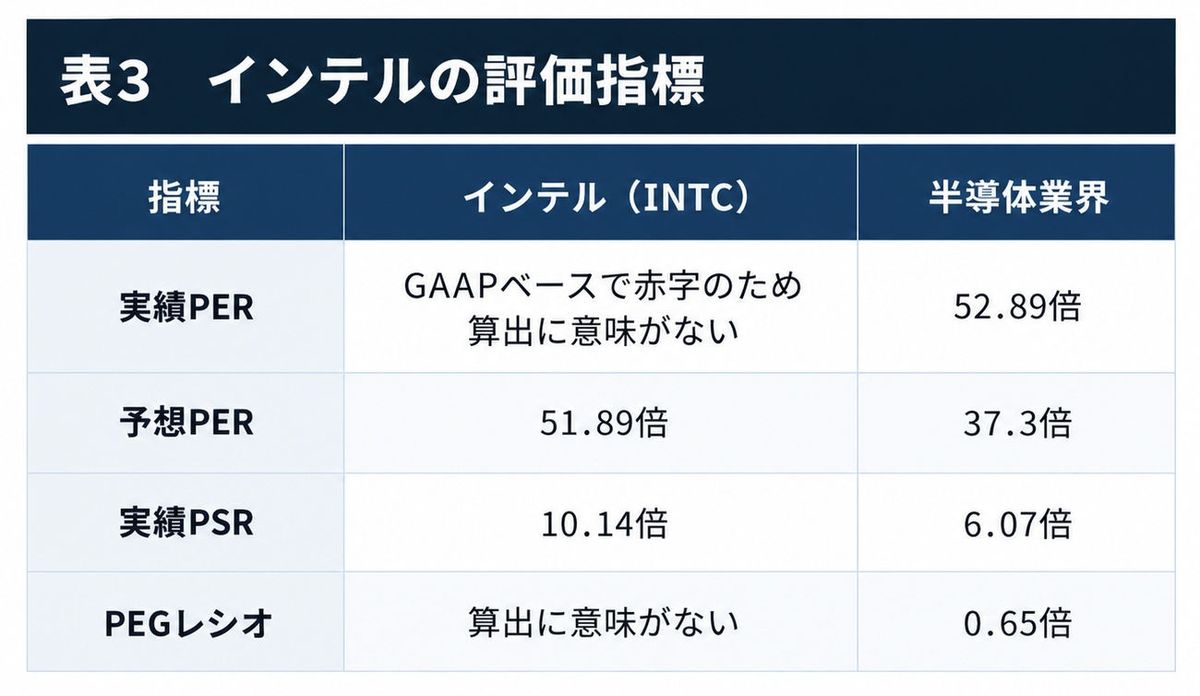
株価収益率(PER)は利益、株価売上高倍率(PSR)は売上高を基準に株価水準を見る指標だ。PEGレシオは、予想PERに利益成長率を加味して株価水準を見る。エヌビディアの評価指標は次の通りである。
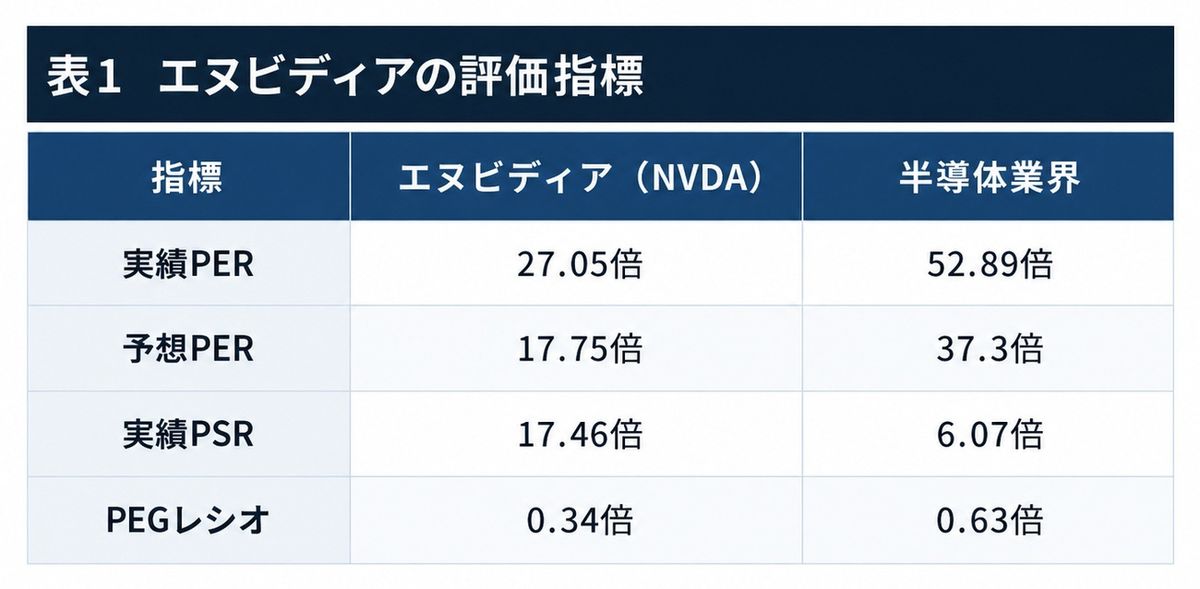
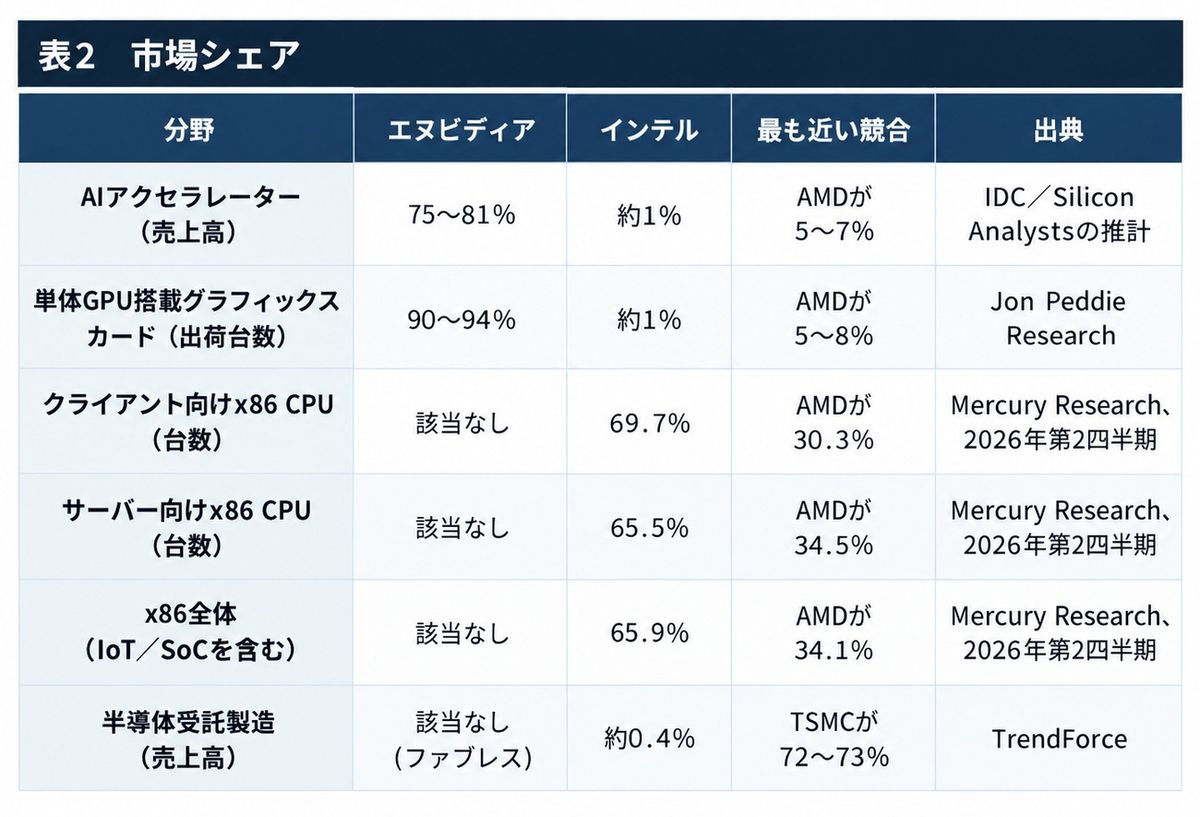
エヌビディア株は過去52週間で25.53%上昇した。時価総額は5兆2700億ドル(約832兆6600億円)で、記事公開時点では世界最大だった。単体GPUで明確な首位にあり、AIアクセラレーターでも首位を維持する。ただし、AIアクセラレーター市場のシェアは2024年に約87%で頂点を付けた後に低下している。エヌビディアはCPU市場にも半導体受託製造市場にも参入していない。
TSMCは、顧客が設計した半導体を受託生産する台湾企業である。AMDは、CPUやGPU、AIアクセラレーターを提供する半導体企業で、インテルとエヌビディアの競合に当たる。x86は、インテルとAMDのPC・サーバー向けCPUで使われるアーキテクチャーを指す。市場別に見ると、エヌビディア、インテルと主要な競合企業のシェアは次のようになる。
CUDA、ネットワーク、TSMCとの連携が競争優位を支える
エヌビディアの競争優位は3つの柱で成り立つ。最も重要なのは、GPUで大量の計算を並列処理するためのCUDAプラットフォームだ。ネットワーク事業の売上高が急増していることも優位性を支える。
さらにTSMCとの提携により、TSMCの先端半導体製造技術と、複数のチップを1つのパッケージに統合する先端パッケージ技術CoWoSを優先的に利用できる。TSMCの製造能力を利用できるため、エヌビディアは自社で設計した半導体の供給能力を確保できる。
インテルは株価が急騰しても、成長の遅さと製造事業の赤字が残る
インテル株は、半導体業界の平均を上回る評価を受ける水準まで上昇した。米政府はインテルに多額を出資し、9.9%の株式を保有している。インテルの企業価値が上がれば、米政府が保有する株式の価値も上がる。投資家がこの関係を好材料とみていることも、インテル株の評価を押し上げている可能性がある。ただし、エヌビディアと比べると成長は遅く、赤字が続く。
インテルはAIアクセラレーターと単体GPUでは市場シェアが小さい。ただし、PC向けCPUでは、開発コード名Panther Lakeの「Core Ultra Series 3」を展開しており、AMDのCPUと競争している。
インテルはエヌビディアとも提携している。データセンター向けでは、エヌビディアのAI基盤に組み込むカスタムx86 CPUをインテルが開発する。PC向けでは、エヌビディアのRTX GPUチップレットを組み込んだx86 SoCをインテルが開発し、市場へ投入する計画だ。
予想PERとPSRで見ると、インテル株には半導体業界平均より高い評価倍率が付いている。
インテル株は過去52週間で338%超上昇した。AIアクセラレーター市場にもGPU市場にも有力企業として参入できていないが、CPU市場では首位に立つ。半導体受託製造の市場シェアはごくわずかで、TSMCに大きく後れを取る。
インテルは2025年に財務基盤を再構築した。ソフトバンクグループは20億ドル(約3160億円)を出資した。米政府は4億3330万株を1株20.47ドルで取得するため、89億ドル(約1兆4062億円)を出資し、9.9%を保有した。エヌビディアも50億ドル(約7900億円)を出資した。
インテルが他社向け半導体を製造する戦略は、まだ十分な成果を上げていない。2026年第2四半期の外部顧客向け受託製造売上高は前四半期比68%増の2億9300万ドル(約463億円)だった。外部顧客向け売上高が増えたものの、受託製造部門全体では21億ドル(約3318億円)の営業損失を計上した。外部顧客向け売上高は、インテルの全社売上高161億ドル(約2兆5438億円)の2%未満にとどまった。