

バークシャーの次なる展開
この移行がうまくいくと信じるに足る理由は多い。バークシャーの保険事業は今もフロート(保険浮動資金)を生み出し続けている。BNSFはほぼ再現不可能なインフラを保有している。バークシャー・ハサウェイ・エナジーは長寿命の資産を持ち、経験豊富な経営陣が事業会社を運営し、独自に意思決定を行っている。アベルはまた、失敗を吸収できるバランスシートを引き継いでいる。
企業文化は数十年にわたって確立されてきた。経営者たちはこの取り決めを理解しており、それを放棄する理由はほとんどない。バークシャーは、アベルがバフェットの人格や投資スタイルを模倣する必要なく、これまでと同じようにおおむね運営を続けられる。
私の懸念は、このプロセスがより緩慢で、劇的さに欠けることだ。成功した組織は、創業者が去るにつれて手続きを蓄積させる傾向がある。より多くの人が意思決定に関わるようになり、報告要件が増え、想定外を減らすために自律性が削られていく。個々の変更はそれぞれ正当化できる。しかし10年後、その企業はより安全で、整然とし、そして格段に個性を失っているかもしれない。
株主は、バークシャーの買収の価格と性格、自社株買いに適用される規律、そして子会社経営者に残される自由の度合いに注意を払うべきだ。また、財務的論理とバークシャーの伝統が異なる方向を指し示す最初の決断で、アベルとハワードがどう対処するかにも注目すべきだ。それは、バフェットへのいかなる賛辞よりも多くを事業継承について明らかにする。
新しいリーダーシップは企業の現金の使い方を変えるからだ。バークシャーはこの原則を極めて重要なものにしている。これほど多くの資本を保有する企業は数少なく、一人の人物の判断とこれほど密接に結びついてきた企業はさらに少ない。
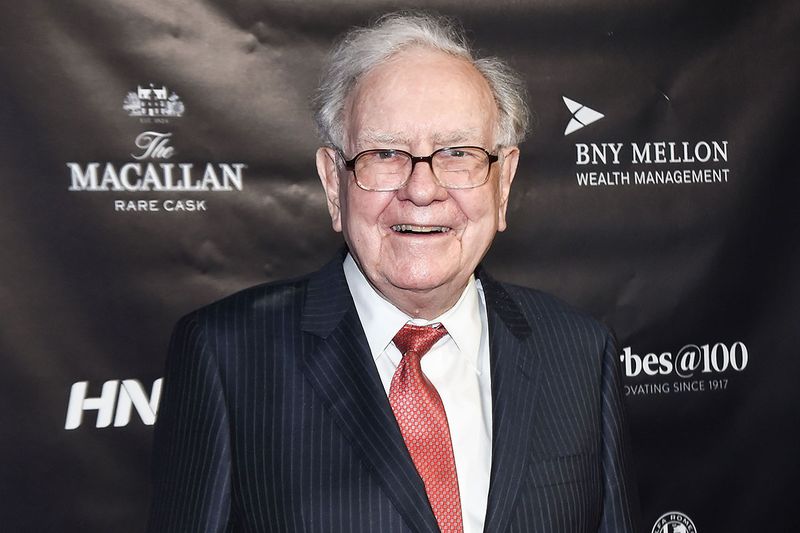
ウォーレン・バフェットは、バークシャーを驚くほど良好な状態で残した。アベルは華々しい取引を成し遂げる必要はなく、ハワードも文化を成文化された規則の集合体に変える必要はない。彼らに求められるのは、バフェットが数十年にわたり避けてきた官僚制を加えることなく、バークシャーが明確な意思決定を続けられると示すことだ。最初の真の試練は、大きな機会が現れ、その判断を下す人物がもはやバフェットではないときに訪れる。