

テキサス州アンダーソン郡で、160億ドル(約2兆4600億円)規模の発電所計画が許認可プロセスを進んでいる。この1件のプロジェクトだけで、米国のエネルギーがいま置かれている状況のほぼすべてが見えてくる。
今春、日米貿易協定の一環として発表されたこのプロジェクトは、ダラスとヒューストンの双方から約100マイルの距離にある西ヘインズビル・シェールに位置する。コムストック・リソーシズ(Comstock Resources)の幹部の1人は、この立地を「AI、データセンター、LNGのいずれにも完璧な場所」と表現した。筆頭株主にダラス・カウボーイズのオーナー、ジェリー・ジョーンズを持つコムストックは、ネクストエラ・エナジー(NextEra Energy)と提携している。ネクストエラは、データセンターと重工業への電力供給に充てる最大5.2ギガワットのガス火力発電能力を建設・運営する予定だ。ただし、今後の許認可と交渉を通過することが前提となる。
このプロジェクトを改めて注目に値するものにしているのは、次の点である。資金調達の一部は、今年の貿易協定の一環として交渉された日本による5500億ドル(約84兆7000億円)の対米投資コミットメントにさかのぼる。つまり、日本の資本が、米国の人工知能に電力を供給するために建設されるテキサス州のガス発電所を支えているのである。同時に、日本の総合商社である三井物産は、地球の反対側でLNGカーゴの確保を急いでいる。日本国内のAIデータセンター建設に必要な電力を確保するため、中東、オーストラリア、米国で権益取得や引き取り契約を進めているのだ。
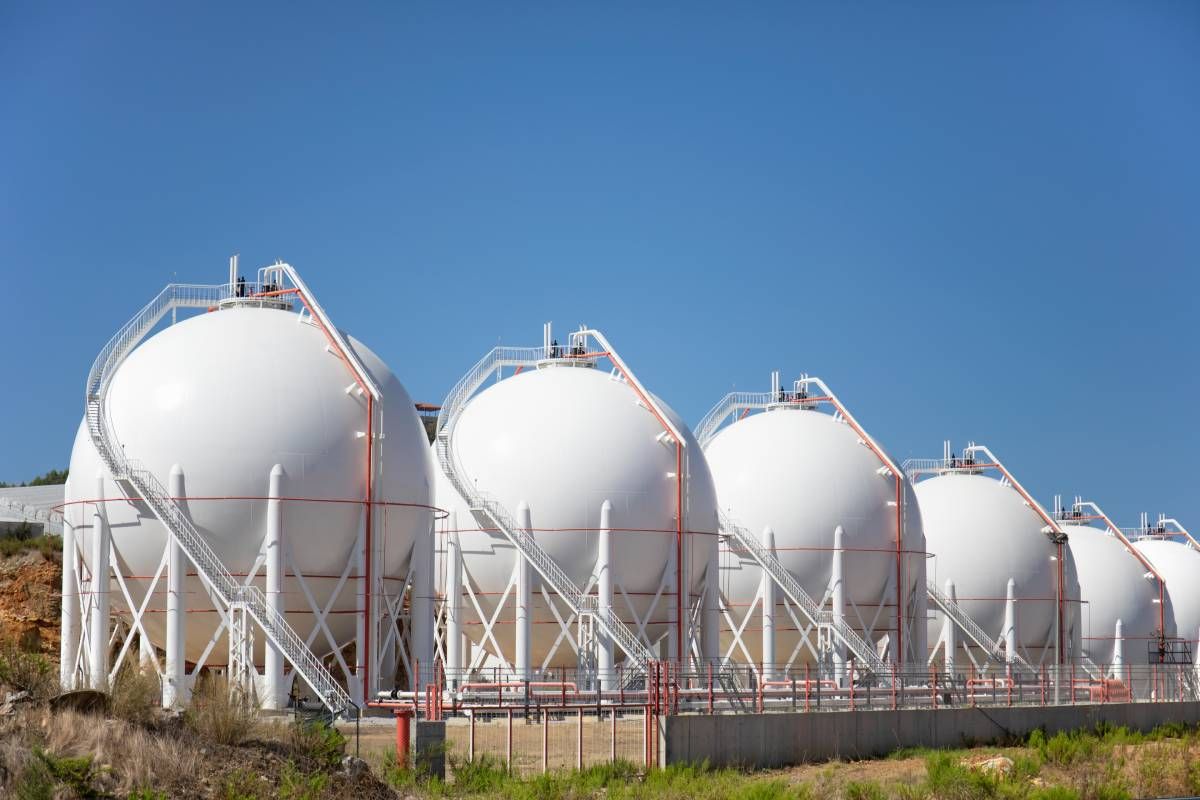
これを、米国のAIと日本のAIが衝突へ向かっている構図と読むのは容易だ。だが、それは正確ではない。テキサスのデータセンターに向かう1立方フィートのガスに必要なのは、パイプラインへの接続だけである。一方、日本へ向かう1立方フィートのガスは、マイナス260度まで冷却され、タンカーに積み込まれ、液化基地を通過してから現地に届く必要がある。
三井物産であれ他の海外の買い手であれ、20年の長期契約で確保したガスはすでに押さえられている。より良い国内向けの提示が現れたからといって、生産者やターミナル運営者がそれをデータセンターへ振り向けることはできない。それは事業判断ではなく、契約違反になる。
実際に争点となっているのは川上分野だ。ヘインズビルのようなシェール盆地からどれだけの新規ガスが採掘され、それを輸送するためのパイプライン能力がどれだけ新設されるか、である。生産者やパイプライン開発業者はプロジェクトごとに判断を下し、新規供給分をLNGターミナルの次の拡張計画に割り当てるか、あるいはデータセンター向けに建設される発電所に割り当てるかを決めている。LNGの買い手はすでに確保した分について契約上の優先権を保持しているが、データセンターは主に、新規に開発されたものか、あるいは残された余剰分を頼りにしている。
分子の背後にある計算
RBNエナジー(RBN Energy)のエグゼクティブチェアマン、ラスティ・ブラジールは、まさにこの問題について数字を検証している。同氏の分析によれば、2030年までに稼働するデータセンターは、日量約40億立方フィート(Bcf/d)の追加的なガス需要を生む。これは実需ではあるが、同じ年までに追加で11~12Bcf/dを吸収する見通しの新たなLNG能力に比べれば控えめだ。
投資額ベースで見ると、100億ドル(約1兆5400億円)のLNG輸出インフラは、同額をデータセンターに投じた場合に比べて、およそ13倍のガス需要を生み出す。
米エネルギー情報局(EIA)は、米国の天然ガス純輸出が2026年の18.7Bcf/dから、2027年には20.5Bcf/dへ増加すると予測している。2026年時点ですでに18%増となっており、来年にかけては主に5件のLNGプロジェクトの立ち上げが寄与する。その中心は、コーパスクリスティの第3段階拡張とゴールデンパスだ。
EIAは、この急増の一因として、ホルムズ海峡を経由する中東の供給ルートの混乱に対して買い手がヘッジしていることを挙げている。これは、既存の供給体制に不安を抱く諸国にとって、米国のガスが盾となっていることを物語っている。日本や欧州の買い手は、長期にわたる米国産LNGの調達を、中東の海上チョークポイントやロシアによる地政学的圧力に対する防衛策と見なしている。
ロシアのウクライナ侵攻によって欧州へのパイプライン供給が遮断されて以来、米国産LNGは単なる取引商品というよりも、外交的な「切り札」として機能してきた。それはまさに、ワルシャワから東京に至る同盟国に対し、2022年の欧州のような脆弱な立場に二度と追い込まないという約束でもある。そこに新たに加わったのが、同じ油ガス田からガスを求める、既存の契約を持たず、順番待ちをする猶予もないAI需要だ。
日本のような海外の同盟国は、単に電力網を維持したり家庭を暖房したりするためだけにLNGを購入しているのではない。半導体工場やソブリンAI用のデータセンターを稼働させるための電力を必死に確保しようとしているのだ。米国内の生産者がヘインズビルでの掘削権の囲い込みを急ぐ一方で、海外の買い手はLNG供給の確保を争っている。三井物産の堀健一社長は、リグゾーン(Rigzone)が報じたブルームバーグのインタビューで「エネルギーを確保しなければ、ソリューションを実行することは不可能だ」と語っている。
平穏が長続きしない理由
これらすべてを、差し迫った破局の予兆と捉えるのは容易だ。しかし、データが示す現実はそこまで劇的ではない。ヘインズビルの生産量だけでも1.3Bcf/d増加しており、現在のところは十分な水準にある。また、米国内の総生産量は今年、過去最高となる122.5Bcf/dのペースで推移しており、衝突を起こすことなく双方の需要を賄うことができる。これは、これまでに発表されたAI関連の電力需要の多くが計画段階にすぎないこと、さらにはガス火力発電所を稼働させるためのコストと期間が大幅に上昇したことにも起因している。
ガスの生産者やパイプライン事業者が、供給過剰で価格が下落した年であっても、供給不足の危機を警告してきた過去を思い出す価値はある。とはいえ、現状の楽観的な数字には有効期限がある。
真の試練は、生産量の拡大とパイプラインの建設が、双方の需要に追いつくかどうかだ。最初から単一の顧客に電力を供給するために設計されたコムストックとネクストエラのハブのような専用プロジェクトは、業界が今後さらに必要とする構造的な解決策のモデルである。このモデルがメキシコ湾岸全体に広がれば、現在の需給の緩みは維持されるかもしれない。しかし、それができなければ、米国は2028〜2030年にかけて、契約済みのLNGの大部分とハイパースケールのデータセンター拠点の大部分がほぼ同時に稼働を開始し、成長を維持するために同じ逼迫した盆地に依存するという事態に直面することになる。
経済学者や米国内の製造業者は、最初のLNGターミナルが開設されて以来、ガスを海外に輸出することが米国の消費者が支払う価格を押し上げると警告してきた。AIの登場も、その構図を変えるものではない。それは、潤沢な資金を持つ国内の「第二の買い手」を加えるだけであり、価格上昇の問題をさらに悪化させることになる。
仮に、計画上ではなく物理的な供給不足が生じた場合、長期契約が優位に立つ。しかし、それも絶対ではない。寒波「ウィンターストーム・ユリ」の後に採択されたテキサス州の供給削減規則は、供給緊急事態において民生用の需要と発電を「その他すべての顧客」よりも優先している。また、連邦政府(ワシントン)も、公共の利益を理由にLNGの輸出認可を再検討する同様の権限を保持している。
2030年までに生産量やパイプラインの拡張が双方の需要の合算に遅れをとる場合、連邦政府とテキサス州政府(オースティン)は、避けて通れない政策上の対立に直面する。実際に、長期のLNG契約を締結しているすべての同盟国が、米国内の供給とインフラが双方の要求を同時に満たし続けられるかどうかを注視することになるだろう。それは、「掘って掘って掘りまくれ(drill, baby, drill)」というスローガンが示唆するよりも、はるかに困難な課題だ。
その一方で、ウォール街が強いる規律ある資本配分により、生産者は価格を低く抑えるためだけに過剰な掘削を行うことはない。また、そのエネルギーの確保は、海外の資本よりも、国内の鋼材や許認可の動向に左右される。
10年にわたるマウンテン・バレー・パイプライン(Mountain Valley Pipeline)を巡る闘争が示したように、輸送能力の拡大を求めるあらゆる動きは、同等かつ相反する激しい反発に直面する。そして、誰が実際にガスを手に入れるかを決定するのは、経済的な需要だけでなく、そうした反発への対応なのだ。