

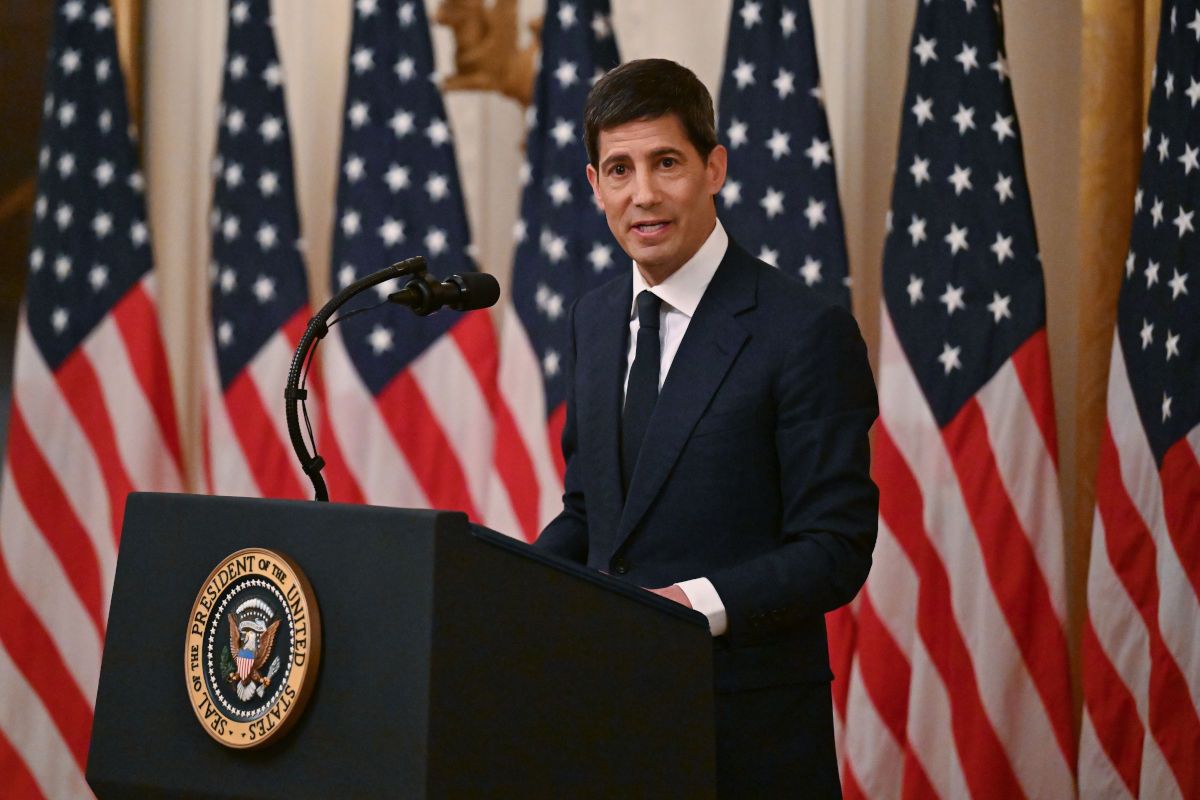
米連邦準備制度理事会(FRB)のケビン・ウォーシュ議長は、現代のFRB議長が誰も試みてこなかった方法に踏み切った。政策の先行きを言葉で示す情報発信を、事実上やめたのだ。FRBは、フォワードガイダンスを米国時間2026年6月の声明から削除した。米連邦公開市場委員会(FOMC)参加者の経済・政策金利見通しをまとめた経済見通し(SEP)でも、ウォーシュは自らの政策金利見通しを提出しなかった。ウォーシュは、FRBが言葉ではなく実際の政策判断を通じて方針を示す姿勢を明確にした。市場は、FRBの実際の政策判断や経済指標、市場価格から政策の先行きを判断しなければならない。
編注:フォワードガイダンスとは、中央銀行が将来の政策運営方針や政策金利の方向性をあらかじめ示し、市場参加者の期待形成に働きかける政策手法を指す。本稿では、FRBが将来の金融政策をどのように運営する可能性があるかを、声明や見通しなどを通じて市場へ伝える情報発信を意味する。
Forbes上級寄稿者のサイモン・ムーアは、「ウォーシュの考え方は、FRBからの情報開示を減らし、将来の政策の可能性をめぐる議論も減らす方向にあるようだ」と書いている。FRBが政策の先行きを言葉で示さなくなったため、いくつかの市場指標が、当局者の次の行動を探る有力な手掛かりになっている。利上げ確率や米国債2年物利回りなどの市場指標は、2026年8月のウォーシュによる講演以降、特に大きく動いた。市場参加者が短期的な利上げの可能性を見直すきっかけになった。
市場関係者はFRBの発言に代わり、経済指標や金利動向から次の一手を読む
FRBが政策の先行きを言葉で示さなくなれば、市場関係者は経済指標や市場価格から次の政策判断を読み取る必要がある。特に重要になるのが、FF金利先物による利上げ確率、米国債2年物利回り、CPIとPCE、ドットチャートだ。
FF金利先物では9月利上げの織り込みが36%から58%へ上昇
2026年9月11日に公表されたCPIでは、8月の消費者物価指数(CPI)が前月比0.4%上昇し、前年同月比の上昇率は3.4%だった。ガソリンが前月比上昇分の3分の1超を占め、食品とエネルギーを除くコアCPIも前月比0.3%上昇した。
FRBがフォワードガイダンスを減らした状況で特に重要なのは、将来のフェデラルファンド(FF)金利を取引対象とするFF金利先物市場が、2026年9月の利上げ確率をどの程度とみているかだ。FRBから言葉による手掛かりがなくなったため、2026年9月の利上げ確率が事実上、金融政策を読み取る手掛かりになっている。
Forbes寄稿者のビル・ストーンによると、FF金利先物市場では0.25ポイントの利上げ確率が36%から58%へ上昇した。ストーンは、「ケビン・ウォーシュFRB議長が初めて臨んだジャクソンホール講演で、インフレにより厳しく対応する姿勢を示した後、米国債2年物利回りが急上昇した」と書いている。
政策の先行きを示すガイダンスがない環境では、利上げ確率が短期間で大きく動くような変動が起きる。FRBの説明が値動きを和らげることなく、市場は経済指標や当局者の発言へ直接反応する。Forbes寄稿者のジョエル・シュルマンは、「1週間余りで市場が約30パーセントポイントも動くのは、見方が固まっている状態ではない」と述べている。
金利変更の確率は、インフレ統計、雇用統計、失業保険申請件数が公表されるたびに動くことになる。