

FRBが先行きを示さなくなり、金融判断の不確実性が家計や企業へ広がる
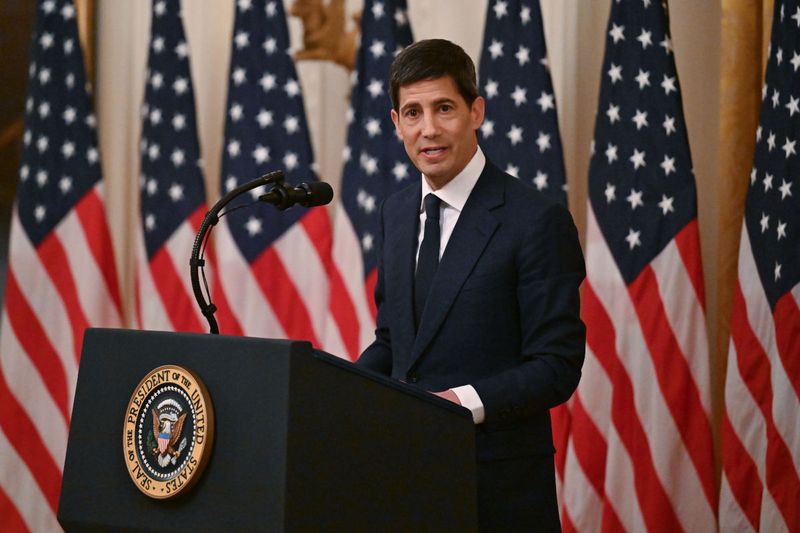
ウォーシュがフォワードガイダンスから離れたことで、投資家による金融政策の読み方が変わり、あらゆる人と金融システムとの関わり方も変わる。FRBが次の一手を市場へ示さなくなれば、その影響は借り手、貯蓄する人、雇用主、家計へすぐに波及し、しかも予測しにくくなる。
借り手:経済指標の発表に伴うローン金利の変動を受けやすくなる
ガイダンスがない場合、借入コストは新たな経済指標へ急激に反応する可能性がある。
・住宅ローン金利は、CPIや雇用統計の発表前後で、これまでより大きく動く可能性がある
・すでに過去最高水準にあるクレジットカードの年率金利(APR)は、市場が追加利上げを織り込めば、より速く上昇する可能性がある
・自動車ローンや個人向けローンでは、FRBの情報発信によって従来は抑えられていた週ごとの金利変動が大きくなる可能性がある
借り手にとって、ガイダンスがなくなることは、債務コストが短期的な経済ニュースへより敏感になり、FRBの発信による安定効果が弱まることを意味する。Forbes寄稿者のダン・アーバインは、「30年住宅ローン金利は6.71%と1年超ぶりの高水準にあり、家計が最初に影響を感じる部分だ」と書いている。FRBがガイダンスから距離を置き、市場が金利見通しを形成する役割をより大きく担うようになれば、家計の借入コスト上昇圧力は強まる。
住宅購入者:金利固定の重要性が増し、購入時期の判断も難しくなる
フォワードガイダンスがあったときは、住宅購入者が住宅ローン金利の向かう方向をある程度つかめた。ガイダンスがなくなると、住宅購入者には次の変化が生じる。
・住宅ローン金利を一定期間固定する仕組みの価値が高まる
・住宅を購入する時期を決めるリスクが増す
・住宅建設会社や貸し手が、購入や借り入れを促す優遇策をより頻繁に調整する可能性がある
NARのデータによると、住宅市場はすでに、住宅取得の負担が重いことで圧迫されている。FRBがガイダンスを減らせば、不確実性がさらに増す。
Forbes寄稿者のジョージ・カルフーンは、「実際に取引や借り入れで適用される金利は市場で決まり、民間当事者同士で交渉される。政府の命令で決まるものではない」と書いている。FRBがガイダンスを出さない環境では、市場で金利が決まるという現実が住宅購入者にも見えやすくなり、金利変動も大きくなる。毎月の返済額を基準に購入計画を立てる際、その影響をより直接受けることになる。